
Каждую неделю я стараюсь смотреть на свежие данные по ценам не как на сухие строчки статистики, а как на живую картину потребительского поведения. Октябрь в этом смысле оказался особенно интересным: формально инфляция замедлилась, но при детальном разборе становится ясно, что расслабляться рано. Коммунальный эффект, который разгонял показатели в предыдущие недели, постепенно сходит на нет, однако базовая ценовая динамика остаётся подозрительно высокой для середины осени.
Когда я начала раскладывать цифры по полочкам, первое, что бросилось в глаза, — это расхождение между общим впечатлением и реальной структурой роста цен. Да, недельный показатель в 0,11% выглядит куда спокойнее, чем почти процент неделей ранее. Но если пересчитать это значение на год, получается 5,9%, что для октября всё равно многовато. Накопленный итог с начала года уже достиг 6,1%, и это тревожный сигнал.
Нейросеть визуализировала образ инфляционного давления, и эта картинка хорошо передаёт ощущение нарастающего напряжения в потребительской корзине.
1. Продуктовая полка снова преподносит сюрпризы
Больше всего меня заинтересовала ситуация с яйцами и помидорами. Эти две позиции вырвались в лидеры недельного роста, показав динамику от 2,4% до 4,6%. Любопытно, что обе категории имеют совершенно разную историю. Помидоры после прошлогоднего обвала тепличного сегмента постепенно отыгрывают падение, а яйца, судя по цифрам, уже полностью восстановили свои позиции. С начала года помидоры всё ещё в минусе на 12,3%, а вот яйца прибавили 12,2%. Такая разнонаправленная картина внутри одной продовольственной группы наглядно показывает, насколько неоднородным бывает инфляционное давление.
Смартфоны продолжают держать уверенный темп: плюс 1,3% за неделю против 1,1% ранее. С начала года эта категория подорожала уже на 10,9%. Мне кажется показательным, что даже при общем охлаждении потребительской активности электроника не сдаёт позиции. Это может говорить о сохраняющемся спросе на товары длительного пользования, что в свою очередь оставляет пространство для различных налоговых манёвров — хотя, конечно, это была лишь ирония.
Отдельного внимания заслуживает неожиданный разворот в сегменте гостиниц уровня 4-5 звёзд. После падения на 1,9% неделей ранее они вдруг прибавили 1%. Возможно, дело в деловой активности или конференционном сезоне, а может, люди решили сэкономить на отоплении дома и перебраться в отели. В любом случае, такая волатильность в люксовом сегменте услуг выглядит необычно.
2. Топливо, овощи и курортный фактор
Бензин и дизель остались на месте. Логика здесь понятна: аграрный сектор завершает активную фазу полевых работ, а погода всё меньше способствует дальним автомобильным поездкам. Спрос на топливо естественным образом снижается, что сдерживает ценовое давление в этой категории.
Овощная корзина замедляет падение. Если на прошлой неделе снижение составляло от 1,1% до 2,3%, то теперь диапазон сузился до 0,3-2,1%. Это классическая сезонная история: осенний урожай постепенно расходится, и ценовое дно по большинству позиций уже близко. Чёрное море как туристическое направление потеряло ещё 5,1% после 6,8% неделей ранее, практически выйдя в ноль с начала года. Курортный сезон окончательно закрыт, и цены возвращаются к своим базовым значениям.
Если убрать из расчёта весовые коэффициенты, недельный результат составил 0,2% против 0,7% ранее. Первая десятка лидеров роста показала 1,3% против впечатляющих 8,1% на прошлой неделе — это прямое следствие ухода коммунального фактора. Аутсайдеры потеряли 1,3% против 2,4%. Базовый показатель без учёта крайних значений остался на уровне 0,18%.
Число дорожающих позиций немного выросло: 79 против 77. При этом количество позиций с ростом 0,5% и более сократилось с 22 до 14. Если исключить жилищно-коммунальные услуги, таких позиций было 17, так что определённое улучшение налицо. Ещё более показательна динамика по позициям с ростом от 1%: всего 3 против 11 неделей ранее, или 7 без учёта коммуналки.
3. Четырёхнедельный срез: кто в лидерах, кто в отстающих
Помидоры уверенно пробиваются в верхнюю часть списка наиболее подорожавших позиций за четыре недели, потеснив электричество. Это интересный момент: остаточная статистика по коммунальным платежам оказалась не такой пугающей, как можно было ожидать. За вторую неделю добавилось лишь 0,3-0,4%. Овощная история постепенно успокаивается: снижение на 7,8-8,9% против 8,9-11,5% ранее.
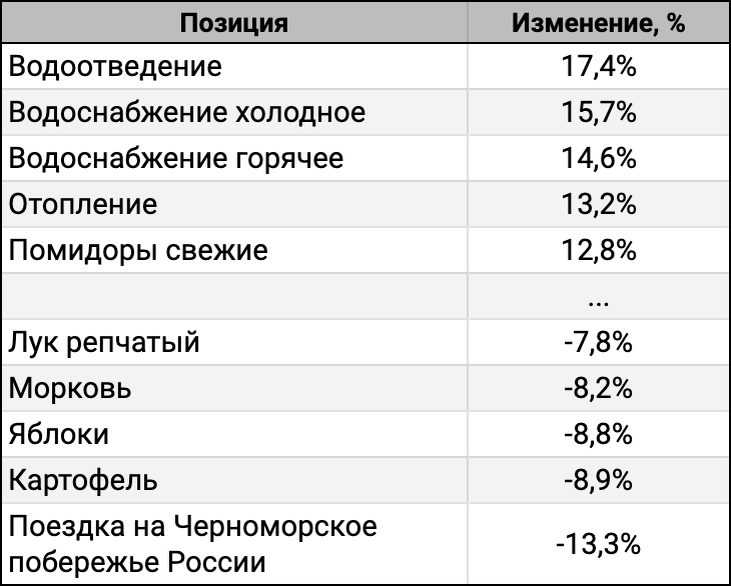
Сравнение лидеров и аутсайдеров за четырёхнедельный период наглядно показывает, как меняется расстановка сил в потребительской корзине.
Средняя динамика в пятёрках лидеров и аутсайдеров составила +14,8% и -9,4% соответственно. Разница между первым и последним местом стабилизировалась в районе 31%. Четырёхнедельный результат достиг 1,25%, что в годовом пересчёте даёт 17,6% против 16,3% неделей ранее. Это серьёзный сигнал о сохранении инфляционного давления на среднесрочном горизонте.
4. Годовые ориентиры и сезонные корректировки
Замедление недельной инфляции действительно обманчиво. Уходит эффект жилищно-коммунальных услуг, но остаётся высокой для октября динамика менее волатильных компонентов. Продуктовая корзина дорожает быстрее 0,2% в неделю, плодоовощная группа перестала дешеветь, а непродовольственные товары без учёта бензина сохраняют темп около 0,1% в неделю.
Инфляция с начала года уже превысила нижнюю границу июльского среднесрочного прогноза Банка России, который предполагал диапазон 6-7%. Если ноябрь и декабрь пойдут по ожидаемому сценарию, есть шанс выйти на 7,4% по итогам года. Сентябрьский показатель оказался хуже недельных оценок: 0,35% против 0,31%, тогда как целевая траектория предполагала рост всего на 0,14%.
Октябрь может завершиться с результатом 1,3%, что снова значительно хуже целевых 0,25%. Для сравнения: в октябре 2025 года инфляция составила 0,5%, а в октябре 2024 года — 0,75%. Даже без учёта коммунального эффекта в 0,7-0,8% это слишком много. Средняя инфляция за три месяца с сезонной корректировкой выходит на уровень 10,3%, что при текущей ключевой ставке даёт реальную ставку около 3,7%. Если скорректировать на коммунальный фактор, показатели выглядят спокойнее: 7,2% и 6,8% соответственно.
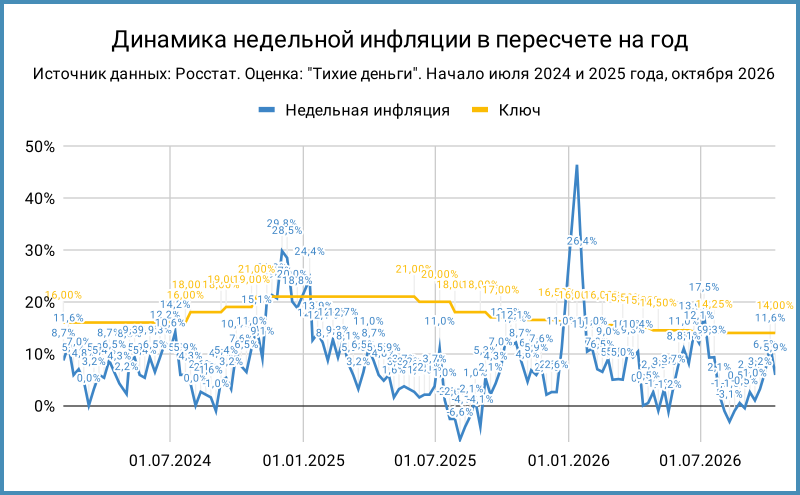
График недельной инфляции демонстрирует, как коммунальный всплеск исказил общую картину, а теперь происходит постепенная нормализация.
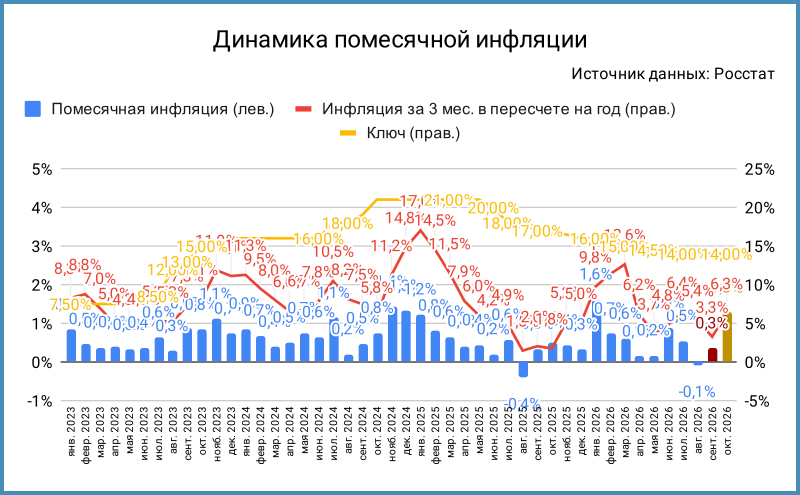
Помесячная динамика наглядно показывает, насколько октябрь 2026 года выбивается из привычных сезонных паттернов.
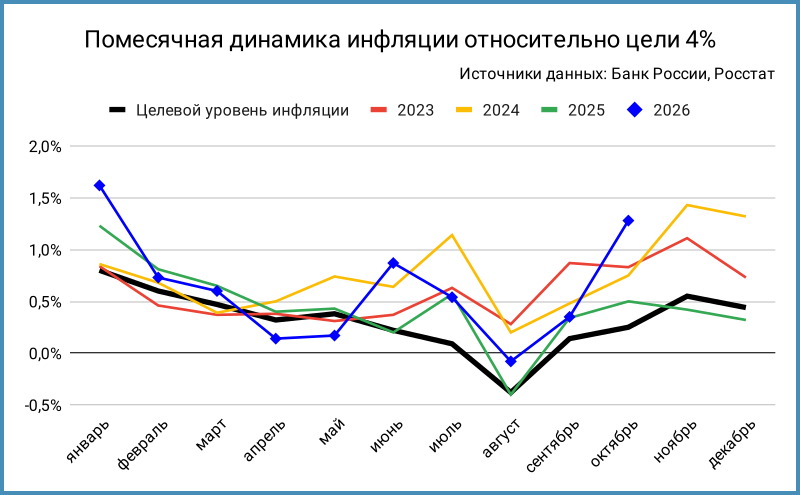
Отклонение от целевой траектории становится всё более заметным, и это главный повод для беспокойства регулятора.
5. Рынок ОФЗ: возвращение аппетита к длинным бумагам
На долговом рынке наблюдаются интересные сдвиги. Минфин привлёк 161,4 млрд рублей при спросе 298,2 млрд рублей, тогда как неделей ранее объём размещения составил лишь 81 млрд рублей при спросе 134,4 млрд рублей. Удалось раздать выпуск ОФЗ 26245 без дисконта, а дополнительный рыночный аукцион прошёл по каждому выпуску. Это говорит о возвращении интереса инвесторов к длинным государственным бумагам.
Ситуация с ликвидностью остаётся спокойной. Банк России выдал 5,6 трлн рублей при спросе 7,7 трлн рублей на аукционе РЕПО, что сопоставимо с показателями прошлой недели.
Итоги размещения ОФЗ 14 октября показывают, что рынок пытается опередить инфляцию, активно выкупая длинные выпуски.
Рынок явно переусердствовал с коррекцией в предыдущие недели и теперь отыгрывает обратно перед заседанием Банка России. Длинные ОФЗ подорожали на 0,4-0,6% с даты последнего отчёта Росстата, а индекс RGBI поднялся выше отметки 111,5 пунктов. Среда завершилась на позитивной ноте: бумаги с дюрацией от 4,9 лет выросли на 0,5-0,7%, за исключением нескольких выпусков. ОФЗ 26233 остаётся относительно дорогим с доходностью 15,9% годовых против 16,3-16,7% у соседних бумаг.
Дальние линкеры остались на месте, короткий ОФЗ 52002 немного подрос, а ОФЗ 52003 сполз на 0,1%. Вменённая инфляция в дальних линкерах остаётся высокой — 9,4-9,8%, хотя этот показатель может сократиться по мере роста дальних ОФЗ.
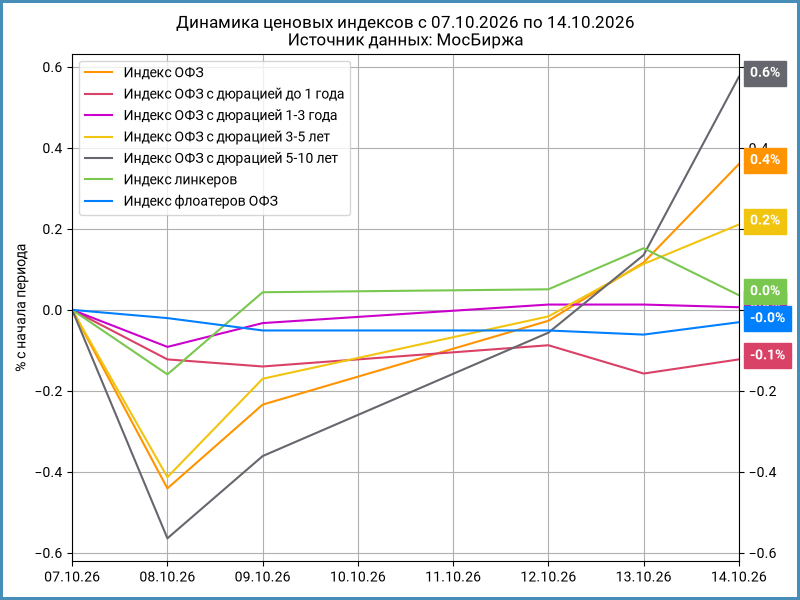
Ценовые индексы ОФЗ с даты предыдущего отчёта Росстата показывают уверенное восстановление после коррекции.
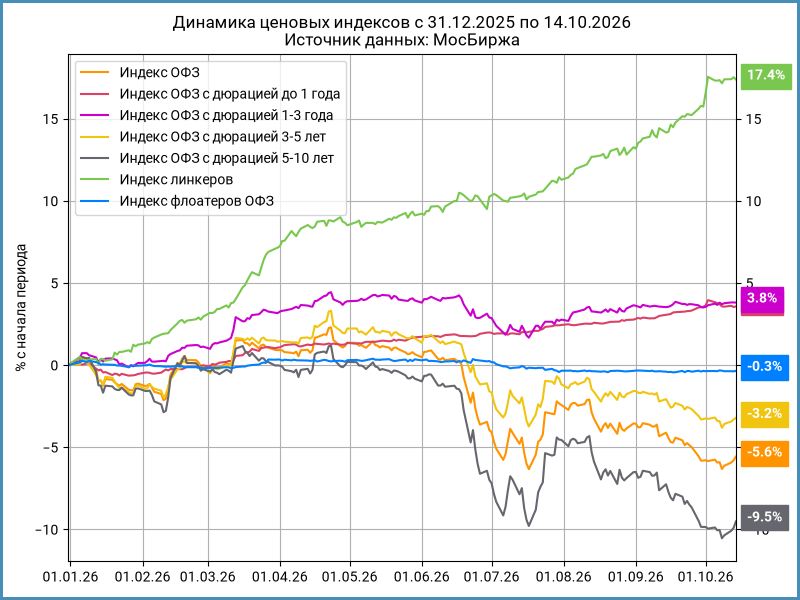
С начала года динамика ценовых индексов ОФЗ остаётся волатильной, но общий тренд на восстановление прослеживается.
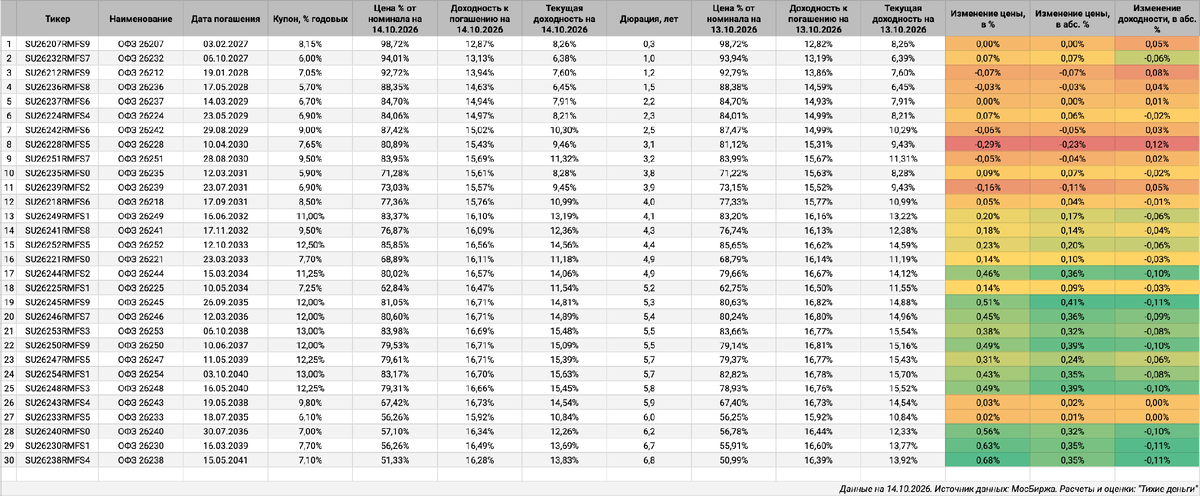
Однодневное изменение цен ОФЗ с фиксированным купоном отражает активность покупателей перед заседанием регулятора.
6. Кривая доходностей и ожидания по ставке
Разница доходностей длинных ОФЗ и ключевой ставки держится выше 2%. Если сравнивать с периодами 2021 и 2023 годов, это похоже на разворотную фигуру: в прошлом ключевая ставка в итоге догоняла длинный конец кривой. Сейчас мы видим похожую картину, что может указывать на ожидания смягчения денежно-кредитной политики в среднесрочной перспективе.
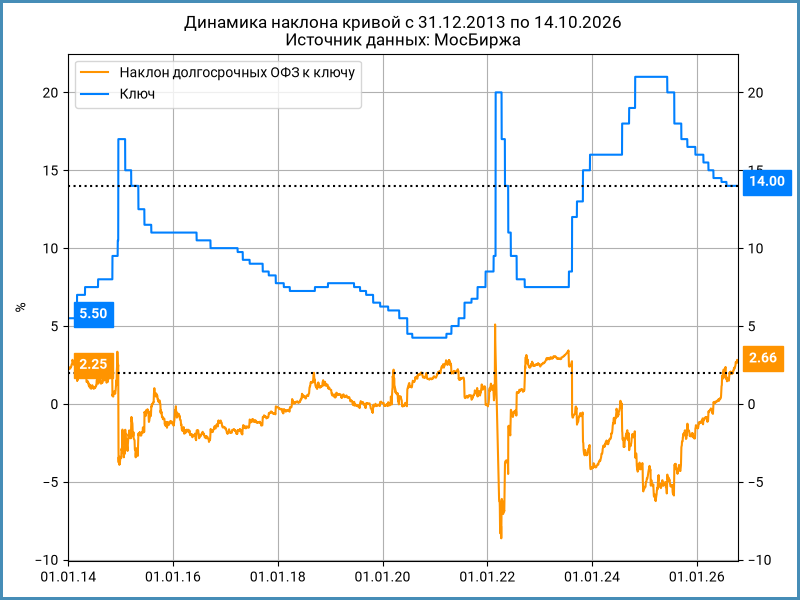
Наклон кривой доходностей остаётся ключевым индикатором настроений на долговом рынке.
Поводов для сильного оптимизма пока не появилось, скорее рынок ранее переусердствовал с пессимизмом. Кривая ROISFIX закладывает сохранение ключевой ставки на октябрьском заседании, повышение на 0,25% сдвинулось на декабрь, а весной 2027 года не исключают ещё одного повышения на 0,25% и ещё одного осенью. Логично ожидать паузы с пессимизмом до заседания 23 октября. Дополнительную волатильность могут внести инфляционные ожидания. Дальнейшая динамика будет зависеть от нового среднесрочного прогноза, риторики Банка России и макроэкономических данных. Без значительного ускорения инфляции поводов для сильного роста доходностей нет.
Наблюдая за всей этой картиной, я всё больше убеждаюсь, что октябрьский оптимизм по поводу замедления инфляции преждевременен. Коммунальный фактор замаскировал реальное ценовое давление, которое продолжает накапливаться в продовольственном сегменте и отдельных непродовольственных категориях. Рынок ОФЗ, в свою очередь, пытается заглянуть за горизонт текущего ужесточения, закладывая в цены будущее смягчение. Но до тех пор, пока базовая инфляция остаётся выше целевых ориентиров, говорить о развороте денежно-кредитной политики слишком рано.