
Разговоры о росте цен сегодня можно услышать где угодно — в транспорте, на кухне, в очереди у кассы. Люди лихорадочно пытаются понять, как уберечь накопления, и всё чаще звучит идея, которая на первый взгляд кажется чуть ли не гениальной: а что если вложить деньги не в банк и не в ценные бумаги, а в обычные вещи? Купить побольше круп, бытовой химии, техники, сахара — и пусть инфляция делает что хочет. Ведь завтра всё это будет стоить дороже, а у тебя уже есть. Красивая логика, не спорю. Только реальность, как обычно, оказывается сложнее.
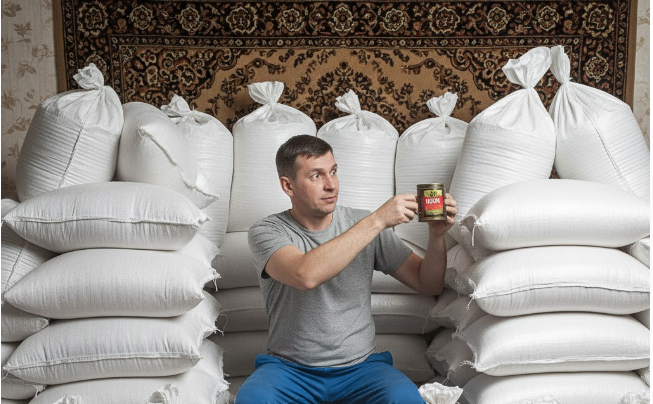
Мне приходилось видеть, как люди всерьёз обсуждают такие стратегии. Кто-то хвастается запасами гречки, которых хватит до следующего десятилетия, кто-то складывает в кладовку третью стиральную машину «на будущее». Выглядит это как попытка обмануть экономику, но по сути человек обманывает сам себя. Покупка товаров впрок — это не инвестиция, а скорее эмоциональный жест, продиктованный тревогой.
1. Иллюзия контроля над неопределённостью
Когда будущее выглядит туманным, а новости пугают, желание хоть что-то держать под контролем становится почти невыносимым. Заполненная кладовка даёт ощущение, что ты подготовился, что у тебя есть подушка безопасности, которую не съест ни курс, ни инфляция. Но это лишь психологическая ловушка. Деньги на счёте кажутся абстракцией, а вот мешок сахара — вещь осязаемая, и оттого кажется надёжнее.
Однако если разобрать ситуацию хладнокровно, выяснится, что арифметика здесь не сходится. Да, условная пачка макарон за год может подорожать на двадцать процентов. Но означает ли это, что вы заработали, купив её заранее? Вовсе нет. Вы просто потратили деньги раньше времени, лишив себя возможности ими распоряжаться. А это уже потеря, которую редко кто учитывает.
2. Невидимые издержки товарного запаса
Допустим, я решаю вложить круглую сумму в сахарный песок. Сто тысяч рублей — это десятки, а то и сотни килограммов. И сразу встаёт вопрос: где всё это хранить? Нужно сухое, проветриваемое место, защищённое от влаги и перепадов температуры. Обычная квартира для таких целей не приспособлена. Придётся чем-то жертвовать — пространством, удобством, а возможно, и отношениями с домочадцами, которым не понравится жить на складе.
Дальше — срок годности. Любой продукт рано или поздно испортится. Крупы могут стать домом для жучков, мука отсыреет, масло прогоркнет. И вот вы уже не инвестор, а владелец горы просроченной еды, которую придётся выбросить. Это не сохранение денег, а их уничтожение с дополнительными усилиями.
С техникой ещё интереснее. Купленный про запас телевизор или смартфон устаревает прямо в коробке. Производители выпускают новые модели каждый год, а иногда и чаще. Ваш «инвестиционный» гаджет теряет в цене, даже если его никто ни разу не включал. Через пару лет вы достанете его из шкафа и поймёте, что за те же деньги можно было бы купить нечто значительно более современное.
3. Ликвидность как ключевой фактор
Главное, о чём забывают сторонники товарных запасов, — это ликвидность. Способность актива быстро превращаться в деньги без потери стоимости. Банковский вклад или накопительный счёт в этом смысле идеальны: средства можно снять в любой момент, потеряв лишь начисленные проценты, но не саму сумму.
А теперь представьте, что вам срочно понадобились деньги, а все они лежат в виде трёх холодильников и пятидесяти упаковок порошка. Продать это быстро по нормальной цене практически невозможно. Доски объявлений забиты подобными лотами, которые висят месяцами. Покупатели не спешат, а продавцы не готовы снижать цену. В итоге, если деньги нужны срочно, приходится отдавать товар за бесценок. И тогда вы теряете гораздо больше, чем могли бы потерять от инфляции.
Я не говорю, что запасы — это всегда плохо. Некоторыми товарами действительно можно закупаться с запасом, если вы точно знаете, что будете их использовать. Речь о вещах для собственного потребления, а не о попытке переиграть рынок. Но превращать дом в склад ради сомнительной экономии в несколько тысяч рублей — затея сомнительная. Жизнь непредсказуема: возможно, через месяц вам понадобятся совсем другие вещи, а купленный сахар так и останется лежать мёртвым грузом.
В конечном счёте, лучший способ защитить деньги — это не паника и не закупки в промышленных масштабах, а спокойный расчёт. Инструменты вроде вкладов или инвестиций существуют именно для того, чтобы деньги работали, а не лежали мёртвым грузом в виде товаров. Иллюзия выгоды от запасов разбивается о реальность: скрытые издержки, потеря качества и отсутствие ликвидности делают такую стратегию убыточной в долгосрочной перспективе.