
Финансовый ландшафт снова преподносит сюрпризы, и на этот раз повод для размышлений дал обновлённый прогноз Банка России. Регулятор пересмотрел ожидания по росту цен в сторону повышения, сохранив ключевую ставку на отметке 14% годовых. На первый взгляд, это просто сухие макроэкономические цифры, но за ними скрываются вполне конкретные последствия для всех, кто держит сбережения на депозитах или только планирует их открыть. Вопрос о том, как долго банки будут предлагать привлекательные проценты, становится всё более острым.
Суть в том, что пересмотр инфляционного прогноза напрямую ограничивает возможности Центробанка для быстрого смягчения денежно-кредитной политики. Пока инфляционное давление сохраняется, ключевая ставка, скорее всего, останется высокой, а это значит, что банки продолжат конкурировать за деньги вкладчиков. Однако именно сейчас важно не просто радоваться высоким цифрам в рекламных баннерах, а осознанно выбирать срок размещения, чтобы зафиксировать доходность до того, как рынок начнёт меняться.
1. Новые цифры и их практическое значение
Банк России теперь ожидает инфляцию по итогам года в коридоре 7,1–7,6%. Одновременно с этим прогноз средней ключевой ставки на следующий год составляет 12,5–13,5%. Для человека, далёкого от финансовой аналитики, эти значения могут показаться абстракцией, но механизм их влияния на депозиты довольно прозрачен. Высокая ключевая ставка означает, что деньги для банков остаются дорогими, и они вынуждены предлагать вкладчикам повышенную доходность, чтобы привлечь ликвидность. Как только регулятор начнёт последовательно снижать ставку, банки получат возможность уменьшать проценты по новым вкладам, и тогда сегодняшние условия могут показаться неоправданно щедрыми.
Именно поэтому текущий период можно рассматривать как окно возможностей для тех, кто планировал разместить свободные средства на несколько месяцев или на год. Речь не о панике и не о попытке угадать каждое решение регулятора, а о трезвой оценке того, что ставки по депозитам в ближайшей перспективе могут начать снижаться. Тот, кто успеет зафиксировать доходность сейчас, получит преимущество перед теми, кто решит подождать более выгодного момента, который может так и не наступить.
2. Инфляция и реальная ценность накоплений
Высокий номинальный процент по вкладу ещё не гарантирует, что сбережения действительно приумножатся. Инфляция незаметно съедает часть дохода, и именно она определяет, насколько выгодным окажется депозит в конечном счёте. Если цены растут быстрее, чем начисляются проценты, реальная покупательная способность денег снижается, даже когда на бумаге доход выглядит внушительным.
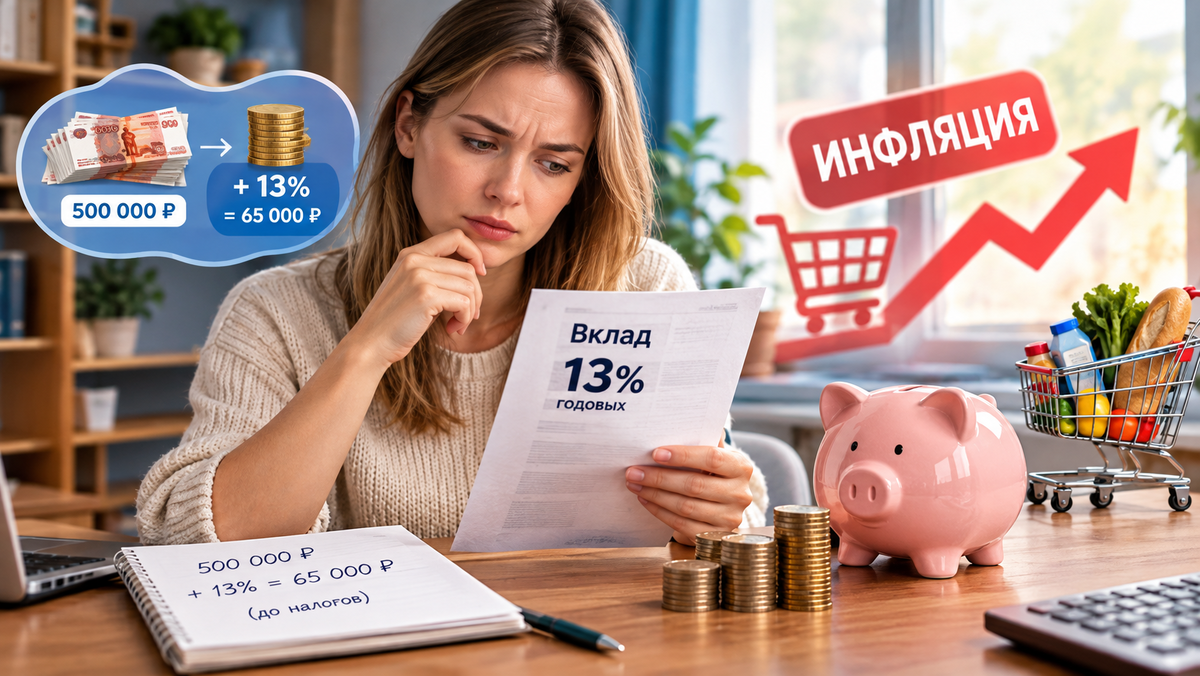
Представим простую ситуацию: человек размещает 500 000 рублей на год под 13% годовых. Номинальный доход составит около 65 000 рублей до вычета налогов и с учётом конкретных условий продукта. Но если за этот же период цены заметно вырастут, реальная ценность полученной суммы окажется ниже ожидаемой. Поэтому при выборе вклада стоит обращать внимание не только на крупную цифру в рекламе, но и на срок, порядок начисления процентов, наличие капитализации, условия досрочного расторжения и собственные планы по использованию этих денег. В текущих условиях высокая ставка по депозиту — это прежде всего инструмент защиты капитала от инфляционного обесценивания, а уже потом способ заработать.
3. Годовой вклад или короткий депозит: что разумнее
Однозначного ответа, подходящего всем без исключения, здесь не существует. Срок 6–12 месяцев выглядит разумным компромиссом для тех, кто готов зафиксировать текущую доходность и не зависеть от будущих предложений банков. Главное преимущество длинного вклада в том, что даже при снижении ставок через несколько месяцев деньги продолжат работать на прежних условиях. Однако у такой стратегии есть и обратная сторона: если ключевая ставка неожиданно вырастет, новые депозиты могут оказаться выгоднее уже открытого, и тогда длинная фиксация станет не преимуществом, а ограничением.
Короткий вклад на три месяца даёт больше свободы и позволяет быстрее переразместить средства по актуальной ставке, если рыночные условия изменятся. Но при снижении процентов через три месяца можно столкнуться с тем, что новое предложение банка окажется заметно менее привлекательным. Выбор срока — это всегда баланс между желанием заработать и потребностью сохранить ликвидность. Именно поэтому универсального рецепта нет, и каждый вкладчик должен исходить из собственной финансовой ситуации, а не из общих рекомендаций.
4. Лестница вкладов как способ снизить риски
Один из самых практичных подходов для консервативного инвестора — это стратегия «лестницы вкладов». Она позволяет не делать ставку на один сценарий развития экономики, а распределить средства по разным срокам и тем самым снизить зависимость от колебаний ключевой ставки. Допустим, у человека есть 1 млн рублей. Вместо того чтобы разместить всю сумму на одном депозите, можно разделить её на несколько частей: 300 тысяч рублей положить на три месяца, ещё 300 тысяч — на полгода, а оставшиеся 400 тысяч — на год.
Когда заканчивается первый срок, деньги освобождаются, и появляется возможность заново оценить рынок. Если ставки выросли, освободившуюся сумму можно разместить под более высокий процент. Если ставки снизились, часть капитала уже продолжает работать по ранее зафиксированной доходности. Дополнительный плюс такого подхода в том, что вкладчик не остаётся без доступа ко всему капиталу одновременно. Конкретное распределение зависит от размера финансовой подушки, планируемых расходов и условий конкретных банков, но сама идея проста: не пытаться предсказать будущее одним решением, а грамотно распределить сроки.
5. Почему фиксация ставки сейчас может быть оправданна
Обновлённый прогноз ЦБ создаёт любопытную ситуацию. С одной стороны, повышенная инфляция заставляет регулятора осторожнее подходить к снижению ключевой ставки. С другой стороны, если рост цен начнёт замедляться, денежно-кредитная политика может стать мягче, и тогда банки начнут постепенно уменьшать доходность депозитов. Для вкладчика это означает, что нынешние высокие ставки не обязательно будут доступны постоянно.
Если банк предлагает привлекательный процент на срок от полугода до года, такой вариант имеет смысл для той части капитала, которая точно не понадобится в ближайшее время. При этом важно внимательно изучать условия продукта, поскольку высокая ставка может сопровождаться различными ограничениями. Сравнивать предложения разных банков и не воспринимать акционные условия как автоматическую гарантию максимальной доходности — базовое правило разумного вкладчика. Сегодня на рынке ещё встречаются предложения с рекордной доходностью, но они, как правило, ограничены по времени и могут исчезнуть в любой момент. При дальнейшем снижении ключевой ставки банки просто не смогут поддерживать такую доходность, а значит, окно для выгодного размещения средств постепенно закрывается.
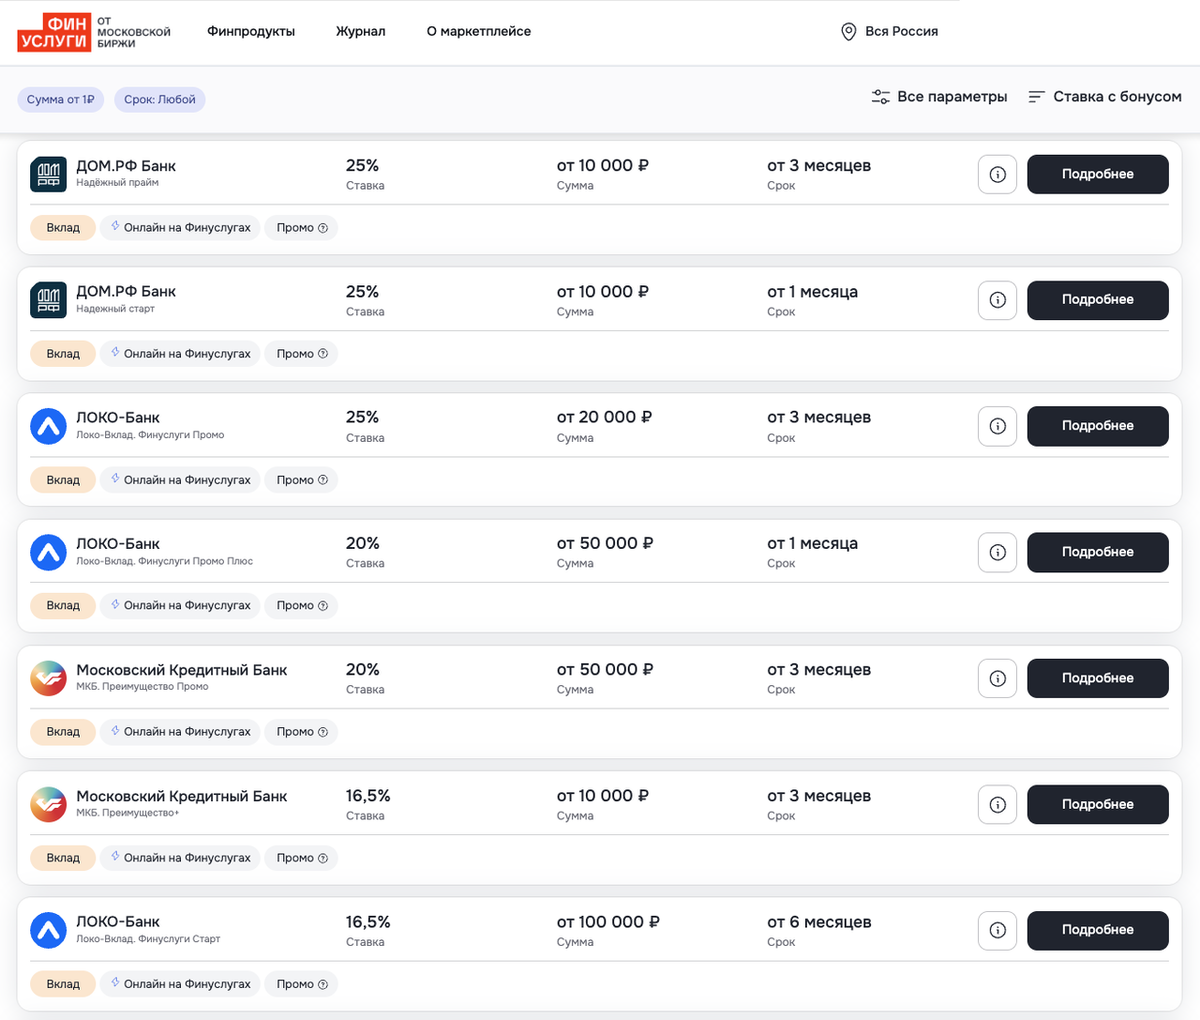
Открыть депозит с повышенной ставкой сегодня можно полностью онлайн, не посещая офис банка. Вся процедура занимает считаные минуты, что особенно удобно для тех, кто ценит время и не хочет тратить его на поездки и очереди. Отдельно стоит отметить, что вклады, оформленные через официальные финансовые платформы, застрахованы государством через систему страхования вкладов. Размер страхового возмещения составляет 1,4 млн рублей на одного вкладчика в одном банке. Если сумма сбережений существенно превышает этот лимит, разумно распределить деньги между несколькими банками, чтобы минимизировать риски.
6. Сценарии для вкладчика: как действовать в зависимости от ситуации
Развитие событий на рынке может пойти по разным сценариям, и к каждому из них стоит быть готовым заранее. Если Центробанк продолжит снижать ключевую ставку, наиболее привлекательными окажутся уже открытые депозиты с зафиксированной высокой доходностью. В таком случае ожидание новых предложений может привести к тому, что через несколько месяцев ставки окажутся ниже, и момент будет упущен. Если ставка сохранится на высоком уровне, можно продолжать использовать комбинацию коротких и среднесрочных вкладов, принимая решение по каждой освободившейся сумме отдельно.
Если же инфляция окажется выше ожиданий и регулятору придётся дольше сохранять жёсткую денежно-кредитную политику, короткие вклады позволят быстрее воспользоваться изменившимися условиями рынка. Получается, что единой стратегии для всех не существует. Человеку, которому деньги могут понадобиться через несколько месяцев, важнее ликвидность. Тому, кто формирует долгосрочные накопления и уверен, что не будет снимать средства досрочно, может быть интереснее зафиксировать повышенную ставку. Главное — не пытаться угадать каждое решение регулятора, а выстроить систему, которая будет работать при любом развитии событий.
7. Ошибка идеального момента и разумный подход
На рынке вкладов всегда есть соблазн дождаться «идеального момента» — максимальной ставки или самого выгодного предложения. Проблема в том, что заранее точно знать этот момент невозможно. Гораздо разумнее исходить из собственной финансовой ситуации и не превращать выбор депозита в соревнование по угадыванию решений Центробанка. Часть средств можно оставить более ликвидной, часть разместить на три–шесть месяцев, а часть зафиксировать на более длительный срок. Такой подход позволяет не зависеть полностью от одного сценария развития экономики и сохранять спокойствие при любых изменениях на рынке.
Новый прогноз ЦБ по инфляции показывает, что период повышенных ставок ещё не завершён. Для вкладчиков это скорее возможность, чем проблема, но пользоваться ею нужно без лишней суеты и попыток предсказать будущее. Если деньги точно не понадобятся в ближайшее время, вклад на полгода–год может позволить зафиксировать привлекательную доходность до возможного дальнейшего снижения ставок. Если же финансовая ситуация требует гибкости, разумнее распределить капитал по нескольким срокам. Особенно осторожно стоит относиться к размещению крупных сумм: при превышении страхового лимита деньги имеет смысл распределять между несколькими банками. В конечном счёте задача вкладчика заключается не в том, чтобы угадать каждое решение регулятора, а в том, чтобы сохранить покупательную способность денег и получить разумную доходность при приемлемом уровне риска.