
Налоговая система в очередной раз перестраивается, и на этот раз перемены касаются не только зарплат, но и тех денег, которые мы привыкли считать «спокойными» — процентов по депозитам, дивидендов, выплат по страховым договорам. Государственная Дума сделала первый шаг к тому, чтобы пассивные доходы облагались по той же прогрессивной логике, что и обычный заработок. Законопроект о федеральном бюджете на ближайшие три года, принятый в первом чтении, предполагает, что с 2027 года пятиступенчатая шкала НДФЛ распространится и на эти категории поступлений.
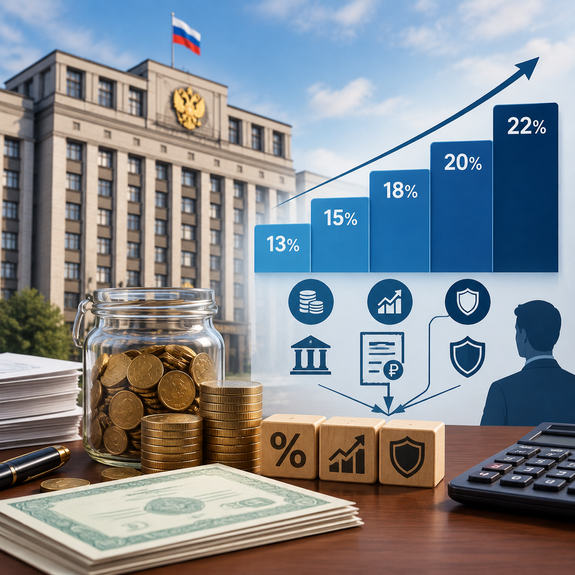
Пока что для процентов по вкладам и дивидендов действует двухступенчатая система — 13% и 15%. Но уже через пару лет ставка будет зависеть от того, сколько человек получает в целом за год, включая заработную плату. Это принципиально иной подход, чем тот, к которому мы привыкли за последние годы.
1. Как будет выглядеть новая сетка
Предложенная градация выглядит следующим образом: доход до 2,4 миллиона рублей в год облагается по ставке 13%. В диапазоне от 2,4 до 5 миллионов — 15%. Следующая ступень — от 5 до 20 миллионов, здесь налог составит уже 18%. Тем, чей совокупный годовой доход находится в пределах от 20 до 50 миллионов, придется отдавать 20%. И, наконец, всё, что превышает 50 миллионов, будет облагаться по максимальной ставке 22%.
Цифры сами по себе не революционны — они уже применяются к трудовым доходам. Но именно распространение этой логики на вклады и инвестиционные выплаты меняет картину.
2. Главное — в принципе суммирования
Раньше пассивный доход существовал как бы в отдельном измерении. Человек мог получать очень высокую зарплату, но при этом проценты по вкладу у него облагались по минимальной ставке, потому что эти поступления рассматривались изолированно. Теперь всё будет складываться в общую корзину: зарплата, проценты, дивиденды, страховые выплаты — и уже по сумме определится, на какой ступени шкалы вы оказались.
Мне такой подход кажется логичным с точки зрения государства: доход есть доход, независимо от источника. Трудовой он или капитальный — для бюджета это не имеет значения. Другое дело, что для людей, которые привыкли считать доходность своих вложений по старинке, наступает момент пересмотра стратегий.
3. Кого реально коснется реформа
Большинству вкладчиков волноваться не о чем. Если годовой процентный доход вместе с зарплатой укладывается в лимит до 2,4 миллиона рублей, ставка останется прежней — 13%. Основной удар придется по верхним сегментам: тем, у кого крупные депозиты и солидные инвестиционные портфели генерируют суммы, сопоставимые с доходом от бизнеса.
Именно для этой категории граждан меняется сама экономика вложений. Депозиты и ценные бумаги перестают быть «тихой гаванью» с предсказуемой фискальной нагрузкой. Теперь придется каждый раз пересчитывать чистую прибыль с учетом того, на какую ступень общей шкалы вы попадете.
4. Практические нюансы расчета
Важный момент: налог будет считаться по совокупности всех поступлений, а не по каждому источнику отдельно. Это может привести к неожиданным последствиям. Скажем, зарплата в 3 миллиона рублей и проценты по вкладу в 500 тысяч по отдельности не выходят за пределы первой ступени. Но вместе они дают 3,5 миллиона — и это уже вторая ступень со ставкой 15%. Человек, привыкший оценивать налоговую нагрузку по каждой статье дохода изолированно, может столкнуться с необходимостью доплаты.
Финальный расчет будет делать Федеральная налоговая служба. Банк, как и раньше, выступит налоговым агентом, но итоговую ставку определят по общей сумме поступлений за год. Это может потребовать самостоятельной доплаты по декларации — момент, о котором многие забывают, пока не получают уведомление.
5. Структурный сдвиг, а не просто фискальная мера
На мой взгляд, суть этого решения не столько в пополнении бюджета, сколько в изменении правил игры. Прогрессивная шкала, распространенная на пассивные доходы, заставляет иначе смотреть на доходность вкладов и инвестиций. Теперь реальную прибыль нужно оценивать с учетом налога, а саму доходность сравнивать не только с инфляцией, но и с новой шкалой НДФЛ.
Для бюджета это предсказуемое пополнение, а для вкладчиков — повод заранее пересчитать чистую прибыль, а не узнавать о ней по факту уплаты налога. Время, когда можно было просто положить деньги на депозит и забыть о них, постепенно уходит. Налоговая система становится более внимательной к каждому источнику дохода, и это, пожалуй, главный сигнал, который стоит услышать уже сейчас.