
Декабрьский консенсус-прогноз Банка России оказался, пожалуй, самым показательным за весь год. Около тридцати ведущих аналитических команд страны — от государственных институтов и рейтинговых агентств до банковских департаментов и независимых экспертных площадок — представили обновлённое видение того, как поведёт себя российская экономика в ближайшей перспективе. Такой срез мнений ценен тем, что именно на него ориентируются при построении собственных финансовых планов и оценке реалистичности тех или иных сценариев.
К этому документу ещё не раз придётся возвращаться, сверяя ожидания с фактической динамикой. Но уже сейчас очевидно: по сравнению с октябрьскими данными настроения участников опроса заметно ухудшились, и касается это прежде всего ценовой стабильности и стоимости денег в экономике.
1. Резкий пересмотр инфляционных ожиданий
Самая чувствительная для каждого жителя страны часть прогноза — инфляция. Именно она определяет, насколько быстро обесцениваются сбережения, как меняется покупательная способность зарплат и насколько комфортно планировать крупные покупки. В этом блоке произошли наиболее драматичные изменения.
Если сопоставить свежие цифры с теми, что фигурировали в октябрьском опросе, становится заметно, насколько сильно аналитикам пришлось пересмотреть свои оценки. Прогноз по инфляции на конец текущего года подскочил сразу на полтора процентных пункта — с 7,7% до 9,2%. Для полутора месяцев это колоссальная корректировка, которая говорит о том, что предыдущие модели расчёта перестали адекватно описывать реальность.

На графике хорошо видно, как сместились ожидания по годам. Не менее существенно выросли и оценки на конец 2025 года — на 0,7 процентного пункта, до 6%. Целевой уровень в 4%, о котором регулятор говорит как об ориентире, теперь отодвигается даже не на 2026 год, а лишь к концу 2027-го. Примечательно, что ещё в начале текущего года казалось, будто инфляция вернётся к заветным четырём процентам уже вот-вот.
Среднегодовой показатель на 2025 год тоже переписали кардинально: с 6,5% сразу до 8,2%. Это рост на 1,7 процентного пункта, и он означает, что высокая инфляция станет фоном всего следующего года, а не временным эпизодом.
2. Что стоит за цифрами
Чтобы лучше понять масштаб происходящего, достаточно вспомнить собственные ощущения от ноябрьских цен. По данным Росстата, именно такой уровень инфляции фиксировался буквально месяц назад. Теперь же аналитики предполагают, что похожая динамика сохранится в среднем на протяжении всего 2025 года. И это при условии, что прогнозы не будут снова пересмотрены в худшую сторону, а такая тенденция, увы, прослеживается от месяца к месяцу.

Визуализация ожидаемой траектории показывает постепенное затухание инфляционного давления, но происходит оно заметно медленнее, чем хотелось бы. Разброс прогнозов на конец текущего года достигает 10%, а на следующий — до 8%. Это значит, что даже среди профессиональных участников опроса нет единства относительно того, насколько жёсткой окажется ценовая динамика.
Отдельного внимания заслуживает позиция Центра макроэкономического анализа и краткосрочного прогнозирования, чьи специалисты ожидают инфляцию на уровне 10% уже по итогам декабря. Более того, они указывают на формирование гиперинфляционной модели, что звучит особенно тревожно на фоне общих попыток стабилизировать ситуацию.
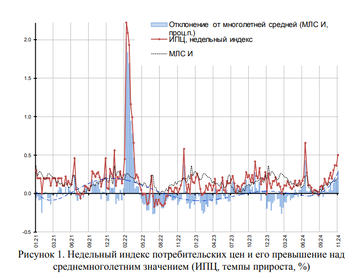 Прогноз отдельных экспертов допускает двузначную инфляцию и указывает на риски гиперинфляционного сценария
Такие расхождения в оценках лишний раз подтверждают, насколько неопределённой остаётся ситуация. Экономика продолжает испытывать влияние множества разнонаправленных факторов, и предсказать итоговую траекторию цен становится всё сложнее.
3. Ключевая ставка: новые горизонты жёсткости
Вместе с инфляционными ожиданиями пересмотру подверглись и прогнозы по ключевой ставке. Здесь разброс мнений оказался ещё шире, что отражает принципиально разные взгляды на дальнейшие шаги регулятора.
Среднегодовой уровень ставки в текущем году, согласно консенсусу, должен составить 17,5%. Это подразумевает, что на заключительном заседании 20 декабря Банк России поднимет показатель до 23%. Такой шаг стал бы логичным продолжением курса на ужесточение денежно-кредитной политики, который проводится на протяжении последних месяцев.
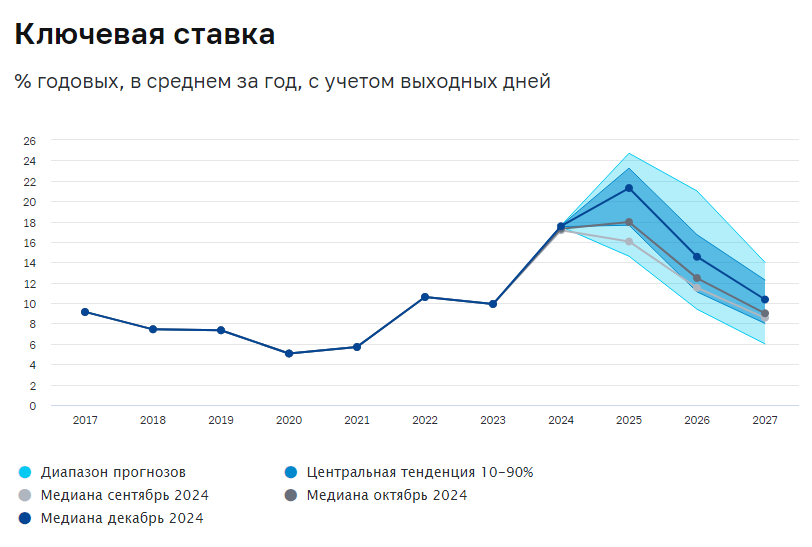
На 2025 год консенсус-прогноз предполагает среднегодовую ставку на уровне 21,3%. Если отталкиваться от 23% на старте года, то выходит, что ниже 20% показатель не опустится в течение всех двенадцати месяцев. Возможное смягчение начнётся не раньше второго полугодия, и то очень осторожными темпами.
Верхняя граница среднегодовых ожиданий приближается к 25%. Это означает, что часть аналитиков допускает продолжение цикла повышения и в следующем году, причём ставка должна будет подняться выше 25%, чтобы среднее значение вышло на такой уровень. Подобные цифры ещё пару лет назад казались немыслимыми, а теперь они обсуждаются как вполне рабочий сценарий.
Дальнейшая траектория тоже не предполагает быстрого возврата к привычным значениям. Средний уровень на 2026 год прогнозируется в районе 14,6%, а на 2027-й — 10,4%. Иными словами, даже через три года ставка останется двузначной, что продолжит оказывать давление на кредитную активность и стоимость заимствований для бизнеса и населения.
4. Альтернативный взгляд на действия регулятора
При всей жёсткости консенсусных ожиданий существует и иная точка зрения. Допускаю, что ставка может остаться без повышения либо вырастет символически, после чего достаточно быстро начнёт снижаться. Не утверждаю это как основной сценарий и не настаиваю на его высокой вероятности — скорее, рассматриваю как запасной вариант развития событий. Но исключать его полностью было бы неправильно.
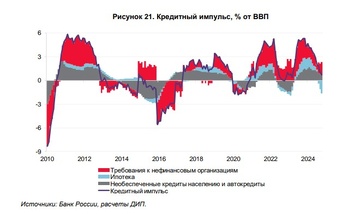 У регулятора появились дополнительные аргументы в пользу паузы в ужесточении политики
Причин для такого манёвра может быть несколько. Во-первых, эффект от уже проведённых повышений проявляется с временным лагом, и его полное влияние на инфляцию ещё не реализовалось. Во-вторых, чрезмерное ужесточение способно спровоцировать избыточное охлаждение экономики, что создаст новые риски. Наконец, динамика инфляционных ожиданий населения и бизнеса может начать разворачиваться раньше, чем это закладывается в текущие модели.
Тем не менее базовым остаётся сценарий, предполагающий сохранение высокой ставки на протяжении длительного времени. Именно он заложен в консенсус-прогнозе и именно под него стоит выстраивать личные финансовые стратегии на ближайшие годы.
Полный обзор декабрьского макроэкономического прогноза заслуживает отдельного изучения: в нём собраны не только цифры, но и качественные комментарии участников опроса, позволяющие глубже понять логику их оценок. Возвращаться к этим данным придётся не раз — по мере появления фактической статистики и новых заседаний по ключевой ставке.