
Российский валютный рынок продолжает жить в условиях, которые еще пару лет назад сложно было представить. Санкционные ограничения, отключение от международных расчетных систем и остановка торгов рядом валют на Московской бирже заставили финансовые институты искать новые способы определения справедливой стоимости денег. Очередной шаг в этом направлении сделан Центральным банком, который объявил о пересмотре подхода к расчету официальных курсов. Разбираюсь в деталях, потому что изменения затрагивают и тех, кто следит за курсами ради общего понимания, и тех, кто реально работает с валютой.
Суть нововведения в том, что регулятор наконец-то признал необходимость комбинировать данные из двух параллельных миров — биржевого и внебиржевого. Раньше для валют, которые еще котируются на Мосбирже, источником истины служили исключительно биржевые показатели. Для тех, что ушли с биржи, использовались межбанковские сделки. Теперь оба источника будут работать вместе, формируя некую усредненную картину.
Честно говоря, я долго наблюдала за тем, как расходились эти два мира, и могу сказать, что ситуация назревала давно. Еще в середине лета, когда крупные игроки начали массово уходить с биржевых площадок из-за санкционных рисков, стало очевидно: биржевой курс постепенно превращается в формальность. Основные объемы операций переместились на межбанковский рынок, а биржа осталась местом, где торгуют небольшие объемы, не отражающие реального баланса спроса и предложения.
1. Почему прежний подход устарел
Парадокс заключался в том, что для доллара и евро Центробанк использовал данные внебиржевых торгов — там, где как раз и происходили основные сделки. Поэтому официальные курсы этих валют оставались достаточно близкими к реальности. А вот юань, который продолжал официально торговаться на бирже, оценивался по биржевым котировкам, которые все дальше уходили от того, что происходило на межбанке. Разрыв между официальным и фактическим курсом юаня стал увеличиваться, причем официальный курс оказывался заметно ниже реального.
Мне кажется, именно это противоречие и подтолкнуло регулятора к пересмотру методики. Слишком уж странно выглядела ситуация, когда одни валюты оценивались по живому рынку, а другие — по площадке, которая утратила связь с реальностью. Теперь для юаня и других валют, сохранивших биржевые торги, будут учитываться оба сегмента. В каком именно соотношении — в пресс-релизе не уточняется, и это оставляет пространство для интерпретаций.
2. Что происходит с курсами прямо сейчас
Чтобы понять масштаб проблемы, достаточно посмотреть на сегодняшние цифры. На внебиржевом рынке юань метался в диапазоне от 13,65 до 14,65 рубля — это колебания более семи процентов за один день. Такие скачки уже перестали быть чем-то исключительным. В то же время на Московской бирже тот же юань двигался в коридоре от 13,37 до 13,54 рубля, то есть волатильность составила чуть более одного процента, а сам курс оказался заметно ниже.
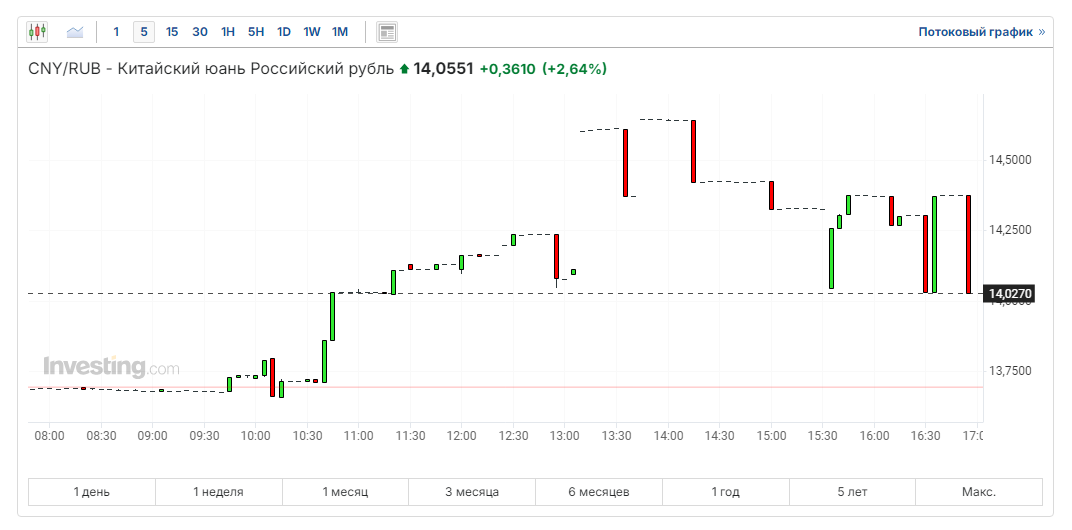
Любопытно, что динамика двух рынков не совпадает даже по направлению. Утром биржевой курс снижался, тогда как межбанковский рос. К концу дня ситуация разворачивалась наоборот. Пиковые значения достигаются в разное время, и это создает полное ощущение, что мы имеем дело с двумя разными валютами, а не с одной и той же.
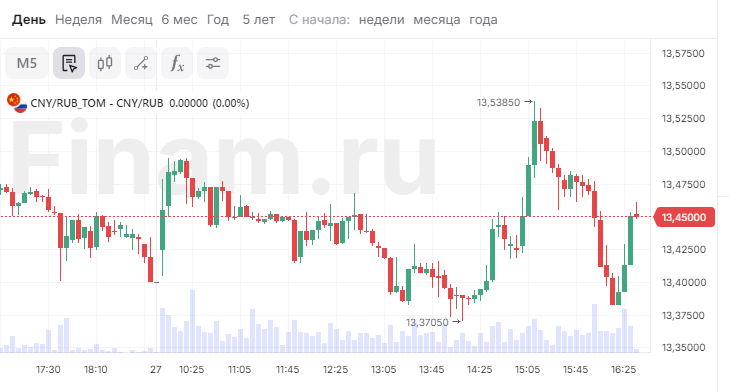
Какой из этих курсов можно считать настоящим? Очевидно, что внебиржевой, потому что именно там сейчас концентрируются крупные сделки. Биржа превратилась в площадку для небольших операций, которые не отражают реального положения дел. Однако полностью игнорировать ее тоже нельзя — там по-прежнему совершаются сделки, и они должны как-то учитываться в общей картине.
3. Кросс-курсы как новый инструмент влияния
Отдельного внимания заслуживает пункт пресс-релиза о возможности рассчитывать курсы через кросс-курсы в случае недоступности прямых данных. Это открывает интересные перспективы для валют, которые уже не торгуются на бирже. Теоретически теперь можно будет комбинировать данные внебиржевых торгов с расчетами, основанными на биржевых котировках других валютных пар.
Например, если есть биржевой курс юаня к рублю и есть курс доллара к юаню, то перемножив их, можно получить расчетный курс доллара к рублю. Звучит просто, но на практике это может привести к тому, что официальные курсы доллара и евро начнут отдаляться от реальности точно так же, как это уже произошло с юанем. Ведь если в формуле используется биржевой курс юаня, который сам по себе занижен, то и итоговый кросс-курс окажется искаженным.
Будет ли регулятор активно использовать этот механизм — пока неизвестно. Методика предусматривает такую возможность, но не обязывает ее применять. Однако сам факт наличия подобного инструмента настораживает, потому что он может внести дополнительную путаницу в и без того непростую систему курсообразования.
4. Чего ждать в ближайшее время
Новая методика — это шаг в правильном направлении, но не решение всех проблем. Официальные курсы валют, которые продолжают торговаться на бирже, станут чуть ближе к реальности, но полного совпадения ждать не стоит. Для доллара и евро ситуация может даже ухудшиться, если кросс-курсы начнут активно использоваться в расчетах. В любом случае, двойственность валютных курсов в России сохранится, и участникам рынка придется жить с этим дальше.
Наблюдать за всем этим, признаться, увлекательно с аналитической точки зрения, но крайне утомительно с практической. Разные площадки, разные котировки, разная динамика — все это создает ощущение, что единого валютного рынка в стране больше не существует. Есть несколько параллельных реальностей, каждая из которых живет по своим правилам. И официальный курс теперь будет лишь попыткой усреднить эти реальности, не имея возможности объединить их по-настоящему.
Остается только следить за тем, как регулятор будет применять новую методику на практике. Возможно, со временем появятся уточнения по соотношению биржевых и внебиржевых данных, а также по использованию кросс-курсов. Пока же можно констатировать: валютный рынок России продолжает адаптироваться к новым условиям, и этот процесс далек от завершения.