
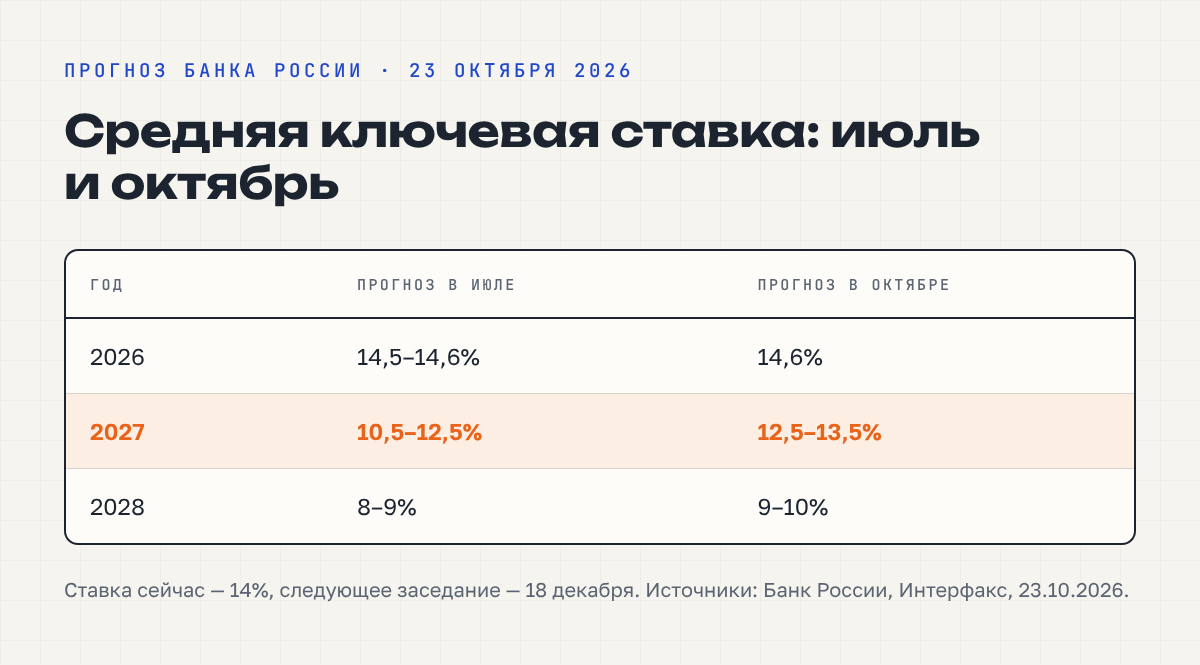
Октябрьское заседание Центробанка не принесло сюрпризов в части самого решения, однако заставило иначе взглянуть на горизонт планирования. Регулятор второй раз подряд оставил ключевую ставку на отметке 14%, и рынок воспринял это как ожидаемый шаг. Гораздо более значимым оказался пересмотр прогнозных ориентиров: средний уровень ставки в 2027 году теперь оценивается в диапазоне 12,5–13,5%, тогда как ещё в июле речь шла о 10,5–12,5%. Это означает, что период дешёвых денег отодвигается как минимум на несколько лет, и бизнесу придётся выстраивать стратегию с учётом длительного сохранения жёстких денежно-кредитных условий.
Подобные сигналы заставляют пересматривать не только кредитные планы, но и всю финансовую модель предприятия. Я наблюдаю, как компании, которые ещё весной закладывали в бюджеты постепенное смягчение политики, теперь вынуждены экстренно пересчитывать долговую нагрузку и искать внутренние резервы. Ситуация напоминает затянувшуюся зиму: все ждали оттепели, а синоптики продлили морозы ещё на сезон.
1. Что именно изменилось в риторике регулятора
Сам набор решений выглядит следующим образом: ключевая ставка осталась на уровне 14% без изменений, а следующее заседание назначено на 18 декабря. При этом прогноз инфляции на конец 2026 года повышен до 7,1–7,6%, хотя ранее регулятор ориентировался на коридор 6–7%. Средняя ставка в 2027 году теперь видится в диапазоне 12,5–13,5%, а в 2028 году — 9–10%. Оба ориентира заметно выше июльских оценок. Сигнал для рынка прозрачен: дальнейшие шаги будут зависеть от динамики инфляции и инфляционных ожиданий, и о скором снижении говорить не приходится.
Мне особенно важно подчеркнуть, что регулятор не просто констатирует факт высокой инфляции, но и признаёт структурные ограничения. В ряде отраслей производственные мощности сократились, и восстановление предложения может занять больше времени, чем предполагалось ранее. Пока спрос опережает возможности экономики, стоимость денег будет оставаться высокой. Это принципиально иная логика, чем та, к которой привыкли многие предприниматели за последние годы.
2. Почему инфляция не отпускает
Цифры третьего квартала выглядят тревожно: цены росли темпами около 8% в годовом выражении, тогда как во втором квартале показатель составлял 4,8%. Инфляционные ожидания, по оценке руководства Центробанка, находятся вблизи максимумов последних лет. Это означает, что люди и компании закладывают в свои решения дальнейший рост цен, а подобные настроения сами по себе подпитывают инфляцию. Получается замкнутый круг, разорвать который можно только длительным удержанием высоких ставок.
Я вижу, как эта логика отражается на поведении предприятий: одни спешат закупить товары и сырьё впрок, опасаясь удорожания, другие, наоборот, замирают в ожидании и откладывают инвестиции. И то и другое создаёт дополнительные перекосы в экономике. Пока предложение не догонит спрос, регулятор будет держать деньги дорогими, и с этим придётся считаться.
3. Цена отложенного снижения в конкретных цифрах
Чтобы понять масштаб влияния, достаточно рассмотреть простой пример. Допустим, компания имеет задолженность перед банком в размере 50 миллионов рублей по кредиту с плавающей ставкой, привязанной к ключевой с надбавкой в 5 процентных пунктов. Если бы июльский прогноз реализовался, средняя ключевая ставка в 2027 году составила бы 11,5%, а годовые проценты — 8,25 миллиона рублей. По новому прогнозу средний уровень ставки равен 13%, и проценты возрастают до 9 миллионов. Разница в 750 тысяч рублей — это сумма, которой в бюджете просто нет, если он верстался летом.
Подобные расчёты я рекомендую провести каждому финансовому директору уже сейчас. Даже небольшая корректировка прогнозной ставки способна существенно изменить картину денежных потоков на горизонте двух-трёх лет. Игнорировать этот фактор — значит сознательно закладывать в план дефицит, который проявится в самый неподходящий момент.

4. Практические шаги на ближайшие месяцы
Исходя из новой реальности, я бы выделила пять ключевых решений, которые стоит принять до весны. Первое — бюджет на 2027 год необходимо строить из расчёта ставки 13–14%, а не из надежды на быстрое смягчение. Если снижение всё же произойдёт раньше, появится дополнительный запас прочности, который можно направить на развитие.
Второе — прогноз денежных потоков на 13 недель. Такой горизонт позволяет увидеть кассовый разрыв задолго до того, как он превратится в проблему с выплатой зарплаты или расчётом с поставщиками. Это инструмент раннего предупреждения, а не панического реагирования.
Третье — приоритет собственных средств над заёмными. Избыточные запасы на складах и просроченная дебиторская задолженность представляют собой самые дешёвые деньги, поскольку они уже находятся в распоряжении компании. Наведение порядка в оборотном капитале часто даёт больше, чем попытки выбить у банка скидку в полпроцента.
Четвёртое — ревизия плавающих кредитов. Стоит честно ответить на вопрос, выдержит ли компания платежи, если ставка останется на уровне 14% до лета. Если ответ отрицательный, переговоры с банком лучше начинать сейчас, пока нет просрочек и репутационных потерь. Банки охотнее идут на реструктуризацию, когда заёмщик приходит с расчётами и предложениями, а не с признанием собственной несостоятельности.
Пятое — свободный остаток средств должен работать. Если деньги не нужны в обороте в ближайшие недели, их стоит разместить на депозит или использовать инструменты овернайт. Пока ставки высокие, средства, лежащие на расчётном счёте без процентов, фактически теряют покупательную способность с каждым днём.
Все эти меры кажутся очевидными, однако на практике я регулярно сталкиваюсь с тем, что компании откладывают их реализацию до лучших времён. Но лучшие времена в виде низких ставок наступят не скоро, а цена бездействия растёт с каждым заседанием Центробанка.