
Финансовое планирование редко бывает простым, особенно когда речь заходит о решениях Центробанка. Прогнозы на 2027 год заставляют задуматься даже тех, кто обычно не следит за макроэкономическими сводками. Слишком уж ощутимо ключевая ставка влияет на повседневную жизнь: от процентов по депозитам до доступности ипотеки.
Специалисты Центра макроэкономических исследований представили два возможных направления развития событий. Одно из них предполагает сохранение жесткой денежно-кредитной политики с показателем около 14% почти весь год. Второй вариант выглядит более оптимистично для заемщиков — постепенное смягчение с возможным снижением до 11,25% к декабрю.
Разница между этими траекториями огромна, и от того, какая из них реализуется, зависят финансовые решения миллионов людей. Стоит разобраться в деталях обоих сценариев, понять логику регулятора и оценить, как правильно действовать в условиях такой неопределенности.
Оба варианта развития событий выглядят достаточно обоснованными, и ни один из них нельзя сбрасывать со счетов. Многое будет зависеть от того, насколько успешно Центробанку удастся приблизить инфляцию к целевому уровню 4%. Это главный ориентир, вокруг которого строятся все расчеты.
1. Зачем регулятору удерживать высокую ставку и почему это не всегда работает
Механизм воздействия ключевой ставки на экономику только на первый взгляд кажется простым. Когда деньги становятся дорогими, кредитная активность замедляется: люди реже берут займы, бизнес откладывает инвестиционные проекты, а свободные средства оседают на депозитах под привлекательный процент. Всё это должно охлаждать потребительский спрос и замедлять рост цен.
Однако у столь жесткого подхода есть и обратная сторона. Дорогое кредитование сдерживает развитие производства, увеличивает финансовую нагрузку на компании и может привести к замедлению экономического роста. Регулятору приходится постоянно балансировать между двумя целями: подавлением инфляции и сохранением деловой активности.
Именно этот баланс и определяет, какой из сценариев окажется ближе к реальности. Если инфляционное давление останется устойчивым, о быстром смягчении политики придется забыть. Если же цены начнут замедляться увереннее, у Центробанка появится пространство для маневра.
Прогнозы экономистов учитывают и дополнительные факторы, которые не всегда очевидны на первый взгляд. Речь идет об инфляционных ожиданиях населения и плановой индексации тарифов ЖКХ. Оба эти момента способны поддерживать ценовое давление даже при формально высокой ставке.
2. Осторожный сценарий: ставка останется высокой почти весь год
Первый вариант развития событий предполагает, что регулятор не станет торопиться со смягчением. По расчетам аналитиков, в декабре 2026 года Центробанк может в третий раз подряд сохранить ставку без изменений, а затем обозначить намерение придерживаться строгой политики и в первой половине следующего года.
Средний уровень показателя при таком раскладе будет держаться в районе 14% на протяжении значительной части 2027 года. Лишь ближе к концу периода возможно умеренное снижение — примерно до 13%. Для тех, кто хранит сбережения на депозитах, это означает сохранение относительно высоких процентов дольше, чем ожидают многие участники рынка.
Впрочем, важно понимать: банки не обязаны автоматически удерживать максимальные ставки по вкладам. Каждая кредитная организация самостоятельно оценивает потребность в привлечении средств, уровень конкуренции и стоимость фондирования. Поэтому даже при стабильно высокой ключевой ставке доходность депозитов может различаться.
Заемщикам в этом сценарии придется сложнее всего. Стоимость кредитов останется высокой, а рассчитывать на быстрое удешевление ипотеки или потребительских займов не стоит. Финансовая нагрузка на тех, кто уже имеет обязательства, сохранится на прежнем уровне.
3. Быстрое смягчение: надежда на 11,25% к концу года
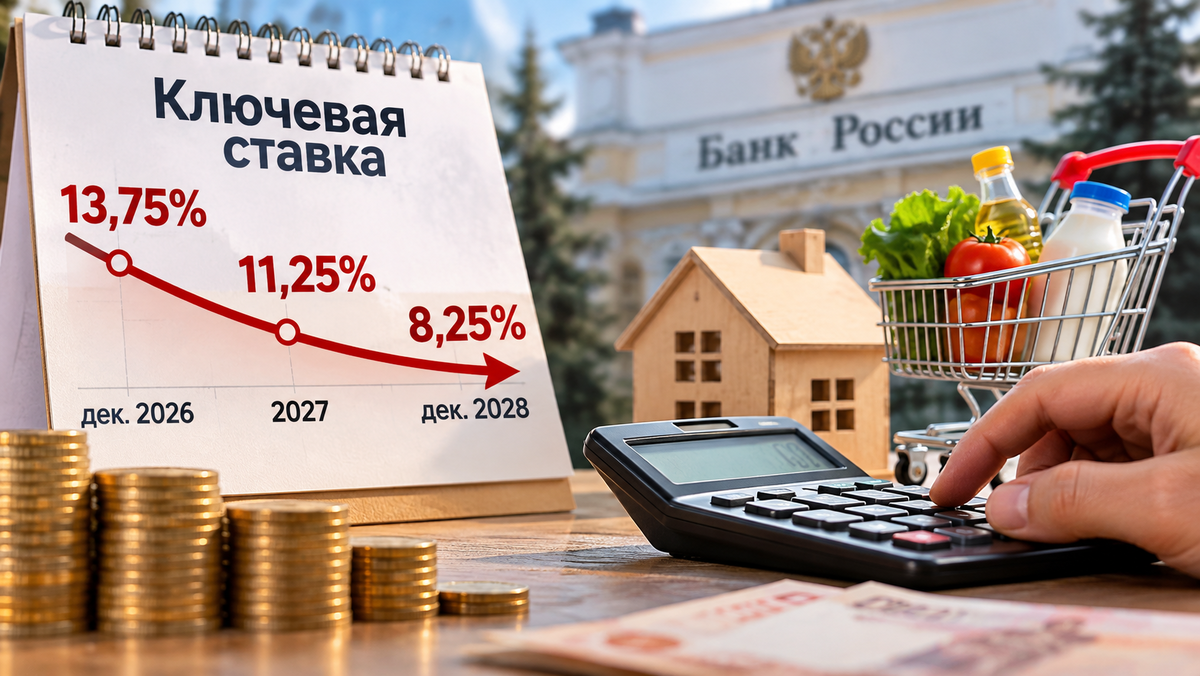
Альтернативная траектория выглядит более привлекательной для экономики в целом. Она предполагает, что уже в декабре 2026 года регулятор решится на снижение ставки до 13,75%. Затем процесс продолжится, и к концу 2027 года показатель может достичь 11,25%. В перспективе до декабря 2028 года аналитики допускают дальнейшее снижение до 8,25%.
Такое развитие событий постепенно сделало бы кредиты доступнее, облегчило финансовое положение бизнеса и создало условия для восстановления инвестиционной активности. Однако у этого сценария есть существенный нюанс, о котором часто забывают.
Слишком быстрое смягчение денежно-кредитных условий способно разогнать инфляцию. Если спрос останется высоким, а стоимость денег начнет снижаться раньше времени, рост цен может замедлиться значительно хуже, чем рассчитывает регулятор. В итоге борьба с инфляцией затянется, и достижение целевых 4% окажется под вопросом.
Поэтому второй сценарий — это не обещание, а лишь одна из вероятных траекторий. Воспринимать его как гарантированный план было бы ошибкой. Реальность будет зависеть от множества факторов, включая динамику инфляции и готовность регулятора идти на постепенное смягчение.
4. Почему ставка может оказаться выше прогнозов самого Центробанка
В расчетах экономистов есть любопытный момент, который заслуживает отдельного внимания. По их оценкам, для устойчивого возвращения инфляции к 4% потребуется удерживать ключевую ставку на 1,8–4,9 процентного пункта выше той траектории, которая заложена в официальные прогнозы Банка России.
До третьего квартала 2027 года средний уровень ставки может составлять 13,8–14,1% вместо ожидаемых регулятором 13,1%. Разница кажется небольшой, но на практике она отражает существенную разницу в оценке перспектив борьбы с инфляцией.
Причина такой осторожности кроется в факторах, которые не зависят напрямую от решений Центробанка. Инфляционные ожидания населения играют огромную роль: если люди верят, что цены продолжат расти, они стараются совершать крупные покупки заранее, поддерживая спрос. Индексация тарифов ЖКХ в 2027 году также добавит давления на расходы домохозяйств и себестоимость товаров.
Получается, что даже высокая ставка не гарантирует автоматического замедления инфляции. Регулятору приходится учитывать целый комплекс обстоятельств, которые могут как ускорить, так и замедлить процесс стабилизации цен.
5. Что уже решил регулятор и на что смотреть в декабре
На октябрьском заседании 2026 года совет директоров Банка России оставил ключевую ставку на уровне 14% годовых. Сигнал относительно дальнейших шагов остался нейтральным, однако прогноз по уровню ставки на 2027 год был ужесточен. Это важный момент, который нельзя игнорировать.
Сохранение показателя на прежнем уровне не означает полного отказа от снижения в будущем. Но и трактовать это решение как скорое смягчение политики тоже не стоит. Декабрьское заседание станет ключевым ориентиром: если ставка вновь останется неизменной, это укрепит позиции осторожного сценария. Если же регулятор решится на снижение, рынок получит сигнал о том, что инфляционная ситуация позволяет двигаться к более мягким условиям.
При этом значение имеют не только цифры, но и формулировки. Комментарии представителей Центробанка порой оказываются важнее самого решения, поскольку именно они задают ожидания участников рынка на ближайшие месяцы.
6. Что всё это значит для вкладчиков
Для тех, кто хранит сбережения на депозитах, прогнозы имеют прямое практическое значение. Механизм прост: чем выше ключевая ставка, тем активнее банки конкурируют за деньги вкладчиков и тем привлекательнее условия по вкладам. При смягчении политики ситуация меняется — доходность новых депозитов начинает постепенно снижаться.
Если реализуется первый сценарий со ставкой около 14% большую часть года, у вкладчиков сохранится возможность выбирать предложения с относительно высокой доходностью. При быстром снижении ставки банки начнут активнее пересматривать условия новых вкладов, особенно краткосрочных.
Важно помнить: изменение ключевой ставки не влияет на уже открытые депозиты с фиксированной доходностью. Если договор предусматривает неизменный процент на весь срок размещения, банк обязан соблюдать эти условия. Поэтому при ожидании снижения ставок разумно заранее зафиксировать привлекательную доходность на длительный период.
Однако универсального решения здесь нет. Длинный вклад ограничивает доступ к деньгам, а досрочное закрытие часто приводит к потере начисленных процентов. Стоит внимательно изучать условия договора и оценивать, какая часть сбережений может понадобиться в ближайшее время.
Отдельного внимания заслуживают акционные предложения, которые иногда позволяют получить доходность выше стандартных ставок. У таких продуктов обычно есть ограничения по сроку действия, сумме или категории клиентов. К тому же при дальнейшем снижении ключевой ставки банки просто не смогут поддерживать столь высокую доходность.
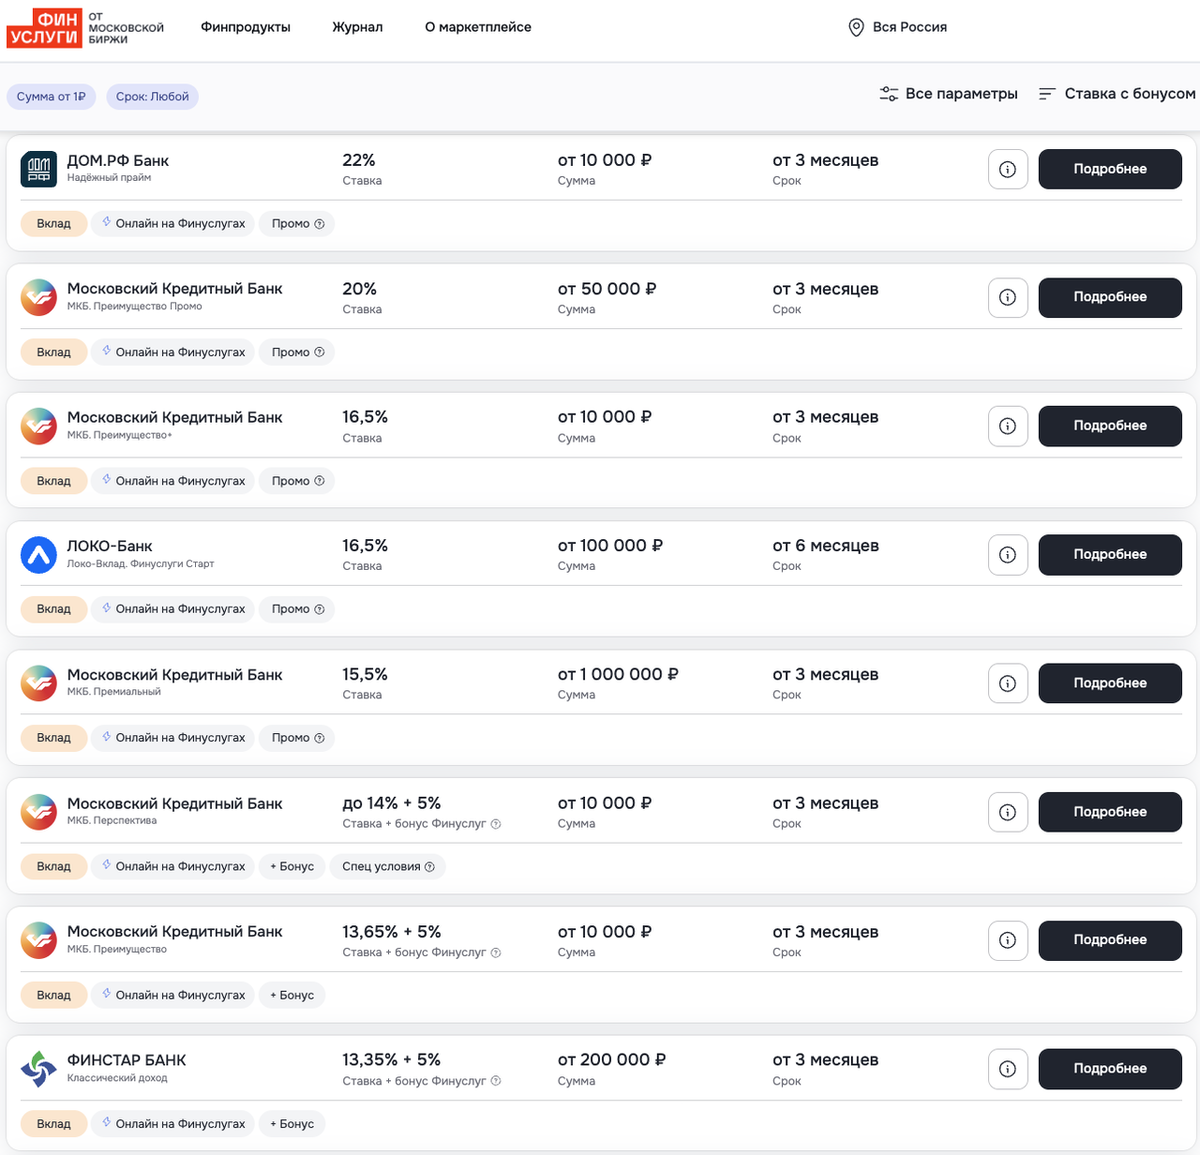
Мне кажется, что текущий момент действительно можно рассматривать как возможность зафиксировать высокие проценты. Ставки, которые еще встречаются на рынке, — это уже не рыночная норма, а ограниченные по времени предложения. При дальнейшем смягчении политики они исчезнут, и вернуть такую доходность будет сложно.
Открыть вклад с привлекательной ставкой можно полностью онлайн, потратив на оформление не более пятнадцати минут. Все депозиты, размещенные через официальные финансовые платформы, застрахованы государством. Страховое возмещение составляет 1,4 млн рублей на одного вкладчика в одном банке, поэтому крупные суммы разумно распределять между несколькими кредитными организациями.
7. Как снижение ставки отразится на заемщиках
Потенциальным заемщикам прогнозы Сбербанка тоже дают пищу для размышлений. При снижении ключевой ставки у банков появляется возможность постепенно уменьшать стоимость кредитования — от потребительских займов до ипотечных программ.
Но рассчитывать на мгновенное удешевление всех кредитов не стоит. Банки учитывают не только решение регулятора, но и собственные риски, стоимость привлечения средств, платежеспособность клиентов и общую ситуацию на финансовом рынке. Поэтому скорость изменения условий по кредитам будет зависеть от множества факторов.
Особенно осторожно стоит относиться к прогнозам по ипотеке. Даже если ключевая ставка начнет снижаться, конечные условия кредитования будут определяться конкретной программой и политикой банка. Для действующих заемщиков с фиксированной ставкой снижение ключевой ставки не означает автоматического уменьшения платежа — для этого потребуется рефинансирование или другие предусмотренные договором механизмы.
8. Какой сценарий выглядит более вероятным
Главный вывод из представленных прогнозов заключается не столько в конкретных цифрах, сколько в сохраняющейся неопределенности относительно дальнейшей инфляции. Сценарий быстрого снижения до 11,25% привлекательнее для заемщиков и бизнеса, но для его реализации необходимо устойчивое ослабление инфляционного давления.
Первый вариант со ставкой около 14% большую часть года выглядит более осторожным и учитывает вероятность того, что борьба с инфляцией потребует дополнительного времени. Ни один из сценариев нельзя считать гарантированным — ситуация может измениться под влиянием внутренних экономических процессов, динамики спроса, тарифов и ожиданий населения.
Я считаю, что строить финансовые планы исключительно на ожидании снижения ставки до 11,25% было бы опрометчиво. Это лишь один из возможных вариантов, и вероятность его реализации далеко не стопроцентная. Гораздо разумнее оценивать реальные предложения банков, сравнивать доходность с учетом срока размещения и внимательно изучать условия досрочного снятия средств.
Если деньги в ближайшее время не понадобятся, фиксация привлекательной ставки на определенный срок может оказаться разумным решением. Но полностью лишать себя финансового резерва ради максимального процента тоже не стоит. 2027 год может стать периодом постепенного изменения условий для вкладчиков и заемщиков, и скорость этих изменений будет зависеть прежде всего от динамики инфляции и решений Банка России.