
Центральный банк, устанавливая ключевую ставку, по сути задает температурный режим для всей национальной экономики. Бывают периоды, когда этот показатель находится на низком уровне, стимулируя деловую активность, а бывают моменты, когда он взлетает до небес, сигнализируя о серьезных проблемах. Сегодняшняя ситуация в России уникальна: ставка перешагнула психологическую отметку в 20% и продолжает расти, достигая значений, которые еще недавно казались немыслимыми. Это уже не просто высокая ставка — это запредельный уровень, который заставляет переосмысливать привычные экономические модели.
Если взглянуть на мировую практику, то становится очевидно: Россия по уровню ключевой ставки занимает двенадцатое место на планете. Это означает, что даже большинство африканских государств, традиционно считающихся зоной высокой инфляции, имеют более мягкую денежно-кредитную политику. Еще одно повышение — и страна войдет в первую десятку стран с самой дорогой стоимостью денег. Такой рекорд за последние два десятилетия не наблюдался ни разу.
Россия вошла в тройку экономик G20 по уровню ключевой ставки, уступая лишь Аргентине и Турции. Примечательно, что обе эти страны находятся в состоянии перманентного экономического кризиса, что лишний раз подтверждает тревожность текущей ситуации. Справедливости ради стоит отметить, что сам регулятор не является источником проблемы — он лишь реагирует на те дисбалансы, которые уже сформировались в экономике. Центробанк выполняет свою функцию, подстраивая денежно-кредитную политику под реалии, которые были созданы задолго до текущего цикла повышения ставок.
1. Термометр показывает болезнь
Мне близка аналогия, согласно которой ключевая ставка — это термометр, измеряющий температуру экономического организма. Чем выше показатель — тем сильнее развивается патология. Если ставка продолжает расти и достигает экстремальных значений, значит, болезнь не отступает, а переходит в более опасную стадию. К сожалению, текущая динамика говорит именно об этом.
Ключевая ставка как индикатор состояния экономики: чем выше значение, тем серьезнее патология. При этом важно понимать, что ставка — это не только измерительный прибор, но и лекарство. Регулятор пытается с ее помощью сбить инфляционную температуру, однако судя по тому, что дозировка продолжает увеличиваться, терапия пока не приносит желаемого результата. Болезнь прогрессирует, и это отражается на всех сферах экономической жизни.
Влияние запредельной ставки распространяется на четыре ключевые области: макроэкономику в целом, предпринимательский сектор, финансовые рынки и повседневную жизнь обычных людей. Каждая из этих сфер испытывает на себе давление дорогих денег, хотя и по-разному.
2. Макроэкономические риски стагфляции
Повышение ключевой ставки — это всегда компромисс. С одной стороны, регулятор пытается затормозить инфляцию, с другой — неизбежно замедляет экономический рост. Логика проста: дорогие кредиты лишают бизнес возможности инвестировать в развитие, а ведь современная экономика функционирует преимущественно на заемных средствах. Когда ставка достигает запредельных значений, этот механизм начинает давать сбои.
Особую тревогу вызывает риск стагфляции — состояния, при котором экономика не растет или даже сокращается, а цены продолжают ползти вверх. Это наихудший сценарий для любой страны, поскольку выход из стагфляции всегда длительный и болезненный. Россия уже переживала подобное в девяностые годы, и этот период до сих пор вспоминается как один из самых тяжелых в новейшей истории. Глава Центробанка уже начала упоминать стагфляцию как потенциальный риск, что само по себе является тревожным сигналом.
Парадокс заключается в том, что ставка растет, но инфляция не останавливается. Это означает, что торможение экономики происходит без достижения основной цели — ценовой стабилизации. Я предполагал, что регулятор может приостановить цикл ужесточения, когда экономика начнет явно замедляться, и в третьем квартале такие признаки действительно наблюдались. Однако затем экономические ведомства пересмотрели прогноз по росту ВВП в сторону повышения, что дало Центробанку основания продолжить курс на ужесточение.
3. Бизнес под давлением дорогих денег
Для предпринимательского сектора запредельная ставка означает фактическое закрытие доступа к заемному финансированию. При стоимости кредитов 22-25% годовых лишь единичные отрасли могут позволить себе привлекать средства без убытков. Речь идет о некоторых сырьевых направлениях и сфере услуг, включая финансовый сектор, но даже они работают на грани нулевой рентабельности. Отдельная категория — компании, получающие государственные субсидии на кредитование, но таких меньшинство.
Остальным предприятиям остается рассчитывать только на собственные ресурсы, что в большинстве случаев означает остановку развития. Если собственных средств недостаточно для инвестиций, компания фактически замирает, теряя конкурентоспособность. Но самая тяжелая ситуация складывается у бизнеса с высокой долговой нагрузкой. Большинство корпоративных кредитов привязано к плавающим ставкам, а за последний год стоимость обслуживания долга выросла почти втрое. Такая нагрузка для многих становится непосильной.
Вероятно, в ближайшее время мы увидим волну банкротств, дефолтов и вынужденных продаж бизнеса. Компании будут искать инвесторов, проводить дополнительную эмиссию акций или просто уходить с рынка. Уже сейчас негативные тенденции заметны в строительной отрасли и ряде производственных секторов. На этом фоне может начаться новая волна передела собственности: компании с финансовой подушкой будут скупать подешевевшие активы, а государство, имеющее неограниченные возможности денежной эмиссии, продолжит наращивать свое присутствие в экономике. Это тревожный тренд, поскольку государство исторически является менее эффективным собственником, чем частный бизнес, а монополизация рынков ведет к росту цен и снижению качества товаров и услуг.
4. Фондовый рынок ищет дно
Фондовый рынок при запредельной ставке обречен на длительное пребывание в нижней точке. Индексы акций отражают стоимость крупного бизнеса, а если этот бизнес теряет прибыльность из-за дорогих кредитов, инвесторы закономерно выводят средства. Рынок становится индикатором общего состояния экономики: когда индексы падают, это говорит о глубинных проблемах.
Фондовые индексы как зеркало экономики: падение котировок сигнализирует о негативных процессах. Однако еще более тревожная ситуация складывается на рынке облигаций, который находится на значительно более глубоком дне, чем акции. Особенно показательна динамика государственных облигаций федерального займа.
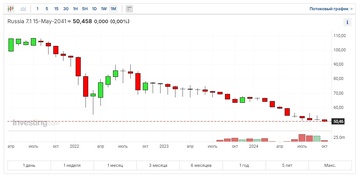
Российский государственный долг торгуется с дисконтом, достигающим половины номинальной стоимости, что беспрецедентно для страны с относительно низким уровнем госдолга. Доходности по долгосрочным ОФЗ закрепились на уровне 16-17% годовых, что создает эффект долговой спирали. Государство вынуждено занимать все больше, чтобы обслуживать ранее взятые обязательства, и этот порочный круг уже начал раскручиваться.
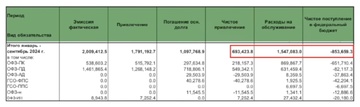
Министерство финансов уже тратит на обслуживание долга больше, чем привлекает новых займов, что является классическим признаком долговой спирали. Такая ситуация в долгосрочной перспективе может привести к серьезным проблемам с бюджетной устойчивостью, хотя пока масштабы госдолга остаются относительно небольшими по мировым меркам.
5. Граждане: иллюзия выгоды и реальные риски
Многие обычные люди воспринимают высокую ставку как подарок судьбы: вклады под 25% годовых кажутся невероятно привлекательными. В комментариях часто встречается недоумение: какое нам дело до ставки Центробанка, если мы можем выгодно разместить сбережения? Такая позиция понятна, но она игнорирует фундаментальную взаимосвязь между доходностью и риском.
До граждан негативные последствия высокой ставки доходят в последнюю очередь, но это не означает, что они не дойдут вовсе. Пока люди ощущают лишь причину происходящего — высокую инфляцию, которая на практике оказывается значительно выше официальных цифр. Реальная инфляция для каждой семьи зависит от потребительской корзины, но многие ощущают ее на уровне ключевой ставки или даже выше.
В нормальных экономических условиях высокая ставка могла бы быть благом для населения: она укрепляет национальную валюту, делает доступнее импортные товары и зарубежные поездки, создает условия для накопления. Однако в текущей ситуации ставка является не следствием здорового роста экономики, а симптомом серьезной болезни. Гарантированная доходность в 25% при официальной инфляции в 10% — это не признак благополучия, а свидетельство того, что реальная инфляция значительно выше декларируемой.
Запредельная доходность консервативных инструментов всегда означает запредельные риски. В конечном итоге финансовое положение граждан не улучшится, а ухудшится, поскольку инфляция съест большую часть накоплений. Кроме того, кредиты при таких ставках становятся финансово нецелесообразными, а риски потери платежеспособности возрастают многократно. Люди без финансовой подушки безопасности — а это большинство населения — оказываются в наиболее уязвимом положении. Тем, кто уже находится в долговой яме, остается только процедура банкротства.
Экономика, бизнес, фондовый рынок и граждане — все пребывают в состоянии крайней нестабильности. Можно и нужно извлекать максимальную пользу из сложившейся ситуации, защищать личные финансы, использовать доступные инструменты сбережения. Но важно не обманывать себя иллюзией благополучия. Носить маски, образно говоря, необходимо, но не стоит делать вид, что эпидемия обойдет стороной. Запредельная ключевая ставка — это не норма, а сигнал о глубоком нездоровье экономики, и последствия этого нездоровья рано или поздно коснутся каждого.