
Раньше всё выглядело предельно просто: человек относил свободные деньги в банк, выбирал срок побольше, ставку повыше и спокойно ждал, пока проценты накапают. Сегодня эта привычная схема уже не кажется такой однозначной. Финансовый ландшафт изменился настолько, что даже консервативные вкладчики начали задаваться вопросами, о которых ещё пару лет назад не задумывались.
В центре внимания оказался не только размер процентной ставки, но и возможность свободно распоряжаться собственными средствами. Я всё чаще замечаю, как люди стали оценивать банковские продукты с точки зрения гибкости, а не только доходности. И это, пожалуй, главный сдвиг в психологии сберегательного поведения.
Деньги постепенно перетекают из классических депозитов в накопительные счета, облигации, фонды денежного рынка. Это не означает, что банковская система теряет клиентов — скорее, она трансформируется вместе с их запросами.
1. Что заставляет пересматривать привычные стратегии
Ключевой фактор, который повлиял на поведение вкладчиков, — это динамика стоимости денег в экономике. Когда ключевая ставка меняется, вслед за ней перестраиваются и условия по всем банковским продуктам. На 25 сентября 2026 года показатель держится на уровне 14% годовых, и регулятор сохранил его на заседании 11 сентября после череды предшествующих снижений.
При этом максимальные ставки по рублёвым вкладам в крупнейших банках демонстрируют постепенное снижение: с 14,49% в первой декаде февраля до 13,87% в начале марта и 13,01% во второй декаде сентября. Разница кажется небольшой, но для человека, который открывал депозит на пике доходности, новый договор на менее выгодных условиях становится поводом задуматься об альтернативах.
Именно в этот момент возникает развилка: снова зафиксировать деньги на длительный срок, оставить их на накопительном счёте или попробовать рыночные инструменты. Здесь и запускается процесс перестройки личных финансов.
2. Накопительные счета как компромисс
Для тех, кто не готов расставаться с деньгами надолго, накопительный счёт выглядит наиболее очевидным решением. Его главное преимущество — отсутствие жёстких временных рамок. Средства можно забрать в любой момент без потери начисленных процентов, что особенно ценно в условиях нестабильных ставок.
Однако у такой свободы есть и оборотная сторона. Банк может изменить доходность по счёту в одностороннем порядке, а привлекательные цифры в рекламе часто действуют лишь при выполнении ряда условий. Я рекомендую всегда проверять, на какой именно остаток начисляются проценты, нужно ли совершать определённые операции по карте и как долго продлится повышенная ставка. Иначе можно получить совсем не тот результат, на который рассчитывали.
3. Облигации и ОФЗ: фиксация доходности на будущее
Всё больше людей, готовых разобраться в инвестиционных механизмах, обращают внимание на долговой рынок. Облигации федерального займа и корпоративные бумаги дают возможность зафиксировать купонный доход на длительный период, что особенно интересно при ожидании дальнейшего снижения ставок.
Но здесь важно не обманываться кажущейся простотой. Облигация — это рыночный инструмент, её цена может колебаться, а итоговая доходность складывается не только из купонов, но и из разницы между ценой покупки и продажи. Сравнивать ОФЗ с банковским вкладом напрямую некорректно: у них разная природа риска и разные механизмы формирования прибыли.
4. Фонды денежного рынка и наличные
Консервативные инвесторы всё чаще присматриваются к фондам денежного рынка. Такие инструменты сочетают высокую ликвидность с доходностью, зависящей от текущей конъюнктуры. Для человека, который не хочет замораживать крупную сумму на депозите, но и держать её без дела на карте не готов, это может стать промежуточным вариантом.
Наличные деньги тоже не теряют популярности. Кто-то формирует резерв на непредвиденные расходы, кто-то не доверяет отдельным финансовым продуктам, а кому-то просто спокойнее, когда часть сбережений находится под рукой. Однако рост объёма наличных в обращении ещё не доказывает, что деньги массово уходят именно со вкладов. Такие выводы требуют более серьёзной аналитики.
5. Вклад или накопительный счёт: что выбрать
Для большинства людей главный выбор сегодня происходит даже не между банком и фондовым рынком, а внутри самой банковской системы. Срочный вклад гарантирует фиксированные условия на весь срок, но ограничивает доступ к деньгам. Накопительный счёт даёт свободу, однако его ставка может измениться в любой момент.
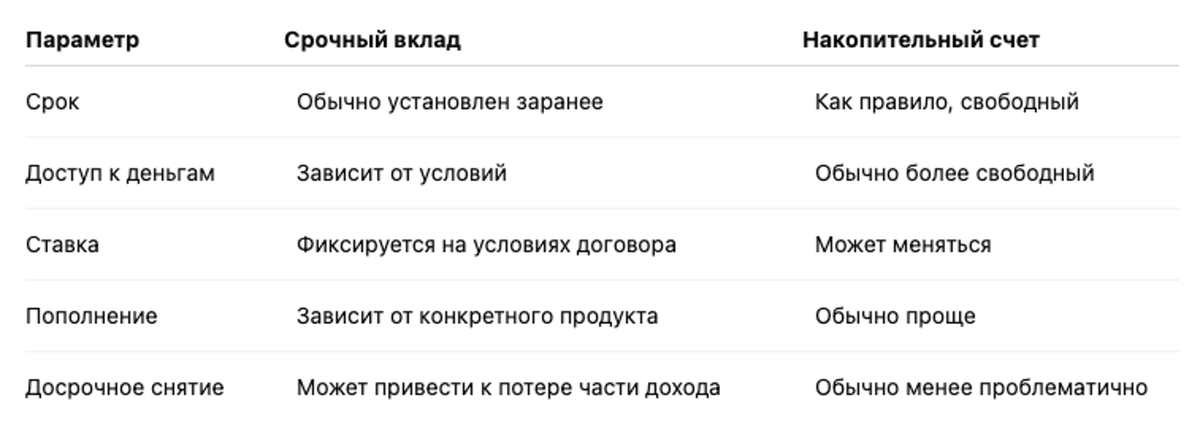
Тому, кому важна предсказуемость, больше подойдёт классический депозит. Если же приоритет — ликвидность, стоит присмотреться к накопительному счёту. Универсального ответа здесь нет: каждый выбирает исходя из собственных финансовых целей.
6. На что смотреть помимо процента
Рекламные кампании банков любят оперировать крупными цифрами. Условные 20% или даже 25% годовых выглядят впечатляюще, но реальная доходность может оказаться заметно ниже заявленной. Повышенная ставка нередко действует только на часть суммы, ограниченный период или при выполнении дополнительных требований.
Перед размещением средств я всегда проверяю несколько параметров: какова фактическая ставка, на какой срок она гарантирована, существуют ли ограничения по минимальному или максимальному остатку, что произойдёт при досрочном снятии и как изменится доходность после завершения акционного периода. Эффективная доходность за весь срок часто оказывается важнее самой громкой цифры в рекламе.
7. Почему банки продолжают бороться за вкладчиков
Деньги клиентов остаются для банков ключевым источником фондирования. Поэтому финансовые организации не могут позволить себе пассивно наблюдать за тем, как средства перетекают к конкурентам или в другие инструменты. Отсюда и появляются специальные предложения, временные повышения ставок и индивидуальные условия для отдельных категорий клиентов.
Во второй декаде сентября максимальная ставка по вкладам в десяти крупнейших банках выросла до 13,01% после 12,95% в первой декаде месяца. Это говорит о том, что борьба за деньги населения продолжается, и условия стоит сравнивать непосредственно перед размещением, а не ориентироваться на данные недельной давности.
8. Стоит ли торопиться с открытием вклада
Текущий уровень ключевой ставки в 14% и максимальные депозитные ставки около 13% создают интересную ситуацию для вкладчиков. С одной стороны, это всё ещё привлекательные условия. С другой — дальнейшая траектория зависит от инфляции и решений регулятора, который будет оценивать складывающуюся экономическую ситуацию.
Тем, кто планировал разместить средства, стоит внимательно изучить доступные предложения прямо сейчас. При этом искать нужно не только максимальный процент, но и понять, какая сумма, на какой срок и на каких условиях действительно подходит. Иногда акционные продукты могут существенно отличаться от стандартных рыночных условий.
Например, сегодня на финансовых маркетплейсах ещё встречаются вклады под рекордные 25% годовых. Это уже не рыночная норма, а ограниченные по времени акции, которые могут исчезнуть в любой момент. При дальнейшем смягчении денежно-кредитной политики банки просто не смогут поддерживать такую доходность, поэтому момент для размещения средств действительно может оказаться удачным.
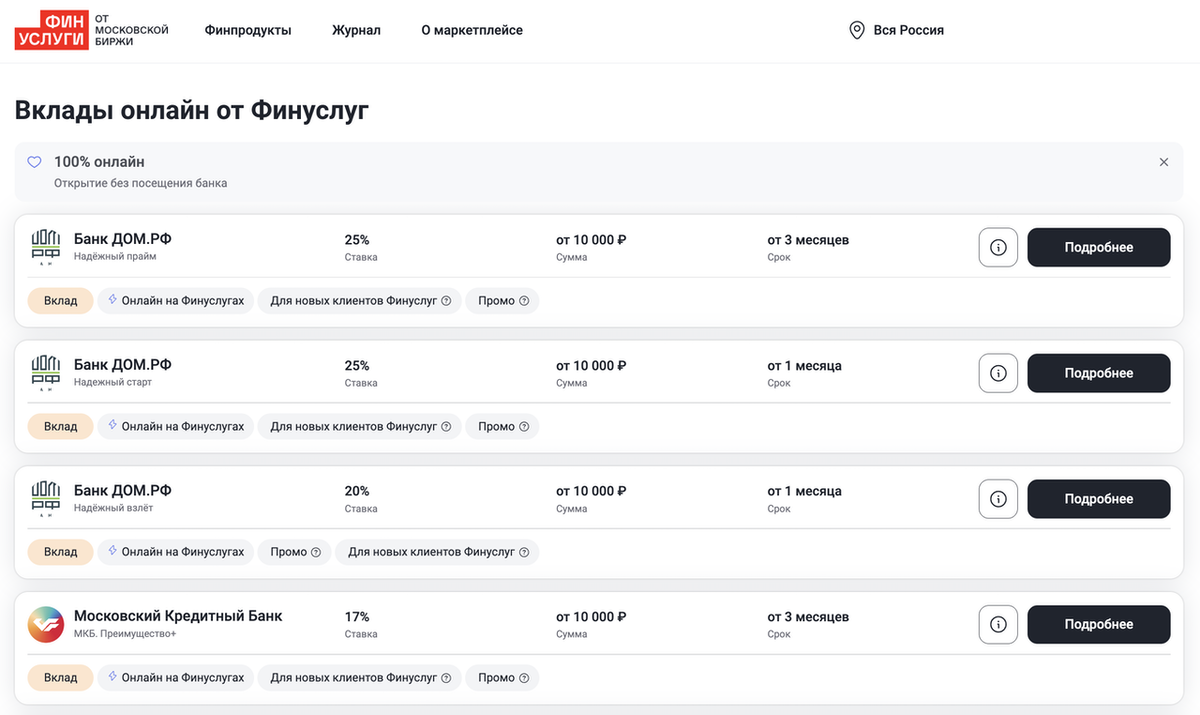
Оформление такого вклада занимает буквально 10–15 минут и проходит полностью онлайн, без визита в офис. Все депозиты, размещённые через официальные платформы, застрахованы государством через систему страхования вкладов. Страховое возмещение составляет 1,4 млн рублей на одного вкладчика в одном банке, поэтому при превышении этой суммы разумно распределять средства между несколькими организациями.
9. Что делать, когда вклад подходит к концу
Если деньги понадобятся в ближайшее время, приоритетом должна стать ликвидность. Если средства не потребуются несколько лет, можно рассмотреть более широкий набор инструментов, предварительно разобравшись в их рисках. Когда главная задача — сохранение капитала, банковский вклад остаётся одним из самых понятных вариантов, особенно в пределах страхового покрытия.
Разумной стратегией может стать разделение накоплений на несколько частей: одну сумму держать на ликвидном счёте, другую разместить на срочном депозите, а третью при соответствующем уровне риска направить в рыночные инструменты. Такой подход позволяет не зависеть от одной ставки и одного финансового решения.
10. Сбережения не исчезают — они меняют форму
Главный вывод, который я делаю из происходящего, заключается в том, что россияне не перестали копить. Изменилась сама структура накоплений. Часть средств остаётся на банковских счетах, часть переходит на накопительные счета, кто-то выбирает облигации или фонды денежного рынка, а кто-то по-прежнему предпочитает наличные.
На выбор влияет сразу несколько факторов: уровень ставок, потребность в быстром доступе к деньгам, ожидания относительно экономики и личные финансовые планы. Поэтому вопрос «куда уходят деньги со вкладов» правильнее переформулировать: «как меняется структура сбережений и почему?» Ответ на него гораздо интереснее и глубже, чем простое перечисление альтернатив.
Пока ставки остаются относительно высокими, банки продолжают конкурировать за деньги клиентов. Но при изменении денежно-кредитных условий привлекательность разных инструментов тоже будет меняться. Поэтому следить стоит не только за рекламным процентом, но и за сроком, условиями, ликвидностью и уровнем риска.
11. Итоговые размышления
Российский рынок сбережений действительно переживает период перестройки. Но говорить о массовом бегстве из банков было бы слишком прямолинейно. Гораздо точнее описывать происходящее как перераспределение денег между различными финансовыми инструментами.
Для одних вкладчиков решающим фактором становится высокий процент. Для других важнее возможность снять деньги в любой момент. Третьи готовы принять рыночный риск ради потенциально большей гибкости или доходности. В 2026 году уже недостаточно просто спросить, какой банк даёт самый высокий процент. Гораздо полезнее сначала определить, на какой срок нужны деньги, насколько важна ликвидность и какой уровень риска приемлем лично для вас.