
Осень выдалась нервной: индекс Мосбиржи откатился к 2 260 пунктам, доходность длинных ОФЗ в очередной раз приблизилась к 17%, а регулятор намекнул, что пауза по ключевой ставке может затянуться до зимы. Настроение у частных инвесторов понятное — хочется то ли спрятаться в кэш, то ли, наоборот, успеть что-то купить, пока цены не ушли выше.
Если смотреть на рынок без паники, октябрь выглядит не точкой страха, а рабочим окном для долгосрочных решений. Ниже — три практических сценария под разный размер капитала: от небольших сумм до полноценного портфеля. Все цифры зафиксированы на 30 сентября 2026 года.
1. Сценарий для старта: длинные ОФЗ
Когда бюджет ограничен суммой от 10 до 50 тысяч рублей, первое, на что я обращаю внимание, — это облигации федерального займа с постоянным купоном и сроком погашения от десяти лет. Сейчас их доходность к погашению находится в диапазоне 16,2–16,9%. Это выглядит особенно интересно на фоне ключевой ставки: премия длинных бумаг к ней достигает почти трёх процентных пунктов, хотя обычно рынок закладывает заметно меньший спред.
Такая аномалия возникла из-за того, что инвесторы перестраховываются и закладывают сценарий, при котором высокая ставка продержится дольше базовых ожиданий. Но даже в этом случае покупатель длинных ОФЗ не остаётся без дохода: купоны продолжают поступать, а при развороте денежно-кредитной политики добавится ещё и рост цены.
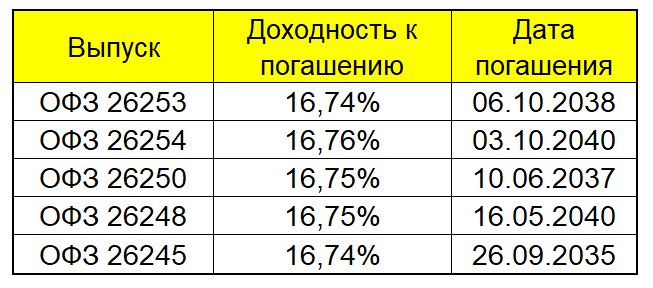
На графике хорошо видно несколько выпусков с максимальной доходностью на конец сентября. Логика простая: если регулятор в декабре начнёт смягчение, стоимость длинных бумаг пойдёт вверх. По оценкам аналитиков, при снижении доходности с 16,6% до 14% в течение года совокупный результат с учётом переоценки тела и реинвестирования купонов может достичь 32%. Если же ставка останется на 14%, инвестор всё равно получает свои 16% годовых купонным доходом. В обоих случаях позиция остаётся рабочей.
Для старта не нужен крупный капитал: одна облигация стоит около тысячи рублей. На 50 тысяч уже можно собрать небольшую лестницу из трёх-пяти выпусков с разными сроками погашения, а на 10 тысяч — взять один выпуск и начать формировать привычку регулярно инвестировать.
Главный риск здесь — не повышение ставки, которого сейчас почти никто не ждёт, а слишком долгое удержание её на текущем уровне. В таком случае цена бумаги не вырастет быстро, но купонный поток всё равно останется. Поэтому для меня это скорее инструмент терпеливого инвестора, чем способ быстрого заработка.
2. Дивидендные истории перед отсечками
Для бюджета от 50 до 200 тысяч рублей октябрь интересен прежде всего дивидендным сезоном. В этом месяце сразу тринадцать компаний проводят отсечки, а общий объём выплат приближается к 500 миллиардам рублей. Это редкий момент, когда можно зафиксировать доходность выше банковского депозита и при этом сохранить шанс на рост капитала.
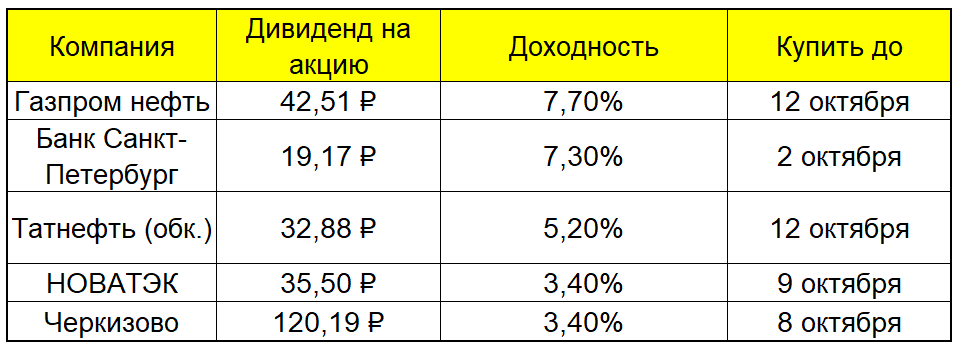
Из всего списка я бы выделил несколько имён. Газпром нефть привлекает дивидендом 42,51 рубля, что в 2,4 раза выше выплаты за аналогичный период прошлого года. Доходность около 7,7% — одна из самых заметных на рынке, а бизнес компании продолжает генерировать прибыль. Банк Санкт-Петербург даёт сопоставимую доходность, но здесь стоит помнить, что чистая прибыль снизилась, поэтому выплаты в будущем могут оказаться скромнее. Это скорее тактическая идея под конкретную отсечку. Татнефть платит дважды в год и сейчас выглядит устойчиво на фоне высоких нефтяных цен.
Отдельно стоит сказать про дивидендный гэп. После отсечки акция почти всегда падает примерно на размер дивиденда, и это нормальный механизм рынка. Если цель — долгосрочное владение и реинвестирование, гэп не страшен: полученные деньги можно направить на покупку подешевевших бумаг и через год получить выплату уже с большего количества акций. А вот попытка купить строго под дивиденд и сразу продать — это уже спекуляция, где гэп может съесть всю потенциальную выгоду.
Риски тоже нельзя сбрасывать со счетов: рекомендация совета директоров ещё не гарантия выплаты. Поэтому я всегда советую распределять капитал между тремя-пятью компаниями и не отдавать одной бумаге больше 10% портфеля.
3. Полноценная сборка портфеля
Когда в распоряжении есть сумма от 200 до 500 тысяч рублей, можно не выбирать между облигациями и акциями, а собрать сбалансированную конструкцию. Я обычно предлагаю клиентам структуру из четырёх частей, каждая из которых решает свою задачу.
Половину капитала имеет смысл отдать под облигации. Это база, которая даёт стабильный купонный доход и защищает портфель при любых внешних шоках. Внутри облигационной части можно сделать лестницу: короткий выпуск на один-два года с доходностью около 15%, средний на три-пять лет и один-два длинных выпуска с доходностью выше 16%.
Ещё 30% логично направить в индексный фонд на рынок акций. Один пай даёт доступ сразу ко всему рынку — от Сбербанка и Лукойла до Яндекса и Норникеля. Не нужно угадывать отдельных победителей, а комиссия фонда остаётся минимальной. Это способ участвовать в росте рынка без лишних усилий.
Около 15% можно выделить на отдельные дивидендные акции. Здесь в фокусе те же нефтяные истории: Газпром нефть, Татнефть, Лукойл. По последнему аналитики прогнозируют совокупную дивидендную доходность за 2026 год около 10%, а в ноябре-декабре возможна выплата более 500 рублей на акцию. Главное — успеть до октябрьских отсечек по первым двум именам.
Наконец, 5% стоит держать в золоте через биржевой фонд. Это не про доход, а про страховку от геополитических рисков и ослабления рубля. Драгоценный металл в 2026 году находится на максимумах, но его задача в портфеле — не зарабатывать, а сглаживать просадки других активов.
Такая конструкция работает именно потому, что каждый элемент отвечает за своё: облигации дают поток купонов, индексный фонд — рост рынка, отдельные акции — дивиденды, золото — защиту. При падении одного компонента другие компенсируют просадку.
4. Чего я бы избегал в октябре
Первое — не ждать заседания Центробанка 23 октября, чтобы принять решение. Многие рассуждают так: сначала посмотрим на решение регулятора, а потом уже купим. Но это ловушка. Если ставку снизят, цены на облигации вырастут мгновенно, и инвестор купит дороже. Если ставку сохранят, он просто потеряет месяц купонного дохода. Разумнее действовать до заседания, а не после.
Второе — не вкладывать весь капитал в одну дивидендную акцию, какой бы привлекательной ни казалась доходность. Одна компания — это всегда повышенный риск. Если что-то пойдёт не так, можно потерять и дивиденд, и часть капитала. Правило десяти процентов на одну бумагу здесь работает без исключений.
Третье — не забывать про индивидуальный инвестиционный счёт. До конца года нужно внести 400 тысяч рублей, чтобы получить максимальный налоговый вычет в 52 тысячи. Октябрь для этого подходит идеально: можно пополнить счёт, купить на эти деньги облигации или фонд и весной вернуть часть НДФЛ. Откладывать на декабрь не стоит — в конце года все спохватываются, и суета только мешает спокойным решениям.
5. Мой взгляд на ближайшие недели
Индекс Мосбиржи, скорее всего, останется в диапазоне 2 200–2 330 пунктов: сильных драйверов для уверенного роста пока нет, но и фундаментальных причин для глубокого падения я не вижу. Геополитический фон остаётся нестабильным, бюджетный пакет добавил осторожности, однако дивидендные истории и высокие доходности облигаций играют на стороне инвестора.
По базовому сценарию, 23 октября ставка сохранится на уровне 14%. Если это произойдёт, облигации с доходностью 16% останутся привлекательными, а рынок акций получит определённость и может отыграть часть потерь к концу месяца. Для меня октябрь — это месяц покупок, но не спекулятивных, а долгосрочных. Доходности на долговом рынке исторически высокие, дивиденды рекордные, а налоговые льготы по ИИС требуют действий уже сейчас. Такое окно возможностей не стоит игнорировать.
Не индивидуальная инвестиционная рекомендация.