
Представьте себе механизм, который после однократной настройки начинает приносить деньги с регулярностью швейцарских часов. Никаких ожиданий по полгода, никакого застывшего капитала — только живые поступления, которые можно тратить или снова пускать в дело. Так выглядит грамотно выстроенная система владения государственными облигациями, и именно о ней пойдёт речь.
Частному инвестору часто кажется, что для стабильного дохода достаточно купить одну надёжную бумагу и просто ждать. Однако такой подход напоминает попытку собрать автомобиль из одного колеса: вроде бы деталь есть, но ехать невозможно. Настоящая эффективность рождается тогда, когда несколько инструментов начинают работать согласованно, передавая эстафету выплат от месяца к месяцу.
 Система из шести облигаций превращает редкие выплаты в непрерывный финансовый поток, поступающий на счёт каждый месяц без дополнительных усилий.
Когда я только начинал разбираться с облигациями, то совершил показательную ошибку. Купил длинный выпуск и искренне верил, что теперь-то всё будет стабильно. Но реальность оказалась иной: деньги оказались заморожены, купон приходил раз в полгода, а инфляция тем временем спокойно делала своё дело. Тогда и пришло понимание — одна бумага не создаёт систему. Если цель состоит в регулярном денежном потоке, нужно собирать конструкцию, где каждый элемент отвечает за свой временной отрезок.
Решение нашлось в комбинации ОФЗ с разными датами купонных выплат. Логика проста: берём шесть выпусков, каждый из которых платит в свои месяцы, — и получаем замкнутый годовой цикл. Одна бумага отработала в январе-феврале, другая подхватила в марте-апреле, третья — в мае-июне, и так далее. В результате на счёте никогда не бывает длительного затишья.
1. Почему именно сейчас удачный момент для входа
На начало октября 2026 года доходности длинных ОФЗ закрепились в диапазоне 16,5–16,8% годовых. Это максимальные значения за последние полтора года, и подобные уровни открывают редкую возможность зафиксировать высокую ставку на несколько лет вперёд. Тот, кто покупает бумаги сегодня, получает не только текущий купон, но и солидный дисконт к номиналу.
Меня часто спрашивают, почему купоны у некоторых длинных выпусков выглядят довольно скромно. Всё дело в механике ценообразования. Основная доходность зашита не в купонной ставке, а в разнице между ценой покупки и номиналом, который государство вернёт при погашении. Бумага может стоить около 500–517 рублей при номинале в тысячу, и именно этот разрыв формирует внушительную часть будущей прибыли.
 Шесть выпусков ОФЗ, распределённых по календарю, обеспечивают одну выплату каждый месяц — круглогодичный цикл без пробелов.
Собирая лестницу, я остановился на шести конкретных ступенях. Все они — государственные бумаги с рейтингом страны ААА, что сводит вероятность дефолта практически к нулю. Каждый выпуск закрывает свою пару месяцев, и вместе они образуют полноценный календарь поступлений.
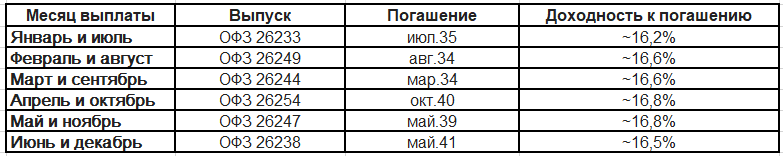 Конкретные выпуски для лестницы подбираются по датам купонных выплат, чтобы перекрыть все двенадцать месяцев без пересечений и пустот.
2. Тонкость, о которой забывают новички
Существует распространённое заблуждение, что покупать облигации можно в любой момент без потерь. На самом деле есть нюанс с накопленным купонным доходом. Когда вы приобретаете бумагу, то компенсируете продавцу ту часть купона, которая успела накопиться с прошлой выплаты. Если сделать это незадолго до купонной даты, придётся отдать практически весь купон целиком.
При этом налоговый вычет с полученного купона брокер удержит сразу, а переплаченный НКД вернётся лишь в будущем через налоговые механизмы. Часть денег окажется временно замороженной. Поэтому покупку каждой ступени разумно планировать сразу после того, как по бумаге прошла выплата, когда НКД близок к нулю. Такой подход сохраняет максимум живых средств в обороте.
 Календарь купонов в торговом приложении помогает точно синхронизировать даты покупок с моментами минимального накопленного дохода.
3. Пошаговый алгоритм сборки
Чтобы лестница заработала как часы, покупки нужно распределить на полгода, следуя за датами купонных выплат. Порядок действий выглядит так:
- Октябрь, после 21-го числа: фиксируем купон по выпуску 26254 и сразу приобретаем эту бумагу.
- Ноябрь, после 25-го: выплата по 26247 — покупаем соответствующую ступень.
- Декабрь, после 2-го: купон по 26238 — добавляем третий элемент.
- Январь: выплата по 26233 — пополняем лестницу четвёртой бумагой.
- Февраль: купон по 26249 — приобретаем пятую ступень.
- Март: выплата по 26244 — закрываем шестой элемент.
Через шесть месяцев система полностью собрана. Дальше она функционирует автономно, требуя лишь периодического контроля и реинвестирования поступающих сумм.
4. Считаем возможные поступления
Для наглядности возьмём сумму в 300 000 рублей и разделим её на шесть равных частей — по 50 000 на каждую ступень. При доходности около 16,6% годовых годовой доход составит примерно 49 800 рублей, то есть в среднем от 4 000 до 4 500 рублей ежемесячно. Если капитал меньше или больше, цифры пропорционально меняются:
- 100 000 рублей — около 1 350 рублей в месяц;
- 300 000 рублей — около 4 100 рублей в месяц;
- 1 000 000 рублей — около 13 700 рублей в месяц.
Это не магические числа, а результат простой арифметики, доступной каждому. Главное — правильно распределить вложения и не нарушать календарный принцип.
5. Комбинирование с дисконтными бумагами
Продвинутые инвесторы часто задаются вопросом: зачем вообще нужны купоны, если можно купить дисконтную облигацию и получить всю доходность к погашению? Разница принципиальная. Дисконтные бумаги — это инструмент роста капитала: вы приобретаете их ниже номинала, а через несколько лет забираете полную сумму. Но в течение этого срока денежного потока нет.
Купонная лестница, напротив, даёт именно регулярные поступления. Идеальная стратегия объединяет оба подхода. Например, 70% капитала можно направить на длинные ОФЗ для ежемесячного дохода, а 30% — в дисконтные бумаги надёжных эмитентов для фиксации высокой доходности к погашению. Такой баланс обеспечивает и текущую ликвидность, и долгосрочный прирост.
 Дисконтные облигации Сбербанка с погашением через три года позволяют зафиксировать существенную разницу между ценой покупки и номиналом.
Если приобрести сто бумаг по 635 рублей, вложив 63 500 рублей, то через три года при погашении эмитент вернёт 100 000 рублей. Чистая прибыль составит 36 500 рублей. Это наглядный пример того, как работает дисконтная составляющая портфеля.
6. Риски, которые стоит держать в голове
Любая стратегия имеет уязвимые места, и купонная лестница не исключение. Первый риск — изменение ключевой ставки. Если регулятор пойдёт на повышение, длинные бумаги просядут в цене. Однако для того, кто держит их до погашения, это не потеря, а временная пауза: государство всё равно вернёт номинал.
Второй момент — ликвидность дальних выпусков. Они торгуются реже, поэтому рыночные заявки могут исполняться по невыгодным ценам. Лучше использовать лимитные ордера и заранее выставлять приемлемый уровень. Третий нюанс связан с реинвестированием купонов. Ежемесячные суммы в три-четыре тысячи рублей сложно сразу вложить в новые бумаги, поэтому разумно направлять их в тот выпуск, который недавно прошёл купонную дату и имеет минимальный НКД.
 Отлаженная система не требует постоянного участия: поступления приходят по расписанию, оставляя время для других занятий.
Собранная однажды лестница превращается в пассивный механизм, который работает без ежедневного контроля. Это и есть главная ценность системного подхода: вы один раз проектируете конструкцию, а дальше она сама генерирует поток, который можно использовать на текущие нужды или направлять на расширение портфеля. Остаётся лишь следить за календарём и вовремя реинвестировать поступающие суммы, чтобы сложный процент делал своё дело.
⚠️ Материал носит исключительно образовательный характер и не является индивидуальной инвестиционной рекомендацией. Все решения вы принимаете на свой страх и риск. Перед принятием финансовых решений проконсультируйтесь со специалистом.
ОФЗ, пассивный доход, инвестиции, финансовая грамотность, купонный доход, личные финансы, инвестиции для начинающих