
Когда речь заходит о банковских вкладах, большинство людей привыкли оценивать только одну цифру — процентную ставку. Но реальная доходность депозита складывается из множества факторов, и налоговая составляющая играет здесь далеко не последнюю роль. Совсем недавно я столкнулась с ситуацией, которая заставила меня полностью пересмотреть подход к планированию сбережений.
Один из моих знакомых оказался в крайне неприятном положении. Он целенаправленно копил деньги на покупку квартиры, размещал средства на крупном депозите и получал хорошие проценты. Осенью ему пришло налоговое уведомление — нужно было заплатить около 300 тысяч рублей налога с процентного дохода. При этом его месячная зарплата составляла примерно 70 тысяч. Человек, который всегда гордился тем, что живёт без долгов, был вынужден оформить потребительский кредит, чтобы рассчитаться с налоговой.
Именно такие истории подтолкнули законодателей к пересмотру действующего механизма. Правительство внесло в Госдуму законопроект, который должен принципиально изменить порядок налогообложения процентов по вкладам. Если поправки примут, банки начнут выполнять функции налоговых агентов и удерживать НДФЛ непосредственно при выплате процентного дохода. Одновременно изменится и формула расчёта необлагаемой суммы.
1. Что представляет собой действующая система налогообложения вкладов
Прежде чем углубляться в предлагаемые новшества, важно чётко понимать: налогом облагается не сам вклад, а именно процентный доход, который человек получает по нему. Сегодня механизм работает следующим образом: банк передаёт сведения о начисленных клиенту процентах в Федеральную налоговую службу. ФНС суммирует весь процентный доход по всем подходящим вкладам и счетам гражданина, определяет необлагаемую часть, рассчитывает сумму НДФЛ и включает её в налоговое уведомление.
В 2026 году россияне платят налог за процентные доходы, полученные в 2025 году. Необлагаемый минимум рассчитывается по формуле: один миллион рублей умножается на максимальную ключевую ставку Центробанка, действовавшую на первое число любого месяца соответствующего года. В 2025 году максимальное значение ключевой ставки достигало 21%, поэтому необлагаемый доход составил 210 тысяч рублей.
Приведу простой пример. Если за 2025 год человек получил 250 тысяч рублей процентного дохода, налогом облагаются только 40 тысяч рублей — разница между фактическим доходом и необлагаемым лимитом. При стандартной ставке 13% сумма налога составит 5 200 рублей. Для процентных доходов по вкладам действует отдельная шкала налогообложения: 13% на сумму до 2,4 миллиона рублей и 15% с превышения. Общую прогрессивную шкалу НДФЛ с максимальной ставкой до 22% автоматически применять к депозитным процентам нельзя. Заплатить налог за 2025 год необходимо не позднее 1 декабря 2026 года.
2. Ключевые изменения, которые предлагаются с 2027 года
Главное новшество касается момента удержания налога. Если законопроект будет принят, банки превратятся в налоговых агентов по процентным доходам от вкладов. Это означает, что при каждой выплате процентов финансовое учреждение будет самостоятельно рассчитывать НДФЛ и удерживать его из дохода клиента ещё до того, как деньги поступят на счёт.
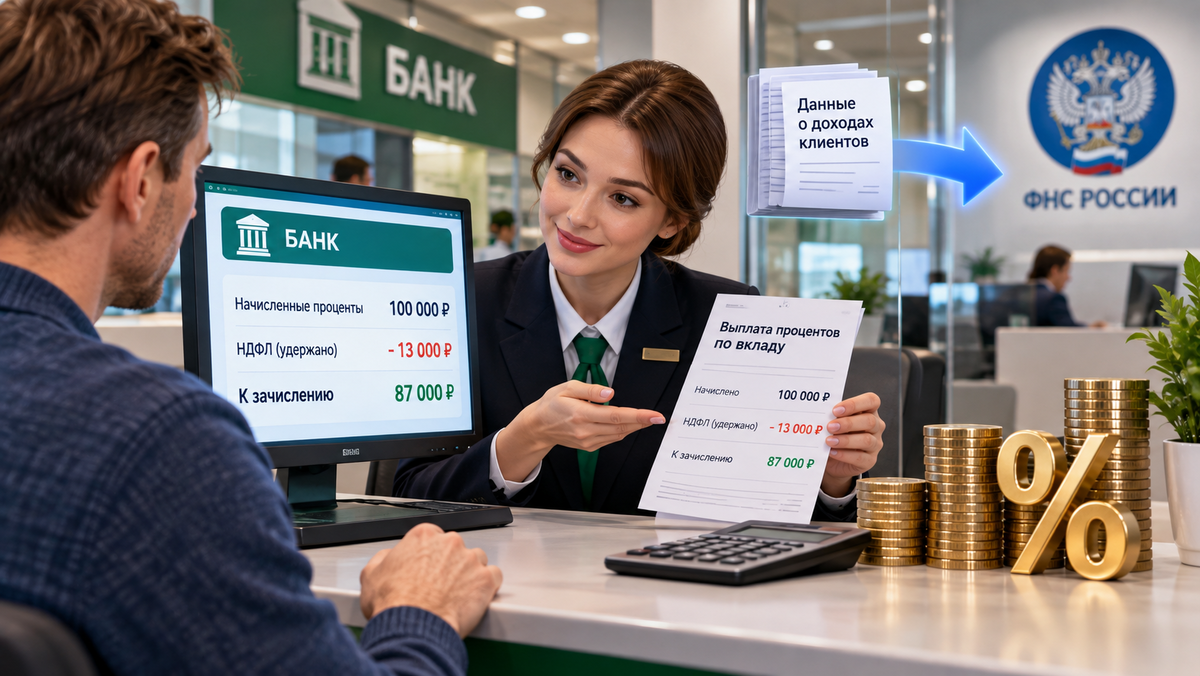
Однако здесь есть важный нюанс: банк видит только те выплаты, которые сам производит по своим продуктам. Если человек держит вклады в нескольких финансовых организациях, только ФНС сможет собрать полную картину и произвести итоговый расчёт. Если окажется, что налога удержали недостаточно, разницу придётся доплатить по налоговому уведомлению.
Таким образом, речь идёт не об отмене налоговых уведомлений как таковых, а о переносе основной части расчётов ближе к моменту получения процентного дохода. Это принципиально меняет психологию взаимодействия вкладчика с налоговой системой.
3. Почему новая схема может оказаться удобнее для вкладчика
Вернёмся к ситуации моего знакомого. Он получил проценты по крупному депозиту, потратил накопления на покупку жилья, а спустя много месяцев получил уведомление о необходимости заплатить внушительную сумму. При предлагаемой системе часть налога удерживалась бы непосредственно при выплате процентов. Это значит, что человек сразу видел бы реальную сумму своего дохода после налогообложения и мог бы более грамотно планировать расходы.
С точки зрения финансовой дисциплины это действительно удобнее. Не нужно спустя длительное время вспоминать, что начисленные проценты не были полностью свободными деньгами. Налог удерживается автоматически в момент получения дохода, и человек оперирует уже «чистыми» суммами. Это снижает риск оказаться в ситуации, когда деньги уже потрачены, а налоговое обязательство только предстоит исполнить.
4. Как изменится расчёт необлагаемого минимума
Сейчас необлагаемый доход рассчитывается на основе максимальной ключевой ставки текущего года. Для доходов 2025 года это дало 210 тысяч рублей. Для доходов 2026 года окончательный максимум будет зависеть от ставки на первое число всех месяцев года. Значение в 160 тысяч рублей, соответствующее 16% на 1 января, пока можно рассматривать лишь как предварительный ориентир.
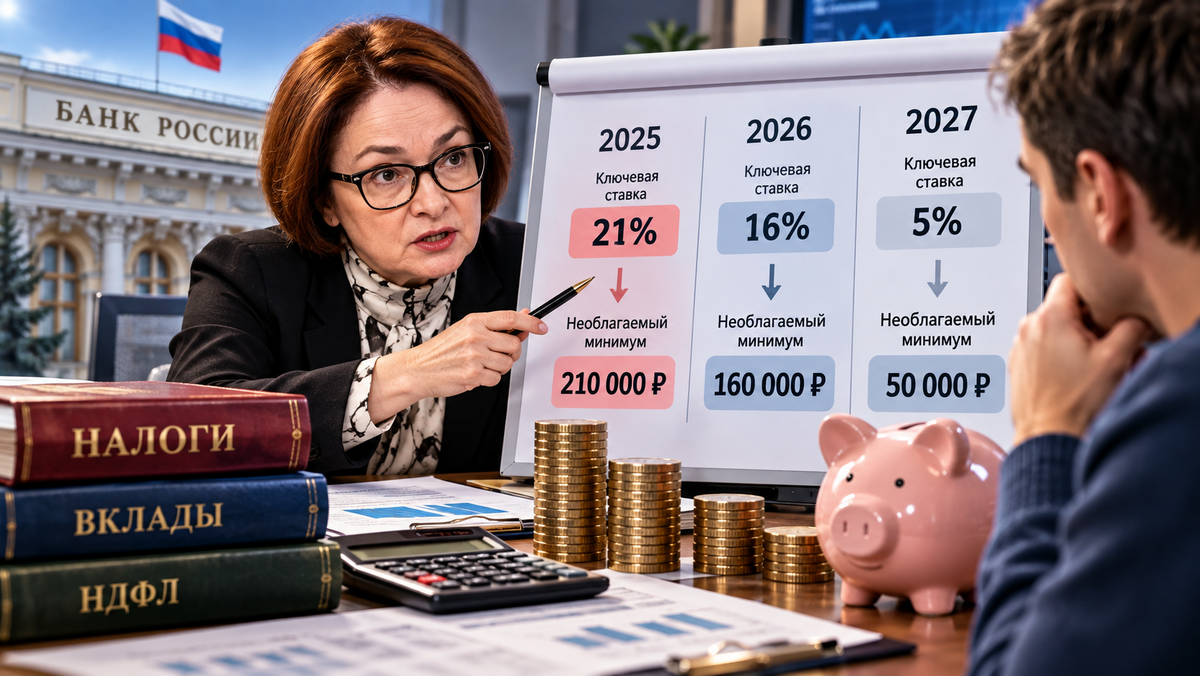
И вот здесь появляется самое существенное изменение: с 2027 года предлагается использовать максимальную ключевую ставку не текущего, а предыдущего года. Логика законодателей понятна — если банк должен удерживать налог уже при выплате процентов, лимит необходимо знать заранее, чтобы корректно рассчитывать сумму удержания. Но для вкладчика это создаёт определённый риск несовпадения между ставкой по депозиту и необлагаемым минимумом.
5. Главный риск: разрыв между ставкой депозита и налоговым лимитом
Представлю гипотетическую ситуацию. Допустим, в 2027 году ключевая ставка существенно снизилась, и максимальное значение для расчёта оказалось на уровне 5%. Тогда необлагаемый минимум для следующего года составит всего 50 тысяч рублей. Теперь предположим, что в 2028 году инфляционные риски усилились, Центробанк поднял ключевую ставку, и банки снова начали предлагать высокие проценты по депозитам.
В такой ситуации человек получает высокий процентный доход в период высоких ставок, но необлагаемый минимум для этого года был сформирован на основе низкой ставки предыдущего года. Возникает несправедливый на первый взгляд дисбаланс: доходы выросли, а налоговый лимит остался на прежнем, заниженном уровне. Именно поэтому вкладчикам придётся внимательно следить не только за текущей доходностью депозитов, но и за тем, какая ключевая ставка была в предыдущем году.
6. Практический расчёт: сколько можно потерять на налогах
Давайте посчитаем на конкретном примере. Человек разместил один миллион рублей под 20% годовых. За год он получил 200 тысяч рублей процентного дохода. Если необлагаемый лимит составляет 50 тысяч рублей, налоговая база будет равна 150 тысячам. При ставке 13% налог составит 19 500 рублей.
Теперь рассмотрим ту же самую сумму дохода, но с лимитом 160 тысяч рублей. Налоговая база сократится до 40 тысяч рублей, а налог составит всего 5 200 рублей. Разница между двумя сценариями — 14 300 рублей. При этом сам вклад и процентная ставка абсолютно одинаковые. Меняется только размер необлагаемого лимита, который зависит от ключевой ставки предыдущего года.
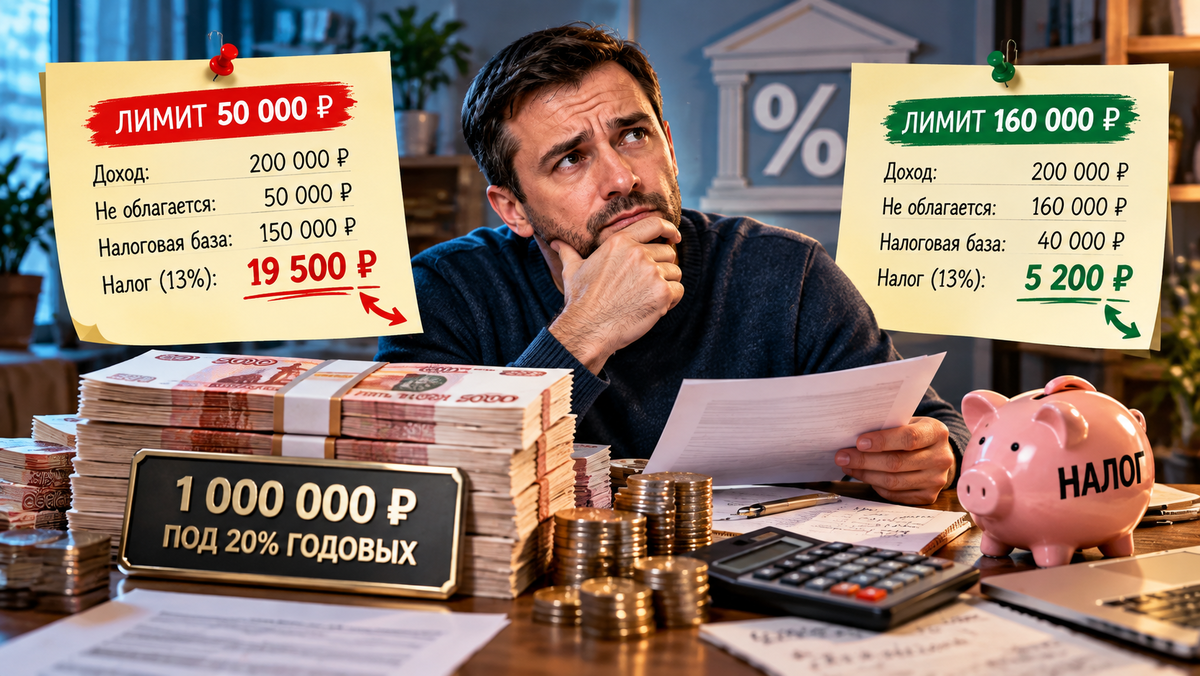
Это наглядно демонстрирует, почему при крупных накоплениях недостаточно ориентироваться только на рекламные обещания «20% годовых». Налоговые последствия могут существенно скорректировать реальную доходность вложений.
7. Что важно знать, если вкладов несколько
Многие ошибочно полагают, что открытие нескольких вкладов в разных банках позволит получить несколько необлагаемых минимумов. Это заблуждение. При действующем порядке учитывается совокупный процентный доход по всем соответствующим вкладам и счетам. ФНС получает сведения от всех банков и рассчитывает налог с общей суммы процентного дохода.
При предлагаемой схеме банки будут удерживать налог по своим выплатам, но итоговая сверка останется обязательной, если человек получает проценты в разных организациях. Поэтому стратегия «открыть пять вкладов вместо одного ради пяти отдельных налоговых лимитов» не сработает. Налоговый лимит един для всех вкладов гражданина.
8. На что обращать внимание при выборе вклада
Перед открытием или продлением депозита я всегда рекомендую проверять несколько ключевых параметров. Во-первых, сколько процентов фактически получится за весь срок размещения средств. Во-вторых, когда именно банк выплачивает проценты — от этого зависит, в каком налоговом периоде будет учтён доход. В-третьих, какой необлагаемый лимит применяется к соответствующему году. В-четвёртых, какой совокупный процентный доход получится по всем банкам, где размещены средства. И наконец, какую сумму держать в одном банке с учётом страхового лимита.
Последний пункт особенно важен для крупных накоплений. Стандартное страховое возмещение по вкладам составляет до 1,4 миллиона рублей на одного вкладчика в одном банке с учётом установленных законом правил. Поэтому сумму, значительно превышающую этот предел, разумно распределять между несколькими финансовыми учреждениями.
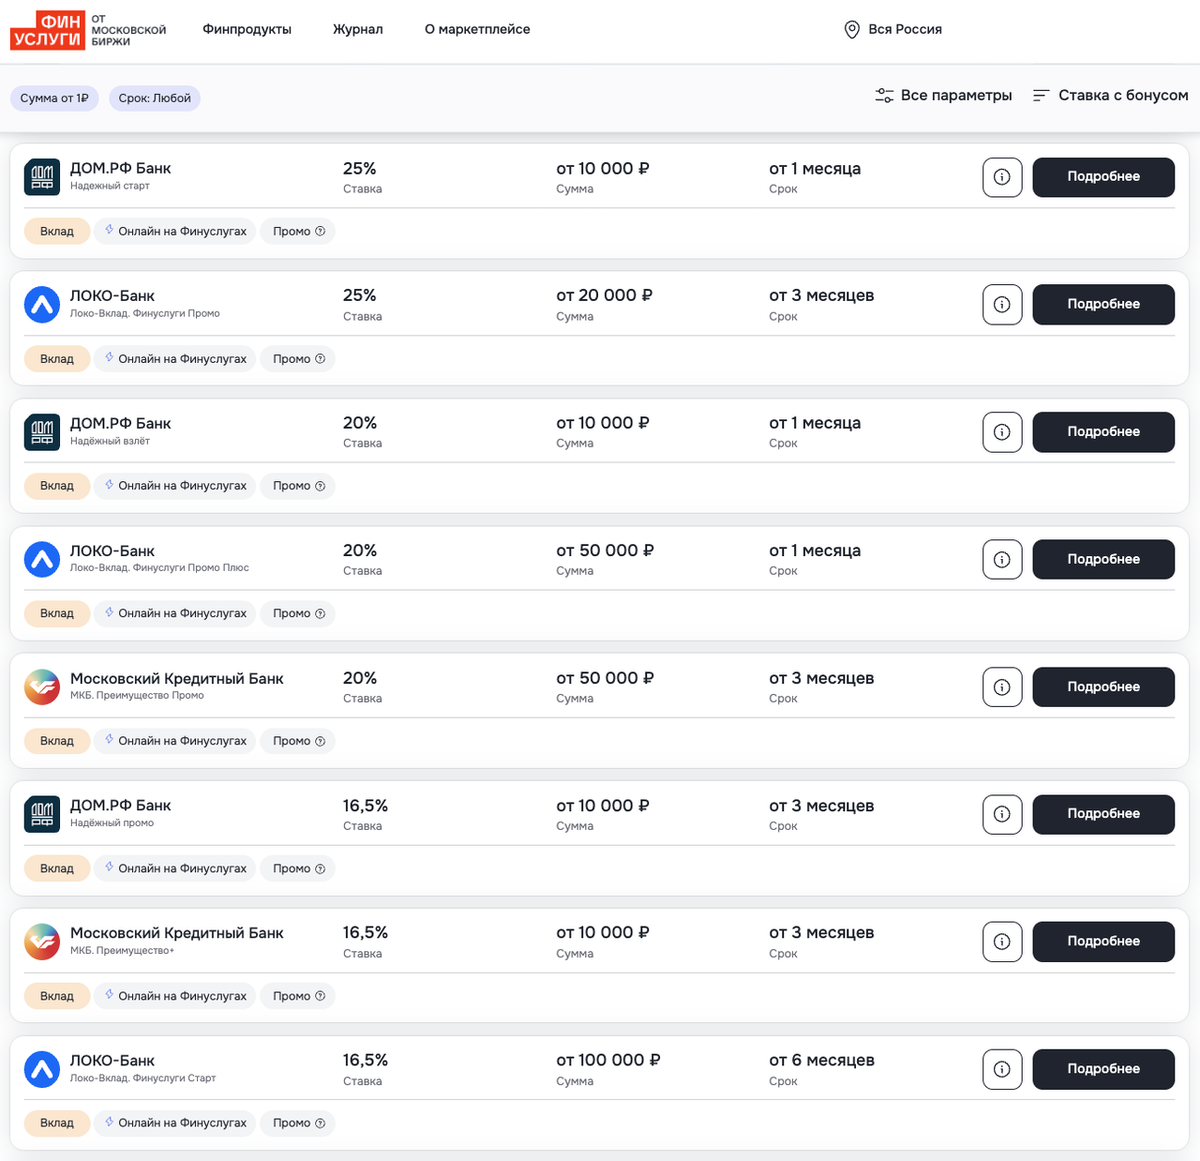
Сейчас на рынке ещё можно встретить предложения с очень привлекательными ставками, которые значительно превышают среднерыночные значения. Однако важно понимать, что такие условия носят временный характер. При дальнейшем снижении ключевой ставки банки просто не смогут поддерживать подобную доходность по депозитам. Поэтому, если вы планировали разместить средства на вкладе, стоит поторопиться — привлекательные предложения могут исчезнуть в любой момент.
9. Что изменится на практике, если законопроект примут
Если законопроект будет одобрен, главное изменение коснётся не появления какого-то принципиально нового налога, а механики его удержания. Банк станет первым звеном в расчёте НДФЛ с процентов и будет удерживать налог при выплате дохода. ФНС при этом сохранит возможность провести итоговый расчёт с учётом полной информации о доходах гражданина.
Одновременно изменится принцип определения необлагаемого минимума: для доходов с 2027 года предлагается ориентироваться на максимальную ключевую ставку предыдущего года. Первое изменение выглядит как упрощение администрирования и снижение риска крупных налоговых счетов. Второе требует значительно большего внимания, особенно если депозитные ставки будут заметно меняться от года к году.
Смотреть только на ставку «до 20%» или «до 25%» уже недостаточно. Важны срок размещения, условия выплаты процентов, налоговые последствия и уровень инфляции, который съедает реальную доходность. И главное: законопроект пока не равен закону. Окончательные правила налогообложения вкладов с 2027 года нужно будет оценивать по принятому тексту документа.
10. Практические выводы для вкладчика
Предлагаемые изменения могут сделать уплату налога по вкладам более автоматической: человеку не придётся спустя много месяцев после получения процентов отдельно следить за всей суммой НДФЛ и резервировать средства для будущих платежей. Но одновременно появляется новый фактор — связь необлагаемого минимума с ключевой ставкой предыдущего года, что требует более вдумчивого подхода к планированию сбережений.
Для вкладчика практический вывод простой: при выборе депозита нужно считать не только процентную ставку, но и налоговые последствия. Особенно если речь идёт о крупных накоплениях и размещении средств в нескольких банках. Финансовая грамотность сегодня — это не просто умение найти самый высокий процент, а способность комплексно оценивать все факторы, влияющие на реальную доходность сбережений.