
Завершение срока депозита — это не просто дата в календаре, а момент, когда приходится принимать целый ряд финансовых решений. Нужно понять, забирать ли деньги наличными, переводить на карту или сразу искать новое место для размещения. И хотя кажется, что банк всё сделает сам, на практике именно в этот период вкладчики чаще всего теряют деньги — на невыгодной пролонгации, на простоях без процентов или на комиссиях за перевод.
Я не раз наблюдала, как люди спохватываются в последний момент и потом вынуждены соглашаться на условия, которые им совершенно не подходят. Поэтому хочу поделиться пошаговым планом, который помогает пройти через закрытие вклада спокойно и с максимальной выгодой.
Подготовка к завершению депозита: ключевые этапы, о которых стоит помнить
1. Сверьтесь с договором и точной датой
Первое, с чего я всегда рекомендую начинать, — это не размышления о том, куда деть деньги, а банальная проверка документов. В личном кабинете или бумажном договоре нужно найти точную дату окончания срока. Ориентироваться на память или приблизительные расчеты «прошло полгода» здесь нельзя: один день разницы может повлиять на начисление процентов или условия автопродления.
Одновременно стоит выяснить, как банк распорядится средствами после завершения срока. Есть два основных сценария: деньги автоматически перечисляются на текущий счет либо депозит продлевается на новый период. Кроме того, важно понять, куда уходят проценты — присоединяются к основной сумме или выплачиваются отдельно. Если проценты поступают на другой счет, убедитесь, что вы знаете, на какой именно.
2. Разберитесь с пролонгацией до того, как она случится
Автоматическое продление вклада — штука коварная. С одной стороны, это удобно: не нужно никуда ходить и что-то оформлять. С другой — новый срок почти всегда открывается на условиях, которые действуют в банке на момент пролонгации, а не на тех, что были у вас изначально. Если за время действия вашего депозита ставки на рынке упали, продленный вклад окажется заметно менее доходным.
Мне кажется разумным за пять–семь дней до окончания срока четко определиться: хотите ли вы забрать деньги, перевести их в другое место или снова разместить в этом же банке. Если автопродление вам не подходит, отказ нужно оформить заранее — у каждого банка свой порядок, и не везде это можно сделать в последний момент.
«За 5–7 дней до окончания срока вклада нужно определиться, хотите ли вы получить деньги наличными, перевести их на другой счет или открыть новый вклад».
Я всегда проверяю условия пролонгации в мобильном приложении или договоре, даже если кажется, что я их помню. Ставки меняются, и то, что было выгодно год назад, сегодня может оказаться совершенно неинтересным.
3. Выберите сценарий для денег заранее
Когда до окончания вклада остается неделя, у вас должно быть четкое понимание одного из трех путей: получить наличные, перевести средства на счет или сразу открыть новый депозит. Самая неудобная ситуация — это когда решение не принято до последнего дня, а потом выясняется, что касса банка не может выдать нужную сумму без предварительного заказа.
Если вы планируете крупную покупку, заранее продумайте, как будете получать деньги. Если же средства должны продолжать работать, сравните предложения по новым вкладам еще до того, как старый закончится. Это избавит от пауз, в течение которых деньги не приносят дохода.
4. Заказ наличных — отдельный этап
Многие уверены, что в день окончания вклада можно просто прийти в отделение и получить всю сумму. На практике это работает не всегда. Банки часто требуют предварительную заявку на выдачу крупных сумм, и сроки зависят от внутренних правил. Если деньги нужны наличными, я всегда уточняю лимиты выдачи и заказываю сумму заранее. В день получения останется только проверить документы и пересчитать купюры.
Если же наличные не нужны, перевод обычно проходит проще. Внутри одного банка средства могут поступить на счет практически мгновенно. При отправке в другой банк стоит заранее изучить лимиты и комиссии. Система быстрых платежей удобна, но для крупных сумм может потребоваться несколько операций или другой способ. Также важно проверить не только разовый лимит, но и максимальную сумму переводов за день или месяц.
5. Цена бездействия: почему нельзя оставлять деньги без дохода
Одна из самых недооцененных проблем — промежуток между закрытием старого и открытием нового вклада. Допустим, у вас лежал миллион рублей. Старый депозит завершился, а новый вы решили открыть только через неделю. Всё это время деньги не работают, и вы теряете потенциальный доход.
При ставке 15% годовых миллион рублей за семь дней мог бы принести около 2 877 рублей. Это условный расчет, но он наглядно показывает: даже короткая пауза при большой сумме имеет цену. Поэтому новый вклад я всегда подбираю заранее, особенно если тратить деньги после окончания старого не планирую.
6. На что смотреть при выборе нового вклада
Максимальная ставка в рекламе — это еще не повод немедленно открывать депозит. Я всегда проверяю срок размещения, минимальную сумму, возможность пополнения и снятия, порядок выплаты процентов, наличие капитализации и условия досрочного расторжения. Если деньги могут понадобиться через несколько месяцев, доступность средств и срок вклада могут оказаться важнее небольшой разницы в процентах.
7. Где искать высокую доходность сегодня
В условиях меняющихся ставок на рынке появляются акционные предложения, которые действуют ограниченное время. Но перед оформлением любого продукта важно смотреть не только на рекламную цифру, а на весь набор условий. Если вы уже знаете, что после окончания текущего вклада деньги снова будете размещать, сравните доступные варианты заранее.
Например, сейчас на «Финуслугах» еще можно найти вклады под 25% годовых. Я считаю, что если вы планировали разместить средства, то самое время это сделать. Почему это можно назвать последним шансом не только защитить сбережения от инфляции, но и заработать на них? Причин несколько:
- такие ставки — это уже не рыночная норма, а акционные предложения, ограниченные по времени;
- при дальнейшем снижении ключевой ставки банки просто не смогут поддерживать подобную доходность по депозитам;
- Центробанк продолжает цикл смягчения денежно-кредитной политики, а значит ставки по вкладам неизбежно будут снижаться.
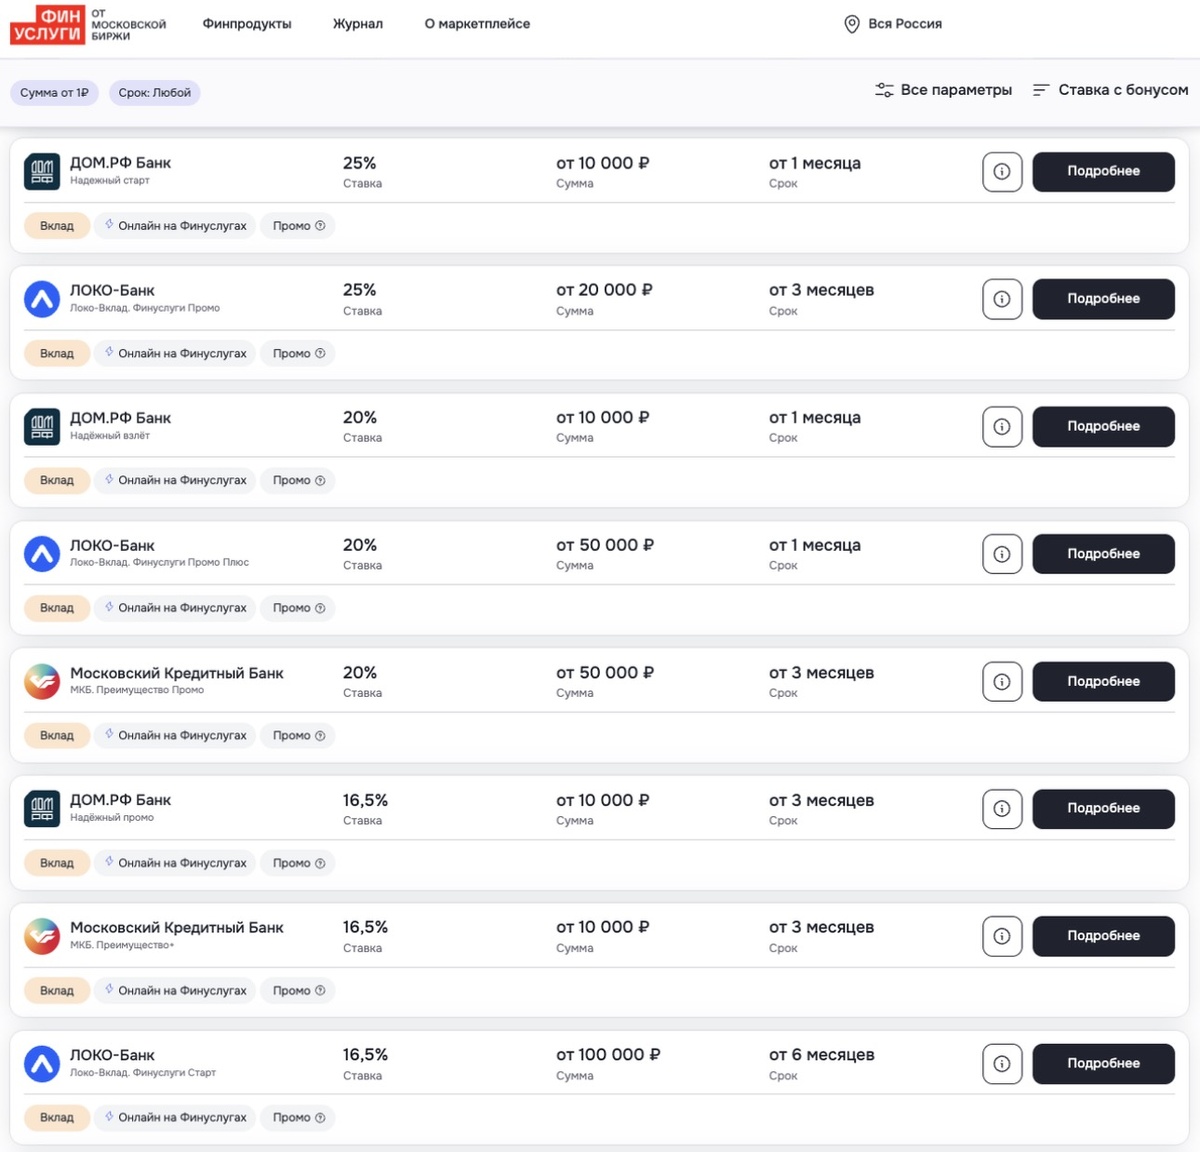
Депозиты с доходностью 25% годовых: ограниченное по времени предложение
Оформление вклада под 25% годовых через сервис «Финуслуги» проходит полностью онлайн за 10–15 минут. Не нужно идти в офис банка — весь процесс дистанционный. Отдельно отмечу, что все представленные там вклады застрахованы государством через АСВ. Размер страхового возмещения составляет 1,4 млн рублей на одного вкладчика в одном банке. Поэтому если сумма существенно превышает страховой лимит, разумно распределять деньги между несколькими банками.
Перед оформлением любого такого предложения стоит проверить актуальную ставку, срок и остальные условия конкретного продукта.
8. Что проверить в день закрытия вклада
Когда наступает день окончания срока, я всегда проверяю несколько важных моментов:
- действительно ли вклад закрыт, а не продлен автоматически;
- начислены ли проценты, предусмотренные договором;
- вся ли сумма поступила на нужный счет;
- нет ли комиссий за обслуживание или перевод;
- сохранена ли выписка или другое подтверждение операции.
Если вклад всё же продлился автоматически, сначала проверьте условия: на какой срок и под какую ставку это произошло и можно ли изменить решение. Возможность досрочного расторжения зависит от конкретных условий, поэтому лучше сразу уточнить их в банке.
9. Чек-лист вкладчика перед окончанием срока
Чтобы ничего не упустить, я пользуюсь простым списком из десяти пунктов:
- Точная дата окончания вклада.
- Условия автоматической пролонгации.
- Ставка после возможного продления.
- Способ получения денег.
- Необходимость заранее заказать наличные.
- Лимиты и комиссии на переводы.
- Условия нового вклада.
- Начисление процентов.
- Фактическое закрытие вклада.
- Поступление денег на нужный счет и сохранение выписки.
Завершение вклада — это точка, в которой стоит заново оценить условия хранения денег. Если депозит был открыт несколько месяцев назад, ставки и банковские предложения могли измениться. Поэтому я начинаю подготовку за одну-две недели. Этого времени хватает, чтобы отказаться от ненужной пролонгации, заказать наличные, подобрать новый вклад или спокойно перевести деньги.
10. Главный вывод
Окончание вклада лучше воспринимать как заранее известную точку финансового выбора. Основные проблемы возникают не из-за самого закрытия, а из-за отсутствия плана: человек забывает проверить пролонгацию, не заказывает крупную сумму наличными или оставляет деньги без дохода. Оптимальная схема выглядит так: проверить договор, определить судьбу денег, сравнить условия нового размещения, а в день окончания убедиться, что вклад закрыт и средства поступили туда, куда планировалось.
А как считаете вы: стоит ли заранее подбирать новый вклад или лучше дождаться окончания старого и только потом искать самые выгодные условия? Поделитесь своим мнением в комментариях!