
Каждый год, открывая депозит или продлевая старый, я всё чаще задумываюсь не только о цифрах доходности в рекламных проспектах, но и о том, сколько в итоге придётся отдать государству. В последние пару лет ситуация с налогом на проценты по вкладам стала настолько заметной, что игнорировать её уже невозможно. Суммы в платёжках, которые получают вкладчики, растут, и это касается не только обладателей гигантских состояний, но и вполне обычных людей с накоплениями.
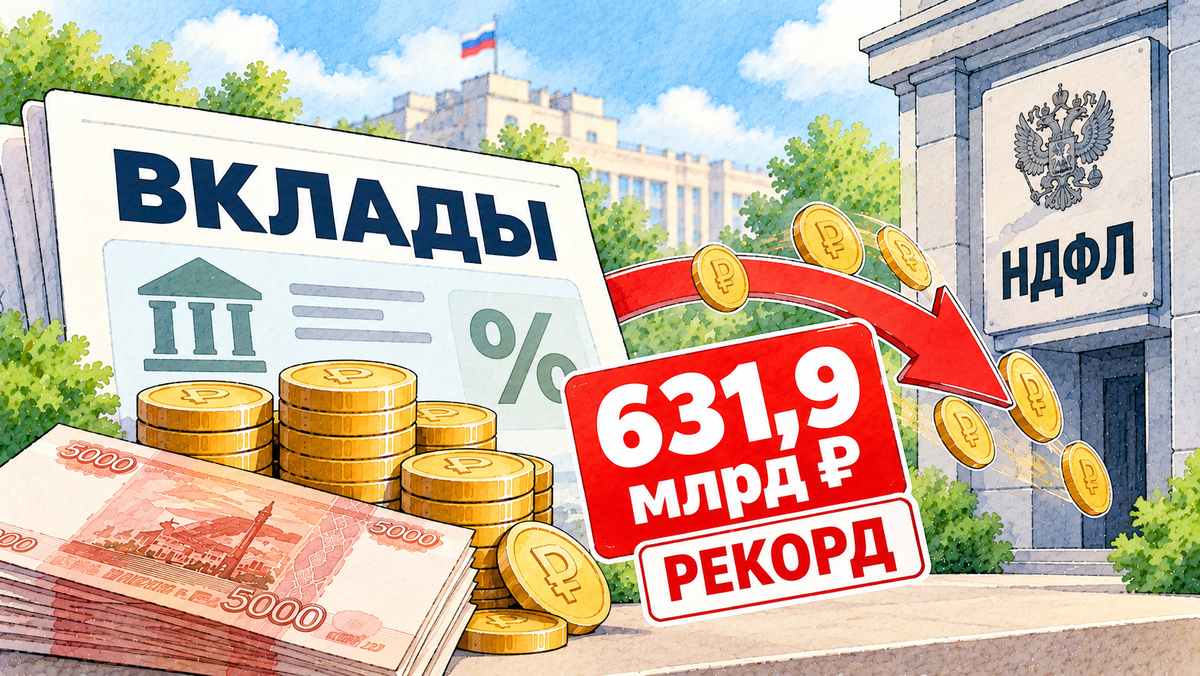
Меня особенно впечатлила динамика поступлений в бюджет. Если в 2024 году, когда россияне впервые массово столкнулись с этим платежом, казна получила всего 110,7 миллиарда рублей, то уже в 2025-м сумма выросла почти втрое — до 320,2 миллиарда. А план на 2026 год и вовсе выглядит рекордным: государство рассчитывает собрать 631,9 миллиарда рублей. Причём это только начало, ведь в 2027 году поступления могут перевалить за триллион.
Причина такого стремительного роста проста и одновременно тревожна: последние годы банки держали ставки по депозитам на очень высоком уровне, а россияне хранят в финансовых организациях десятки триллионов рублей. В результате даже скромные по прежним меркам капиталы стали приносить процентный доход, который превышает необлагаемый порог.
1. С чего именно берут налог и как формируется лимит
Первое, что я всегда подчёркиваю в разговорах на эту тему: налог платят не со всей суммы вклада, а исключительно с полученных процентов. Это принципиально важно, потому что многие до сих пор уверены, будто государство забирает часть самого депозита. На деле же речь идёт только о доходе, который банк начислил за год.
Второй ключевой момент — существование необлагаемого лимита. Для процентов, полученных в 2025 году, он составляет 210 000 рублей. Эта цифра не взята с потолка: она рассчитывается как 1 миллион рублей, умноженный на максимальную ключевую ставку Банка России на первое число каждого месяца соответствующего года. В 2025 году максимальное значение ставки достигало 21%, отсюда и получился такой лимит.
Если ваш суммарный процентный доход во всех российских банках за 2025 год оказался меньше этой суммы, налог платить не придётся вообще. А вот если больше — НДФЛ начислят только на разницу между фактическим доходом и установленным порогом.
2. Конкретные примеры расчёта
Чтобы не быть голословной, приведу несколько наглядных ситуаций. Допустим, за год вы получили 250 000 рублей процентов по вкладу. Из этой суммы вычитаем необлагаемый лимит: 250 000 минус 210 000 — остаётся 40 000 рублей. Именно с этой суммы при стандартной ставке НДФЛ 13% налог составит 5 200 рублей. Не так много, но уже ощутимо.
Если процентный доход составил 300 000 рублей, облагаемая база вырастает до 90 000 рублей, а налог — до 11 700 рублей. При доходе в 500 000 рублей налоговая база будет уже 290 000 рублей, а платёж достигнет 37 700 рублей. Как видите, государство не забирает 13% со всех полученных процентов — сначала всегда применяется вычет.
3. Один лимит на все банки
Здесь кроется самый частый источник заблуждений. Лимит в 210 000 рублей предоставляется человеку один раз, а не отдельно в каждом банке. Если вы держите деньги в нескольких организациях, налоговая сложит все выплаченные проценты в единую сумму.
Представьте, что в одном банке вы получили 100 000 рублей процентов, во втором — 80 000, а в третьем ещё 100 000. Общий доход составит 280 000 рублей. ФНС суммирует все поступления и получит превышение: 280 000 минус 210 000 — 70 000 рублей. Именно с этих денег и рассчитают налог. Приятного здесь мало, но правило единое.
Хорошая новость в том, что банки самостоятельно передают сведения о выплаченных процентах в налоговую службу. Поэтому подавать декларацию только из-за доходов по обычным российским вкладам не требуется — всё происходит автоматически.
4. Сроки уплаты и проверка начислений
Уведомления за 2025 год ФНС уже начала рассылать. Заплатить начисленный налог необходимо не позднее 1 декабря 2026 года. Я всегда советую проверять сумму заранее, чтобы в конце ноября не столкнуться с неприятным сюрпризом. Сделать это можно в Личном кабинете налогоплательщика или через Госуслуги, если там подключено получение налоговых документов.
Если в прошлом году у вас было несколько крупных вкладов, лучше не откладывать проверку на последний момент. Суммы в уведомлениях могут удивить даже тех, кто внимательно следит за своими финансами.
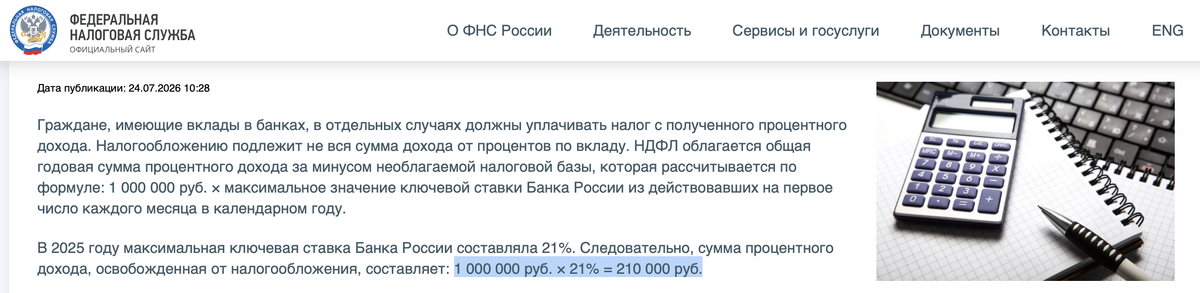
На скриншоте из официального источника видно, как выглядит расчёт лимита и базовая информация, которую учитывает налоговая при формировании обязательств.
5. Почему поступления в бюджет так выросли
Основная причина — высокие ставки по депозитам последних лет. Когда банки предлагали вклады под 18–20% и выше, даже капитал в несколько миллионов рублей мог принести процентный доход, заметно превышающий необлагаемый порог. В результате налог, который изначально касался сравнительно небольшой группы вкладчиков, постепенно становится массовым.
Около 632 миллиардов рублей бюджет рассчитывает получить в 2026 году — это налог с процентов, заработанных вкладчиками в 2025-м. А уже на 2027 год заложено порядка 1,02 триллиона рублей. Причём для процентов, заработанных в 2026 году, необлагаемый лимит будет ниже. Максимальная ключевая ставка на первое число месяца в 2026 году составляла 16%, поэтому лимит составит 160 000 рублей. Это значит, что порог для освобождения от налога снизится, и ещё больше людей могут столкнуться с начислениями.
Кстати, помимо налога на проценты, существует и обратная сторона — возможность вернуть часть уплаченного через налоговые вычеты. Эта тема становится всё более актуальной для тех, кто активно пользуется инвестиционными инструментами.
6. Что может измениться в будущем
Помимо уже действующих правил, на горизонте есть два важных предложения, которые я внимательно отслеживаю. Первое — сделать банки налоговыми агентами. Сейчас они передают данные в ФНС, после чего человек самостоятельно платит налог по уведомлению. В будущем банк сможет сам удерживать НДФЛ при выплате процентов, а ФНС затем проведёт окончательный расчёт по всем счетам. Для вкладчиков это может означать, что часть дохода просто не дойдёт до рук — её сразу заберут в счёт налога.
Второе предложение — распространить на пассивные доходы прогрессивную шкалу НДФЛ от 13% до 22%. Если эту инициативу примут, изменения в первую очередь почувствуют люди с действительно крупными доходами от вкладов и инвестиций. Я уже подробно разбирала эту тему ранее, и она вызывает много вопросов у тех, кто привык жить на проценты от капитала.
Пока оба варианта остаются лишь предложениями, поэтому действующий налог за 2025 год рассчитывается по нынешним правилам. Но при открытии новых вкладов я советую смотреть не только на рекламную ставку банка, но и считать чистую доходность после налогов. При крупном капитале разница становится всё заметнее, а с учётом возможного ужесточения правил — ещё и стратегически важной.
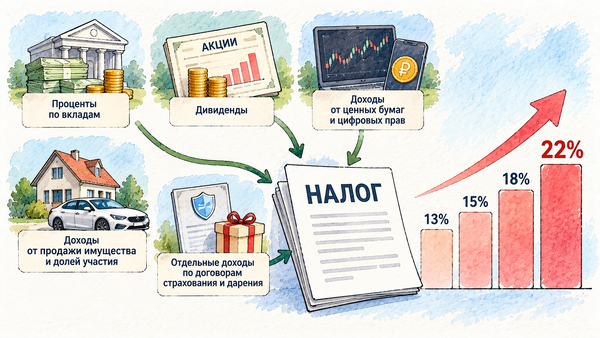
Информация о возможном повышении НДФЛ на пассивные доходы до 22% активно обсуждается, и я рекомендую заранее продумывать, как это может отразиться на личной финансовой стратегии.
Если вы держите крупные суммы на депозитах или планируете открыть новый вклад, обязательно пересчитайте всё с учётом налогов. Иногда более низкая номинальная ставка с меньшим налоговым бременем оказывается выгоднее, чем яркий рекламный процент, после вычета которого остаётся не так уж много.