
Завершение депозитного договора только на первый взгляд выглядит как простая формальность: срок истёк, средства вернулись, можно распоряжаться ими дальше. Однако практика показывает, что именно на этом этапе вкладчики чаще всего сталкиваются с неожиданными нюансами, способными привести к потере части дохода или неудобствам с доступом к деньгам.
Автоматическое продление на менее выгодных условиях, необходимость заранее бронировать крупные суммы наличных, технические задержки с зачислением средств — всё это реальные ситуации, которых можно избежать, если подойти к процессу осознанно. Подготовку стоит начинать не в последний день, а примерно за одну-две недели до даты, зафиксированной в договоре.
1. Почему я больше не полагаюсь на автоматическую пролонгацию
Когда несколько лет назад у меня завершался очередной вклад, я искренне полагала, что банк сам позаботится о наилучших условиях. Каково же было моё удивление, когда выяснилось, что договор автоматически продлился, но ставка оказалась на несколько процентных пунктов ниже прежней. С тех пор я выработала для себя правило: сначала внимательно изучать условия, и только потом принимать решение.
Первое, на что я обращаю внимание, — это пункт о пролонгации. Если он предусмотрен, вклад может быть продлён без моего участия, однако доходность при этом не гарантируется. Банк вправе разместить средства по ставке, актуальной на момент продления, а она способна существенно отличаться от первоначальной.
Особенно важно это учитывать в периоды, когда ключевая ставка меняется. Например, при её уровне в 14% годовых банковская политика постепенно адаптируется, и депозитные ставки могут как снижаться, так и корректироваться по отдельным продуктам. Поэтому ориентироваться исключительно на старые условия — значит сознательно ограничивать себя в доходе. Проверить детали можно в договоре, мобильном приложении или личном кабинете.
Если я понимаю, что продление мне не нужно, отказ оформляю заранее. Порядок действий зависит от конкретного банка, но откладывать этот шаг до последнего дня точно не стоит.
2. Сравнение вместо привычки: почему старый банк не всегда лучший выбор
Мне не раз приходилось наблюдать, как вкладчики автоматически соглашаются на продление только потому, что не хотят тратить время на поиск альтернатив. Это понятное, но не всегда рациональное поведение. Ключевая ошибка — сравнивать не доходность, а удобство привычного банка.
Представьте ситуацию: человек открыл депозит под 16% годовых, а через несколько месяцев банк предлагает продлить его уже под 12%. Если ничего не предпринимать, деньги продолжат работать, но итоговый доход окажется заметно ниже рыночного. В то же время возможна и обратная картина: ставки на рынке упали, и автоматическая пролонгация на прежних условиях выглядит вполне достойно. Всё зависит от контекста.
Поэтому мой подход прост: никогда не продлевать вклад только потому, что так удобнее. Сначала я анализирую актуальные предложения, затем принимаю решение. При этом оцениваю не только рекламную ставку, но и срок размещения, наличие пополнения, условия досрочного снятия, требования к новым клиентам, минимальную сумму и порядок выплаты процентов.
3. Куда направить деньги: четыре сценария, которые я рассматриваю заранее
Примерно за пять-семь дней до завершения срока я уже чётко понимаю, что буду делать с высвободившимися средствами. Это позволяет избежать суеты и не принимать решение под давлением времени.
Первый вариант — открыть новый вклад. Если деньги не требуются в ближайшее время, я подбираю предложение с лучшей доходностью, причём не ограничиваюсь одним банком. Разница в ставках между организациями может составлять существенную сумму на длинном горизонте.
Второй сценарий — перевод на собственный счёт. Когда средства понадобятся в скором времени, я перевожу их на текущий или накопительный счёт. Внутри одного банка операция обычно проходит быстро, но детали лучше уточнить заранее, чтобы не столкнуться с неожиданными задержками.
Третий вариант — перевод в другой банк. Здесь важно заранее изучить лимиты и комиссии. Для переводов через Систему быстрых платежей действуют ограничения, установленные банками и самой системой, а при использовании реквизитов могут применяться тарифы.
Четвёртый сценарий — получение наличных. Он требует самой тщательной подготовки, особенно если речь идёт о крупной сумме. Я всегда закладываю на это дополнительное время.
4. Наличные: почему я заказываю деньги заранее
Одна из самых распространённых ошибок, о которой я слышу от знакомых, — прийти в отделение в день окончания вклада и ожидать, что крупную сумму выдадут немедленно. С небольшими деньгами проблем обычно нет, но если счёт идёт на сотни тысяч или миллионы рублей, банк может попросить предварительный заказ.
Сроки зависят от конкретного банка и даже от отделения. Поэтому при необходимости получить значительную сумму я заранее уточняю несколько моментов: сколько дней нужно для подачи заявки, какую сумму можно забрать без предварительного заказа, доступно ли оформление через приложение, в каком именно офисе выдадут деньги и есть ли ограничения по номиналам купюр.
Банкомат не всегда решает проблему. Суточные лимиты на снятие могут оказаться недостаточными, а попытка получить сумму несколькими операциями растягивается во времени. Если деньги нужны к конкретной дате, я решаю вопрос наличных заблаговременно.
5. День завершения: на что я обращаю внимание в первую очередь
Когда наступает дата окончания вклада, я не ограничиваюсь проверкой поступления средств. Важно убедиться, что договор закрыт именно на тех условиях, которые были предусмотрены изначально. Я проверяю сумму первоначального вложения, начисленные проценты, итоговую сумму к выплате, дату фактического закрытия, счёт зачисления и отсутствие автоматической пролонгации, если я от неё отказалась.
После завершения операции обязательно сохраняю выписку или иной документ, подтверждающий закрытие вклада и движение средств. Это особенно важно, если сразу после окончания одного депозита планирую открыть другой. Сначала убеждаюсь, что деньги действительно доступны, и только потом оформляю новое размещение.
6. Что происходит, если не забрать деньги вовремя
Сам по себе факт окончания срока не означает, что средства исчезнут или будут утрачены. Однако после этой даты может измениться порядок начисления дохода, а при наличии автоматической пролонгации договор перейдёт на новый срок. Поэтому я не оставляю этот вопрос без решения.
Если деньги нужны для крупной покупки, ремонта, сделки с недвижимостью или другого платежа, я обязательно учитываю время, необходимое для перевода и получения наличных. Отдельного внимания заслуживают выходные и праздничные дни: дата окончания вклада и дата, когда средства физически понадобятся, не всегда совпадают.
7. Цена бездействия: почему я не оставляю деньги без решения
Оставлять средства на счёте после завершения вклада можно, если это соответствует условиям банка и моим финансовым планам. Но делать это на длительный срок без чёткого понимания дальнейших шагов — нерационально.
Допустим, после окончания депозита 500 000 рублей несколько недель лежат на счёте практически без дохода. Если бы эти средства сразу были размещены на новом инструменте с доходностью 15% годовых, потенциальный доход за год составил бы около 75 000 рублей до вычета налогов. Это упрощённый расчёт, но он наглядно показывает: даже несколько недель простоя имеют свою цену.
Поэтому я подбираю следующий вариант ещё до закрытия старого вклада, а не начинаю поиски после получения денег. Такой подход позволяет минимизировать периоды, когда сбережения не работают.
8. Налоговый аспект: о чём я помню при крупных суммах
Ещё один момент, который часто остаётся без внимания, — налог на процентный доход. Он рассчитывается не с самой суммы вклада, а с полученного процентного дохода с учётом необлагаемого порога, предусмотренного законодательством. При крупных суммах и высокой ставке я заранее оцениваю не только номинальную доходность, но и потенциальную налоговую нагрузку.
Это особенно актуально, если в течение года использовалось несколько депозитов в разных банках. Налог рассчитывается со всех вкладов в совокупности, поэтому считать его только по одному договору неправильно. Я учитываю этот фактор при планировании размещения средств.
9. Страхование и распределение рисков при крупных сбережениях
Если сумма превышает страховой лимит, я отдельно продумываю распределение средств. Стандартный размер страхового возмещения АСВ составляет 1,4 млн рублей на одного вкладчика в одном банке. Размещение всех денег в одной кредитной организации при значительных накоплениях увеличивает концентрацию риска.
Поэтому я рассматриваю вариант распределения средств между несколькими банками с учётом условий страхования, ставок, сроков и собственной финансовой стратегии. При этом не выбираю банк исключительно по максимальной процентной ставке. Если предложение заметно выше рынка, я проверяю, за счёт чего сформирована такая доходность и какие дополнительные условия действуют для её получения. Максимальная ставка может распространяться только на новых клиентов, определённую сумму, короткий срок или требовать выполнения дополнительных условий.
10. Как я ищу новый вклад: сравнение на конкретную дату
Если решение о непродлении принято, следующий шаг — сравнение актуальных предложений. При ключевой ставке 14% годовых банки постепенно адаптируют депозитную политику, поэтому предложение, которое выглядело привлекательным месяц назад, сегодня может оказаться средним.
Я сравниваю продукты с одинаковыми исходными данными: суммой, сроком и способом выплаты процентов. При этом обращаю внимание не только на номинальную ставку, но и на фактическую доходность с учётом капитализации, условий получения максимального процента и возможного налогообложения. Именно поэтому поиск нового варианта я начинаю ещё до завершения старого вклада.
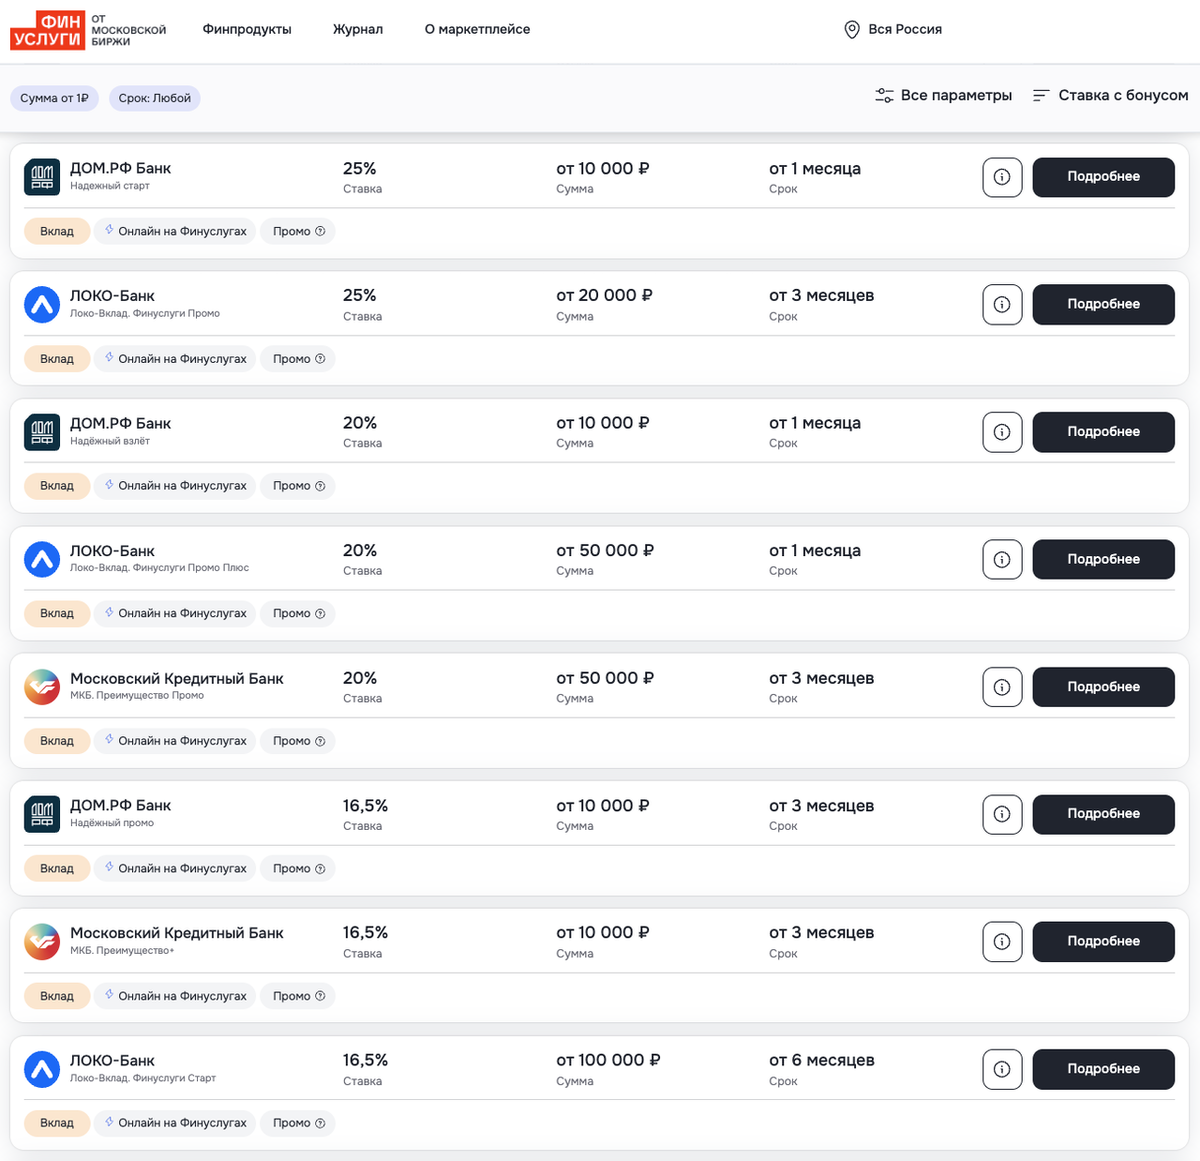
На рынке периодически появляются акционные предложения с повышенной доходностью, некоторые из них рассчитаны именно на новых клиентов. Такие ставки — это уже не рыночная норма, а ограниченные по времени акции, которые могут исчезнуть в любой момент. При дальнейшем снижении ключевой ставки банки просто не смогут поддерживать подобную доходность по депозитам. Центробанк продолжает цикл смягчения денежно-кредитной политики, а значит ставки по банковским депозитам неизбежно будут снижаться.
Открыть вклад в рамках таких акций можно полностью онлайн, потратив на оформление около десяти-пятнадцати минут. Все вклады, представленные на подобных сервисах, застрахованы государством через АСВ. Если сумма существенно превышает страховой лимит, я распределяю деньги между несколькими банками.
11. Чек-лист: что я проверяю перед завершением вклада
Чтобы ничего не упустить, перед окончанием срока я прохожусь по простому чек-листу. Проверяю точную дату завершения, условия автоматической пролонгации, ставку при продлении, сравниваю предложения других банков, определяю, нужны ли наличные, заранее заказываю крупную сумму, выбираю счёт для перевода, проверяю комиссии и лимиты, убеждаюсь в начислении всех процентов, подтверждаю закрытие вклада, сохраняю выписку и решаю, где будут размещены деньги после окончания старого договора.
Такая подготовка занимает немного времени, но помогает избежать ситуации, когда вклад уже закончился, а решение приходится принимать в последний момент.
12. Ответы на вопросы, которые я чаще всего слышу
Можно ли забрать деньги в день окончания вклада? Как правило, порядок получения средств определяется договором и правилами банка. Если нужны наличные, крупную сумму лучше заказать заранее.
Что будет, если не закрыть вклад? Если предусмотрена автоматическая пролонгация, банк может продлить договор на новый срок. При этом ставка может отличаться от первоначальной.
Нужно ли закрывать вклад после окончания срока? Если договор предусматривает автоматическое продление, отдельно выясните, хотите ли вы продолжать размещение средств. Если нет, оформите отказ от пролонгации в установленном банком порядке.
Нужно ли заранее заказывать наличные? При крупной сумме это желательно. Конкретный срок зависит от банка и отделения.
Стоит ли сразу открывать новый вклад? Если деньги не нужны в ближайшее время, имеет смысл заранее сравнить актуальные ставки и условия. При этом не обязательно автоматически выбирать тот же банк.
13. Мой главный вывод: не действовать на автомате
Окончание срока депозита — это не просто дата, после которой можно забрать деньги. Это момент, когда необходимо заново оценить, что делать со своими накоплениями. За одну-две недели я проверяю пролонгацию, за несколько дней — определяюсь со способом получения денег, при необходимости заказываю наличные заранее, а в день окончания — проверяю начисление процентов, закрытие договора и поступление средств.
Грамотный подход довольно прост: не действовать автоматически. Даже если банк предлагает продлить вклад в один клик, это ещё не означает, что новый срок и ставка оптимальны именно сейчас. Чем крупнее сумма, тем важнее заранее сравнить варианты, учесть страховое покрытие, налоговую нагрузку, срок размещения и реальную доходность. Несколько минут на проверку условий могут оказаться гораздо полезнее, чем привычка просто нажимать кнопку «Продлить».