
Крупная сумма на банковском счете — это не повод для тревоги и не метка «подозрительного клиента». Но когда речь заходит о снятии миллиона рублей наличными, многие начинают нервничать заранее: а вдруг начнут спрашивать, откуда деньги, не заблокируют ли операцию, не придётся ли оправдываться. На самом деле всё устроено сложнее, чем просто «можно» или «нельзя».
Банк действительно обязан следить за необычными операциями. Но это не значит, что каждый вкладчик с миллионом автоматически попадает под проверку. Важно понимать, в каких случаях финансовый мониторинг может заинтересоваться снятием, и как действовать, чтобы процедура прошла спокойно.
1. Что на самом деле настораживает банк
Когда я разбиралась в этом вопросе, стало очевидно: сам по себе факт наличия миллиона на вкладе не является проблемой. Гораздо большее значение имеет то, как быстро деньги появились на счёте и насколько поведение клиента соответствует его обычной финансовой активности.
Например, если человек годами копил, а потом решил забрать накопления — это одна история. Совсем другое дело, когда крупная сумма зачисляется на счёт, а уже через пару дней клиент пытается обналичить всё до копейки. Такое поведение может показаться странным, и у банка появятся законные основания уточнить детали.
Финансовый мониторинг работает не по принципу «один признак — одна реакция». Оценивается совокупность факторов. Низкая официальная зарплата при регулярных миллионных операциях, быстрый перевод из другого банка с последующим снятием, попытки разбить сумму на части — всё это может привлечь внимание.
2. Типичные сценарии, которые вызывают вопросы
Один из самых распространённых случаев — когда доходы клиента явно не соответствуют масштабу операций. Допустим, человек получает скромную зарплату, но при этом на его счетах регулярно появляются и исчезают крупные суммы. Это не доказывает, что деньги получены незаконно, но банк вправе поинтересоваться их происхождением.
 Несоответствие доходов и масштаба операций — один из факторов, который банк может проверить дополнительноНесоответствие доходов и масштаба операций — один из факторов, который банк может проверить дополнительно
Другая ситуация — перевод миллиона из одного банка в другой с последующим быстрым снятием. Сама по себе переброска собственных средств между счетами не запрещена и не подозрительна. Но если у банка-получателя ещё нет длительной истории отношений с клиентом, а тот уже через несколько дней хочет забрать всё наличными, это может запустить процедуру дополнительной проверки.
Ещё один сценарий — поступление крупной суммы и её практически мгновенное обналичивание. Например, на счёт пришёл перевод, и в тот же день клиент обращается в кассу. Один такой эпизод ещё ни о чём не говорит. Но если подобное повторяется или сопровождается другими необычными деталями, банк может запросить пояснения.
3. Дробление суммы — не выход
Мне не раз встречалась логика: «Лучше снять пять раз по двести тысяч, чем один раз миллион». На первый взгляд кажется, что так меньше шансов привлечь внимание. На практике это не работает так, как хотелось бы.
 Искусственное дробление крупной суммы не делает операции менее заметными для финансового мониторингаИскусственное дробление крупной суммы не делает операции менее заметными для финансового мониторинга
Связанные между собой операции банки оценивают в совокупности. Если очевидно, что несколько снятий — это части одной крупной операции, искусственное дробление не превратит их в независимые события. Более того, такая тактика может выглядеть как попытка обойти внутренние процедуры, что само по себе способно вызвать дополнительные вопросы.
Отдельно стоит упомянуть ситуацию, когда клиент уже находится в базе данных Банка России о случаях или попытках мошеннических операций. В таком случае ограничения действуют не по усмотрению банка, а в силу прямых требований регулятора. Например, выдача наличных через банкомат может быть ограничена суммой в 100 тысяч рублей в месяц. Получить больше можно, но только в отделении банка и с документом, удостоверяющим личность.
4. Какие документы стоит держать под рукой
Если банк всё же запросил пояснения о происхождении средств, не стоит воспринимать это как обвинение. Чаще всего это стандартная процедура проверки необычной операции. Главное — спокойно показать понятную финансовую историю.
В зависимости от ситуации могут пригодиться разные документы:
- договор купли-продажи недвижимости или автомобиля;
- свидетельство о праве на наследство;
- договор дарения;
- налоговая декларация;
- справки о доходах;
- выписки по счетам в других банках;
- документы, связанные с предпринимательской деятельностью;
- любые иные сведения, объясняющие происхождение денег.
 Набор документов зависит от конкретной ситуации, универсального списка не существуетНабор документов зависит от конкретной ситуации, универсального списка не существует
Универсального перечня документов, который нужно собрать заранее, не существует. Всё зависит от того, как именно деньги оказались на вкладе и какие вопросы возникли у банка. Но если источник средств прозрачен, подготовить подтверждающие бумаги обычно несложно.
5. Почему деньги могут не выдать сразу
Важно различать несколько разных ситуаций, которые часто путают. Первая — это отсутствие нужной суммы наличных в кассе конкретного отделения. Вторая — необходимость предварительного заказа крупной суммы. Третья — запрос документов в рамках финансового мониторинга. И четвёртая — ограничение или отказ в проведении операции, если для этого есть предусмотренные законом основания.
Наличие денег на вкладе не гарантирует, что банк выдаст миллион наличными немедленно в любом отделении. Поэтому разумно заранее уточнить порядок выдачи. Предварительная заявка на крупную сумму — это нормальная операционная мера, а не способ «доказать, что ты не подозрительный клиент».
Если банк принял решение, которое клиент считает несправедливым, существуют процедуры пересмотра. Банк России предусматривает механизмы обжалования действий финансовых организаций. Поэтому важно сначала выяснить, что именно произошло, и только потом решать, как действовать дальше.
6. Как подготовиться к снятию миллиона
Чтобы процедура прошла максимально спокойно, я бы рекомендовала придерживаться простого алгоритма. Во-первых, заранее связаться с отделением и уточнить, требуется ли заказ наличных и за сколько дней его нужно оформить. Во-вторых, проверить условия вклада: дату окончания, порядок досрочного расторжения, возможные ограничения.
В-третьих, если деньги появились на счёте недавно, подготовить документы, объясняющие их происхождение. В-четвёртых, не пытаться специально маскировать крупную операцию серией мелких снятий — это только усложнит ситуацию.
 Подготовка к снятию крупной суммы — это прежде всего спокойное планирование, а не попытка избежать контроляПодготовка к снятию крупной суммы — это прежде всего спокойное планирование, а не попытка избежать контроля
Если банк запросил пояснения, отвечать нужно спокойно и по существу. Чем понятнее финансовая история, тем проще объяснить экономический смысл операции. Прозрачность — лучший инструмент в общении с финансовым мониторингом.
7. Выбор банка имеет значение
Когда речь идёт о крупных суммах, важно думать не только о том, как потом снять деньги, но и об условиях самого вклада. Особенно это актуально в период, когда ставки меняются вслед за решениями Центробанка.
На октябрь 2026 года ключевая ставка Банка России составляет 14% годовых. На этом фоне отдельные банки и финансовые сервисы могут предлагать повышенную доходность по ограниченным акциям. Поэтому при выборе вклада стоит смотреть не только на крупную цифру в рекламе, но и на срок действия предложения, условия досрочного расторжения, порядок начисления процентов и страховое покрытие.
Сейчас ещё можно найти вклады с доходностью 25% годовых. Это акционные предложения, которые сильно ограничены по времени и могут исчезнуть в любой момент. При дальнейшем снижении ключевой ставки банки просто не смогут поддерживать такую доходность по депозитам.
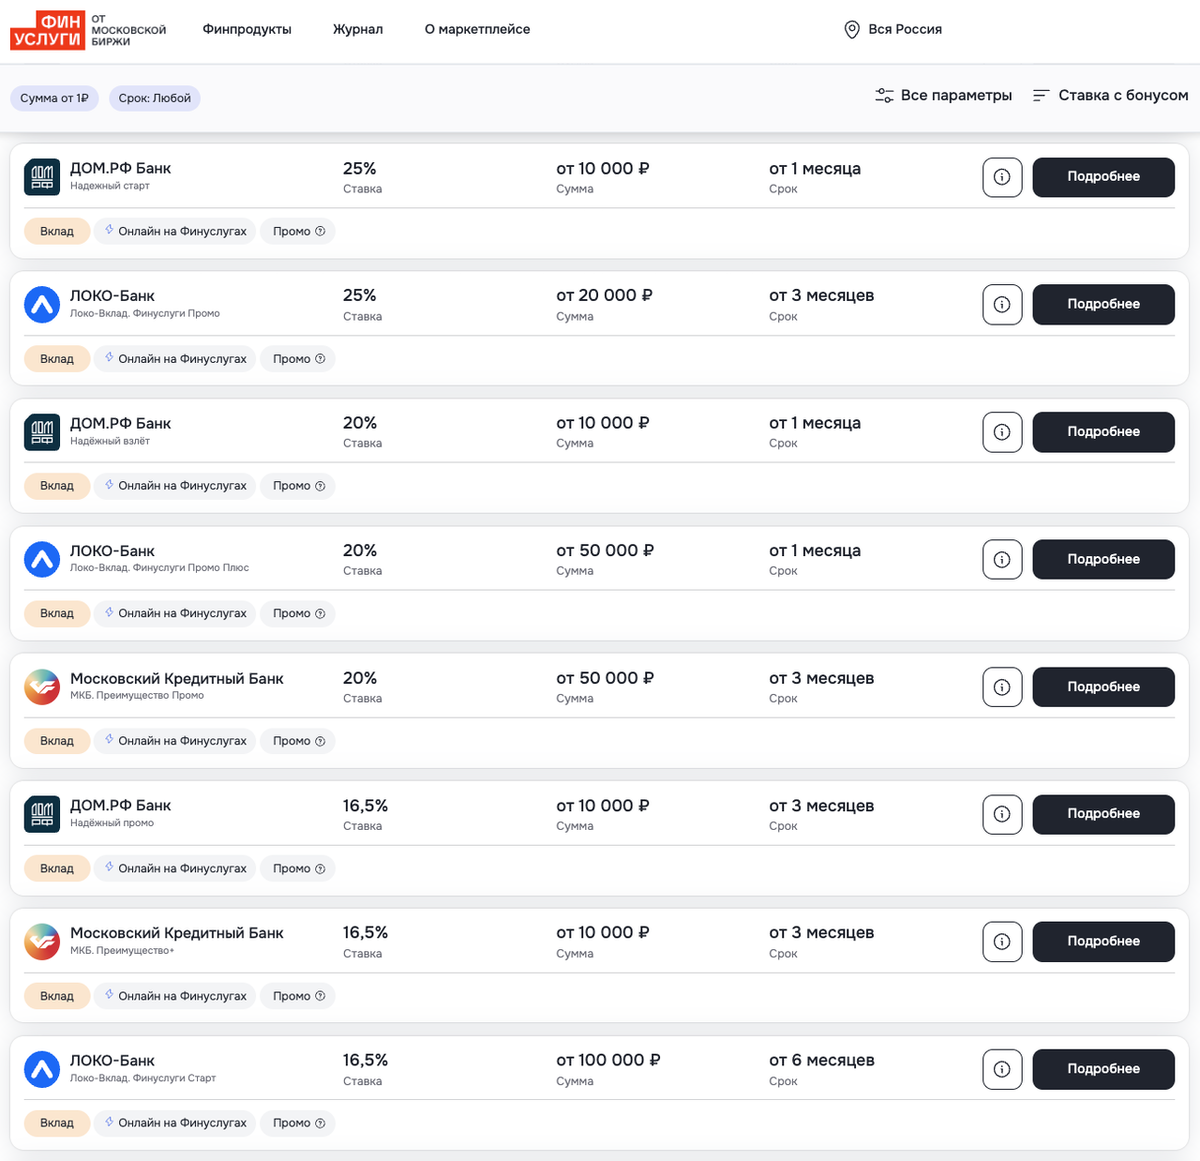 Высокие ставки по вкладам — это временное явление, которое может исчезнуть при изменении денежно-кредитной политикиВысокие ставки по вкладам — это временное явление, которое может исчезнуть при изменении денежно-кредитной политики
Открыть вклад с повышенной доходностью можно полностью онлайн, не посещая офис банка. Весь процесс занимает буквально 10–15 минут. При этом важно помнить о страховой защите: вклады застрахованы государством через АСВ, и размер страхового возмещения составляет 1,4 млн рублей на одного вкладчика в одном банке. Если сумма существенно превышает этот лимит, разумно распределить деньги между несколькими банками.
8. Главное, что стоит запомнить
Снятие миллиона рублей со своего вклада — это не автоматически подозрительная операция. Банк не обязан требовать объяснений только потому, что сумма крупная. Но сочетание большого размера снятия с необычным движением денег действительно может привлечь внимание финансового мониторинга.
Наиболее разумная тактика — не пытаться обойти банковские проверки, а заранее подготовить понятное объяснение происхождения средств и при необходимости подтверждающие документы. Если деньги получены законным путём и финансовая история прозрачна, наличие документов существенно упрощает коммуникацию с банком.
 Спокойный и прозрачный подход к снятию крупной суммы — лучший способ избежать лишних вопросовСпокойный и прозрачный подход к снятию крупной суммы — лучший способ избежать лишних вопросов
И ещё один практический момент: миллион рублей лучше не пытаться снять спонтанно. Сначала стоит уточнить в отделении порядок выдачи наличных, наличие нужной суммы и необходимость предварительного заказа. Это избавит от лишних походов в банк и неожиданных задержек.
9. Вывод
Главная ошибка вкладчика — воспринимать любой вопрос банка как признак того, что деньги хотят «забрать». На практике финансовый мониторинг существует именно для того, чтобы банк мог оценивать необычные операции и их риски. Это часть системы, которая защищает и самих клиентов, и финансовую систему в целом.
Поэтому крупную сумму лучше снимать спокойно и прозрачно. Сам по себе миллион рублей не является причиной для паники. Гораздо важнее происхождение средств, история операций и соответствие действий клиента его обычному финансовому поведению. Если с этим всё в порядке, снятие пройдёт без лишних сложностей.