
Завершение срока депозита редко воспринимается как событие, требующее подготовки. Многие уверены, что банк сам всё сделает правильно: начислит проценты, вернёт деньги, а дальше уже можно спокойно решать, что с ними делать. Однако реальный опыт показывает, что именно на этом этапе чаще всего и возникают досадные потери.
Мне не раз приходилось наблюдать, как люди обнаруживали, что их вклад незаметно продлился на новых условиях, а ставка оказалась заметно ниже той, на которую они изначально рассчитывали. Или как возникали сложности с получением крупной суммы наличными, потому что касса просто не была готова выдать столько средств в один день. Поэтому я убеждена: к окончанию вклада нужно готовиться заранее, минимум за одну-две недели.
Подготовка к завершению вклада требует внимания к деталям, которые на первый взгляд кажутся незначительными
1. Сверяемся с договором и точной датой
Первое, с чего я всегда рекомендую начинать, — это не поиск новых предложений, а внимательное изучение собственного договора. Нужно точно знать не только дату окончания вклада, но и порядок выплаты процентов. Они могут начисляться каждый месяц, выплачиваться в конце срока или добавляться к основной сумме. От этого зависит, какую именно сумму вы ожидаете получить на руки или на счёт.
Отдельно стоит проверить, куда банк направит деньги после закрытия депозита. Иногда средства автоматически переводятся на текущий счёт, иногда договор предполагает продление на новый срок. Если ориентироваться только на приблизительную дату или ждать уведомления от банка, можно упустить момент, когда условия уже изменятся. Лучше за пару недель открыть приложение или сам договор и перепроверить все ключевые параметры.
2. Автоматическая пролонгация: скрытая ловушка
На мой взгляд, именно автоматическое продление вклада — самая коварная часть всего процесса. Человек открывал депозит под привлекательную ставку, а после завершения срока банк продлил его автоматически, но уже на гораздо менее выгодных условиях. Внешне всё выглядит удобно: не нужно ничего делать, деньги продолжают «работать». Но по факту доходность может снизиться в разы.
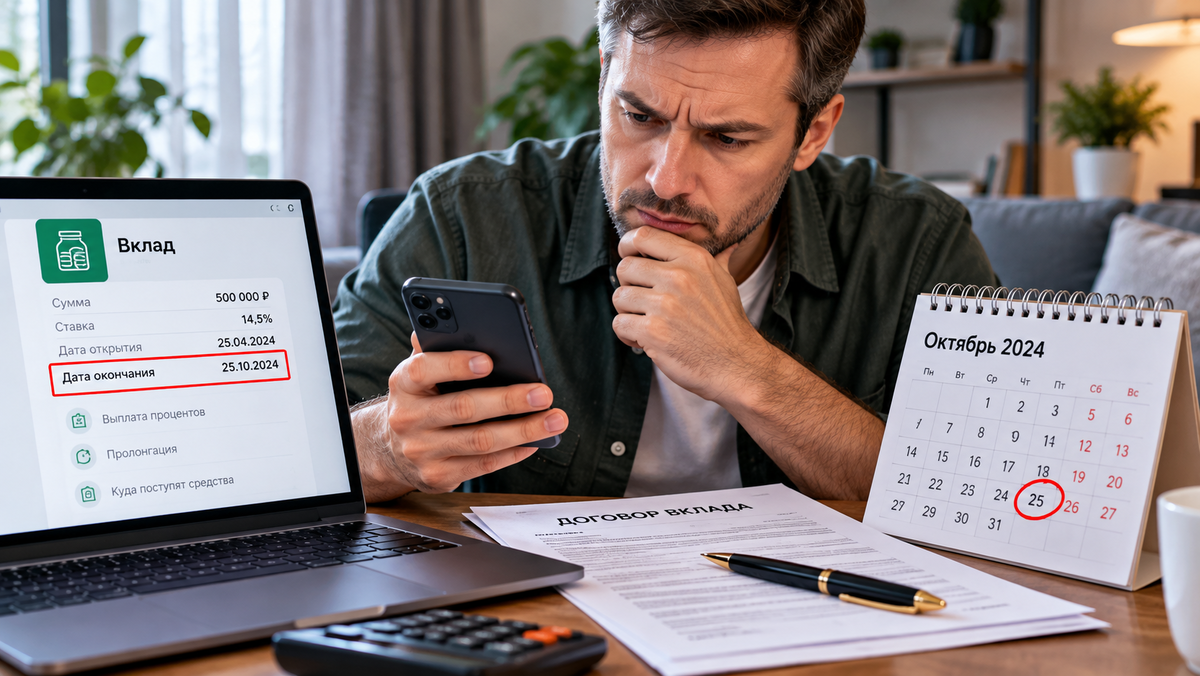
Проверка даты окончания вклада помогает избежать неожиданной пролонгации на невыгодных условиях
Поэтому я всегда советую заранее выяснить несколько моментов: предусмотрена ли пролонгация вообще, на какой срок она происходит, какая ставка будет применяться после продления и каким способом можно отказаться от неё. Обычно эта информация есть в договоре, но иногда её проще уточнить в мобильном приложении или у сотрудника банка. Если автоматическое продление вам не нужно, отказаться от него лучше заранее, а не пытаться исправить ситуацию постфактум.
3. Сравниваем условия до того, как соглашаться на продление
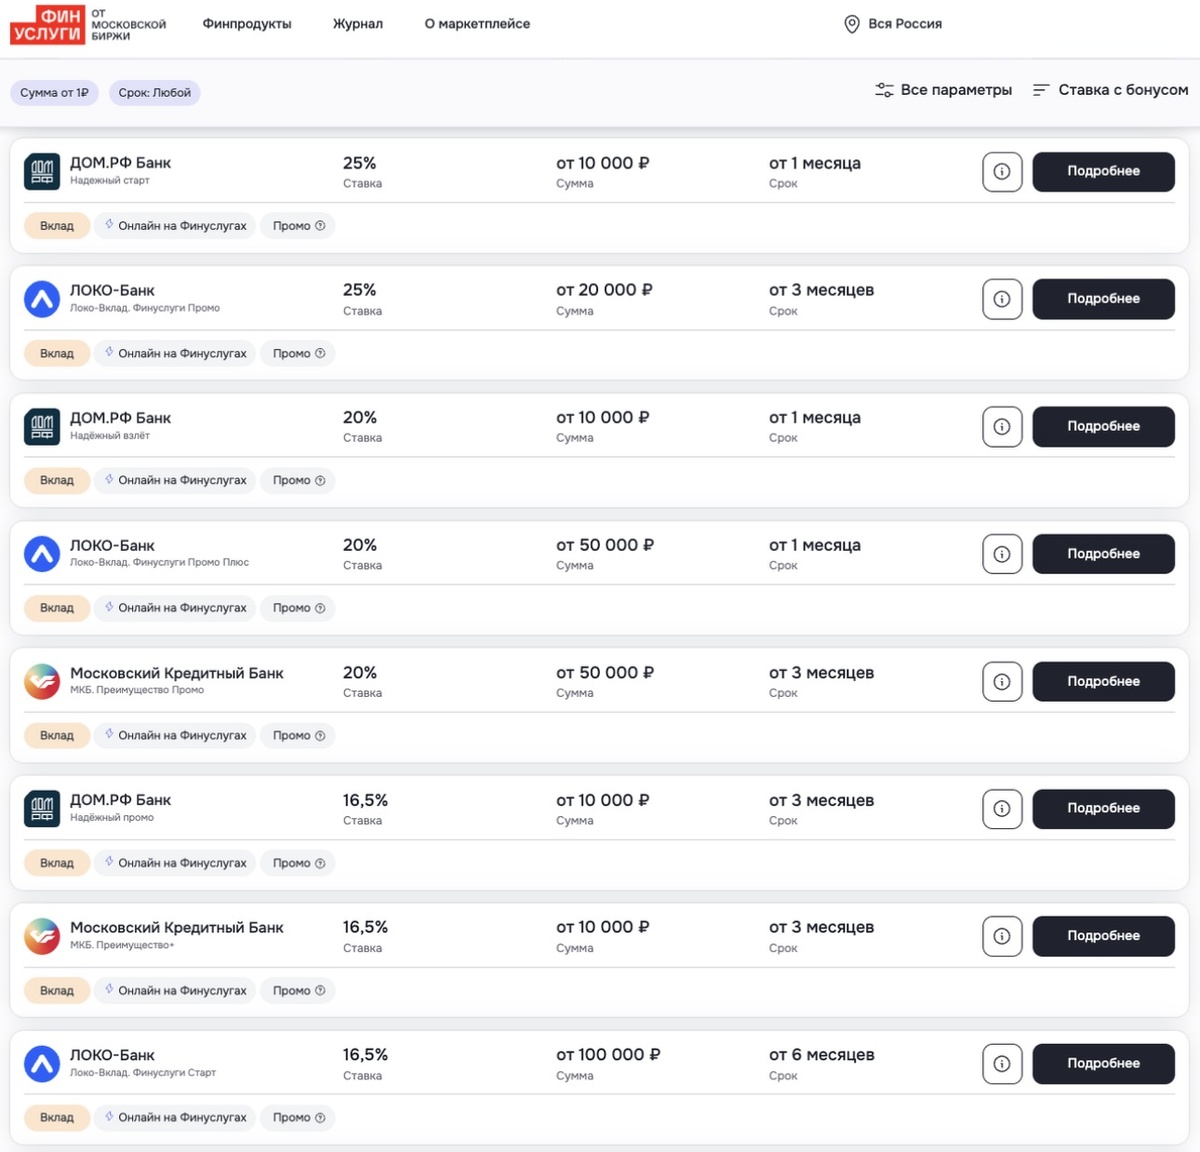
Автоматически оставлять деньги в том же банке только потому, что они там уже лежат, — не всегда разумная стратегия. Перед окончанием вклада стоит посмотреть, что сейчас предлагает рынок. Иногда действующим клиентам банк предлагает менее выгодные условия, чем новым. А иногда разница между ставками оказывается не такой уж большой, но дополнительные опции вроде пополнения или частичного снятия делают один продукт заметно удобнее другого.
Я стараюсь сравнивать не только процентную ставку, но и срок размещения, минимальную сумму, наличие специальных условий и порядок выплаты дохода. Бывает, что вклад с чуть меньшей ставкой оказывается предпочтительнее из-за гибкости. В другой ситуации важнее зафиксировать высокую доходность на длительный период. Главное — не соглашаться на пролонгацию по умолчанию, не изучив альтернативы.
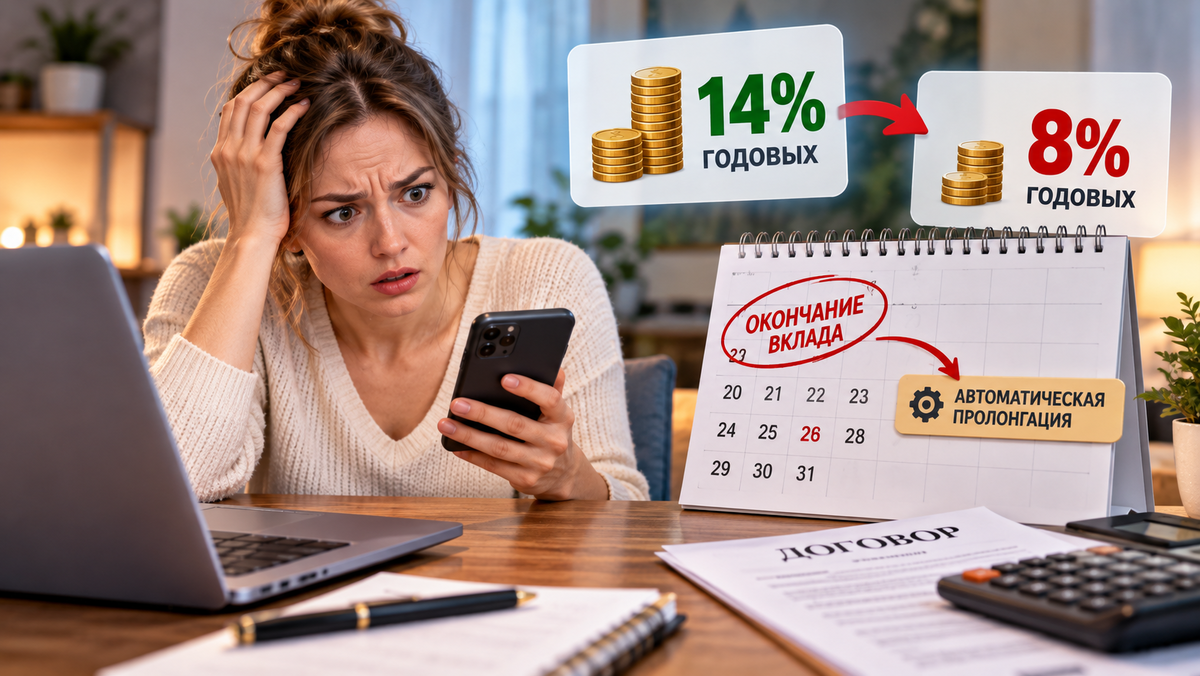
Автоматическая пролонгация может привести к снижению доходности, если не проверить условия заранее
4. Куда направить деньги после завершения вклада
Ещё до того, как депозит закончится, стоит чётко понимать, что вы будете делать с освободившейся суммой. Вариантов несколько: открыть новый вклад в том же или другом банке, перевести деньги на накопительный счёт, оставить их на текущем счёте для крупной покупки или получить наличными. Каждый из этих сценариев требует разных действий.
Мне кажется особенно важным не допускать ситуации, когда деньги просто лежат без движения несколько дней, пока человек размышляет. При крупных суммах даже короткий перерыв в начислении дохода имеет значение. Поэтому решение о дальнейшем размещении средств лучше принять заранее, а не в день окончания вклада.
5. Если нужны наличные — заказываем их заблаговременно
Получение денег наличными при завершении вклада кажется самым простым вариантом, но именно здесь часто возникают сложности. Касса банка может не располагать нужной суммой, а банкоматы имеют суточные лимиты на снятие. Поэтому рассчитывать на то, что вы придёте в отделение в последний день и сразу получите всё, не стоит.
Я рекомендую заранее уточнить, требуется ли предварительный заказ наличных, за сколько дней его нужно оформить, есть ли комиссия и в каком отделении можно получить деньги. Обычно на подготовку крупной суммы уходит несколько рабочих дней. Это особенно важно, если речь идёт о нескольких сотнях тысяч рублей или больше.
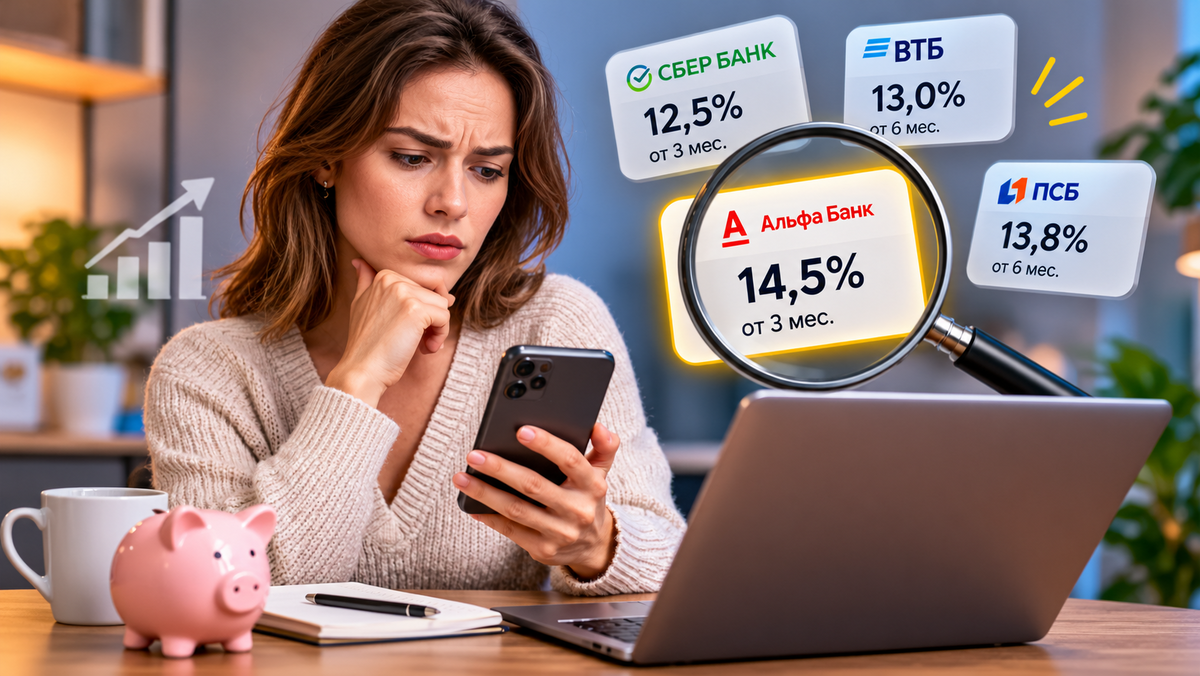
Сравнение условий по вкладам помогает выбрать наиболее выгодный вариант размещения средств
6. Переводы: проверяем лимиты и комиссии
Если наличные не нужны, самым удобным способом обычно становится безналичный перевод. Внутри одного банка это, как правило, происходит без сложностей. А вот при переводе в другую кредитную организацию стоит заранее изучить лимиты, комиссии и сроки зачисления. Для межбанковских операций можно использовать Систему быстрых платежей или перевод по реквизитам, но у каждого способа есть свои ограничения.
Я всегда советую не откладывать проверку этих деталей на последний момент. Если деньги должны оказаться в другом банке к определённой дате, лучше заранее убедиться, что выбранный способ перевода подходит по сумме и срокам. Особенно внимательно к этому стоит отнестись, когда речь идёт о крупных суммах.
Крупную сумму наличными лучше заказывать в банке заранее, чтобы избежать отказа в выдаче
7. Не допускаем простоя денег между вкладами
Одна из самых распространённых ошибок — закрыть старый вклад и только через несколько дней открыть новый. Кажется, что короткий перерыв ни на что не влияет. Но если речь идёт о значительной сумме, каждый день без дохода — это упущенная выгода. А если такие паузы возникают регулярно, за год набегает уже ощутимая потеря.
Поэтому я стараюсь заранее подбирать новый вклад или хотя бы временное решение вроде накопительного счёта, чтобы деньги продолжали приносить доход сразу после завершения предыдущего депозита. Это не требует больших усилий, но помогает сохранить доходность.
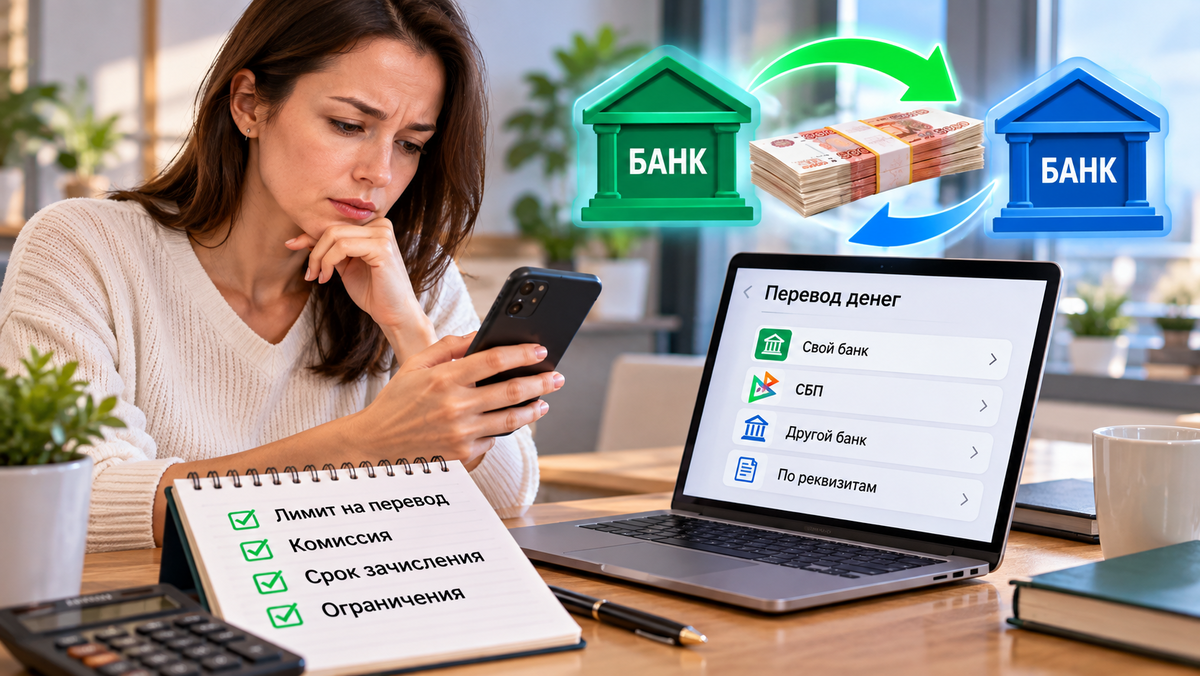
Условия перевода денег между банками стоит проверить до окончания вклада
8. Стоит ли ждать более высоких ставок
Многие откладывают решение, надеясь, что через несколько недель банки предложат более высокий процент. Такой сценарий возможен, но гарантировать его никто не может. Если ставки на рынке снижаются, ожидание оборачивается потерей доходности: выгодное предложение, доступное сегодня, может исчезнуть уже завтра.
С другой стороны, если деньги могут понадобиться в ближайшее время, выбирать длинный вклад только ради нескольких дополнительных процентных пунктов тоже не стоит. Я всегда учитываю не только максимальную ставку, но и срок, доступность средств и собственные финансовые планы. Иногда разумнее зафиксировать хорошую доходность на короткий период, чем рисковать и ждать.
Сегодня на рынке ещё встречаются предложения с доходностью до 25% годовых. Такие условия я бы назвала скорее акционными, чем рыночными: они ограничены по времени и могут исчезнуть в любой момент. При дальнейшем снижении ключевой ставки банки просто не смогут поддерживать подобную доходность по депозитам. Поэтому, если вы планировали разместить средства на вкладе, откладывать решение в расчёте на ещё более высокие проценты, на мой взгляд, нецелесообразно.
Перерывы между вкладами снижают общую доходность сбережений
9. День окончания вклада: что проверить
Когда наступает дата завершения депозита, не стоит сразу закрывать приложение банка и считать вопрос решённым. Я всегда проверяю фактическую сумму, которая поступила после закрытия, и сверяю её с ожидаемой с учётом начисленных процентов. Если вклад закрывается в отделении, можно запросить выписку или подтверждающие документы. При дистанционном закрытии стоит сохранить электронный документ.
Отдельно нужно убедиться, что деньги действительно поступили туда, куда вы планировали. Если вы открывали новый вклад, проверьте, что операция прошла корректно и выбранная ставка применяется именно к вашей сумме и сроку. Эти простые действия занимают несколько минут, но помогают избежать недоразумений.
Проверка лимитов и комиссий на переводы избавляет от неприятных сюрпризов
10. Что произойдёт, если ничего не предпринимать
Последствия бездействия зависят от условий конкретного договора. Если предусмотрена автоматическая пролонгация, банк продлит вклад на новый срок на действующих условиях. Если пролонгации нет, средства могут быть перечислены на счёт, указанный в договоре. Универсального сценария не существует, поэтому ответ нужно искать именно в документах.
Именно поэтому дата окончания вклада должна быть не просто отмечена в календаре, а стать поводом заранее проверить все дальнейшие действия. Я всегда рекомендую относиться к этому моменту как к контрольной точке, а не как к формальности.
11. Чек-лист перед завершением депозита
За одну-две недели до окончания вклада я обычно прохожусь по короткому списку: проверяю дату окончания, изучаю условия автоматической пролонгации, узнаю ставку после продления, сравниваю предложения по новым вкладам, решаю, нужны ли деньги наличными, при необходимости заказываю их заранее, проверяю лимиты и комиссии на переводы, определяю, куда разместить освободившиеся средства. В день окончания сверяю начисленные проценты и поступление денег, сохраняю выписку или подтверждение закрытия.
Чек-лист помогает систематизировать подготовку к завершению вклада и избежать потерь
Такой чек-лист занимает совсем немного времени, но позволяет избежать большинства неприятных сюрпризов. Главное — не позволять вкладу закончиться неожиданно для вас. Решение о дальнейшей судьбе денег лучше принять заранее, а не в тот момент, когда депозит уже автоматически продлился на невыгодных условиях.
В конечном счёте лучший вариант зависит от конкретной ситуации. Если деньги нужны в ближайшее время, важнее сохранить к ним доступ. Если свободные средства можно разместить надолго, имеет смысл искать привлекательную ставку и сравнивать предложения разных банков. Универсального ответа нет, но одно правило работает всегда: осознанное решение лучше автоматического.