
Когда речь заходит о деньгах на депозите, большинство людей привыкли оценивать выгоду по одному простому показателю — процентной ставке. Однако в ближайшие годы всё может стать заметно сложнее. Появилась инициатива, которая способна изменить сам принцип налогообложения процентного дохода, и теперь на первый план выходит не только сумма на счете, но и то, сколько человек зарабатывает в целом.
Мне кажется, именно этот момент чаще всего упускают из виду: вкладчик с миллионом рублей и вкладчик с десятью миллионами могут оказаться в совершенно разных условиях не только из-за размера процентов, но и из-за своей зарплаты. Давайте разберёмся, что именно предлагается и к чему это может привести.
1. Суть предложения: проценты становятся частью общего дохода
Сегодня проценты по вкладам облагаются налогом с учётом специального необлагаемого лимита. Это значит, что государство как бы говорит: небольшая часть дохода от сбережений налогом не облагается, а всё, что сверх лимита, уже попадает под НДФЛ. Но Минфин предлагает пересмотреть этот подход.
Идея в том, чтобы включить процентный доход в основную налоговую базу. Проще говоря, проценты по депозиту перестанут быть отдельной категорией и будут суммироваться с зарплатой, доходом от бизнеса и другими поступлениями. После этого ставка налога будет определяться исходя из общей суммы годового дохода.
Налог на проценты по вкладам в перспективе может стать зависимым от уровня заработка человека
Для меня это стало поводом задуматься: раньше казалось, что вклад — это автономный инструмент, где всё зависит только от ставки и срока. Теперь же депозит может превратиться в часть общей картины доходов, и это меняет логику планирования.
2. Какая шкала ставок обсуждается
Если предложение будет принято, налог на проценты будет рассчитываться по прогрессивной шкале. Она выглядит так:
- до 2,4 млн рублей совокупного годового дохода — 13%
- от 2,4 до 5 млн рублей — 15%
- от 5 до 20 млн рублей — 18%
- от 20 до 50 млн рублей — 20%
- свыше 50 млн рублей — 22%
Важно понимать: это не значит, что весь доход человека будет облагаться по максимальной ставке. Налоговая система устроена сложнее, и повышенный процент применяется не ко всей сумме, а к определённой части дохода. Но общая логика понятна — чем больше зарабатываешь, тем выше может быть ставка для процентного дохода.
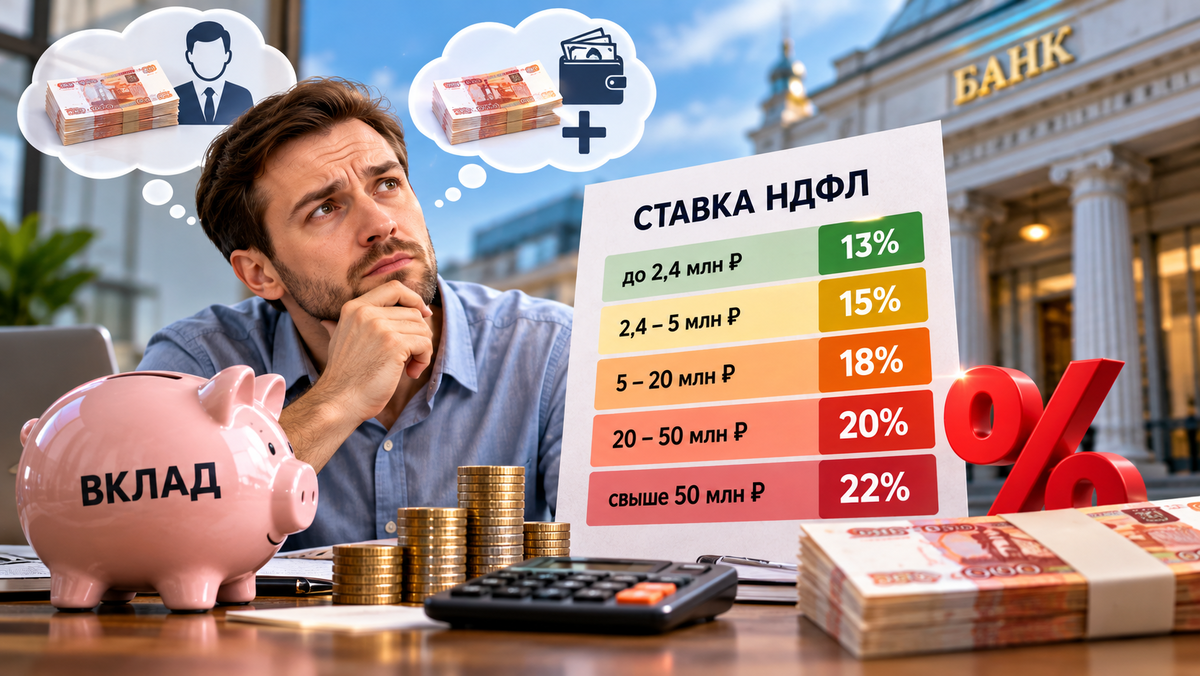
Предлагаемая прогрессивная шкала НДФЛ может напрямую повлиять на доходность депозитов
Я обратила внимание на то, что сама по себе сумма вклада больше не будет единственным ориентиром. Гораздо важнее станет то, в какой точке шкалы окажется человек по итогам года с учётом всех источников дохода.
3. Почему у двух вкладчиков с одинаковой суммой может быть разный налог
Представьте двух людей, у каждого из которых на депозите лежит по 10 млн рублей. Ставка по вкладу — 12% годовых. За год каждый получит примерно 1,2 млн рублей процентами. Но первый зарабатывает 200 тысяч рублей в месяц, а второй — 500 тысяч.
При новой системе процентный доход будет прибавляться к зарплате. У первого человека общий годовой доход составит 3,6 млн рублей, у второго — 7,2 млн. Они окажутся в разных категориях шкалы, и налоговая нагрузка на одинаковый процентный доход может отличаться.
Мне кажется, это довольно неожиданный поворот. Раньше казалось, что вклад — это уравнивающий инструмент: положил определённую сумму — получил предсказуемый результат. Теперь же результат будет зависеть от того, сколько ты зарабатываешь за пределами депозита.
4. Что предлагается с необлагаемым лимитом
Ещё одна важная деталь — изменение необлагаемой суммы процентов. Для доходов за 2027 год предлагается поднять лимит до 160 тысяч рублей. Это значит, что часть процентного дохода не будет облагаться налогом вообще.
Чем выше необлагаемый лимит, тем меньше сумма, с которой придётся платить НДФЛ. Но не стоит упрощать: итоговый расчёт зависит от совокупности факторов. Важно, сколько процентов начислено, какой срок вклада, какая ставка и какие ещё доходы есть у человека.
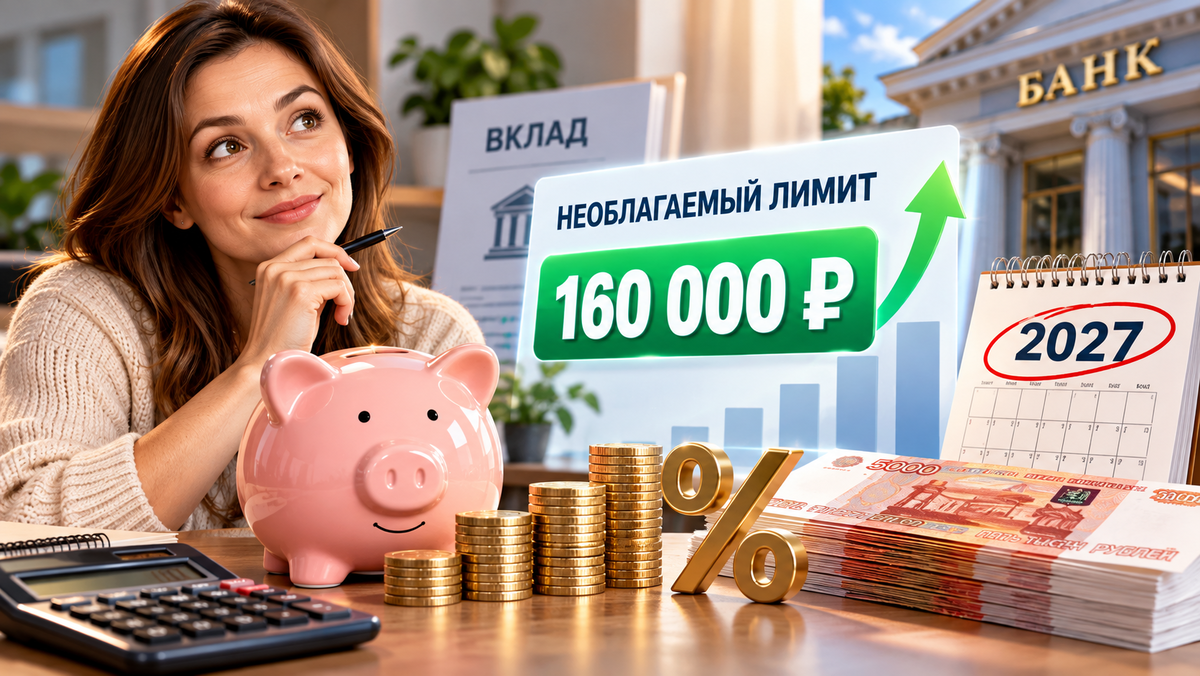
Увеличение необлагаемого лимита до 160 тысяч рублей — одна из ключевых частей обсуждаемой реформы
Поэтому вопрос «с какой суммы вклада начинается налог» постепенно теряет смысл. Правильнее спрашивать, какой именно процентный доход получен и как он встраивается в общую картину доходов человека.
5. Конкретные примеры: сколько могут начислить процентов
Чтобы лучше понять масштаб, давайте посмотрим на простые цифры. При ставке 12% годовых:
- вклад 1 млн рублей принесёт около 120 тысяч рублей процентов за год
- вклад 5 млн рублей — 600 тысяч
- вклад 10 млн рублей — 1,2 млн
- вклад 20 млн рублей — 2,4 млн
Но это лишь начисленные проценты. Налог будет зависеть от того, какая часть из них превысит необлагаемый лимит и в какую категорию шкалы попадёт человек с учётом всех доходов.
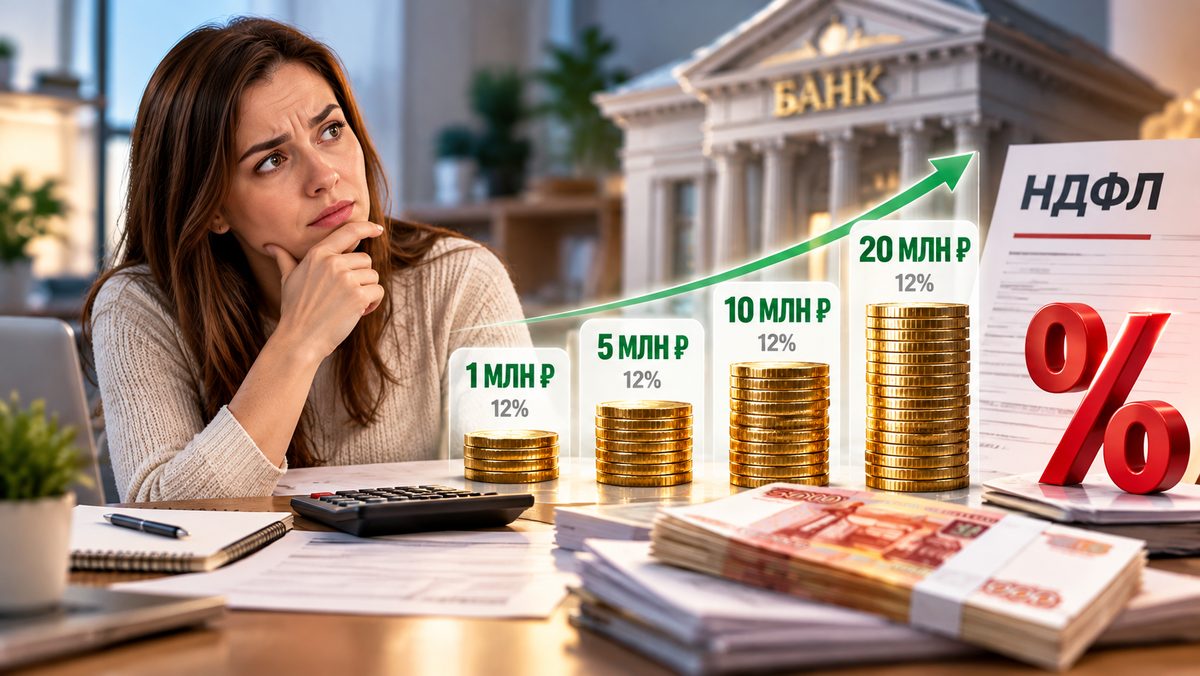
Размер депозита напрямую влияет на сумму процентов, но налоговая нагрузка будет зависеть от совокупного дохода
Я для себя сделала вывод, что оценивать доходность вклада только по рекламной ставке становится всё менее надёжно. Нужно смотреть на итоговую сумму после вычета налогов, особенно если речь идёт о крупных накоплениях.
6. Действующие правила и роль банков
Сейчас важно не путать предложение Минфина с уже работающими нормами. Новые правила не вступили в силу, и для их введения потребуются законодательные изменения. Пока же действует текущий порядок с необлагаемым лимитом.
Ещё одна идея касается того, кто будет удерживать налог. Предполагается, что банки могут стать налоговыми агентами и удерживать НДФЛ при выплате процентов. Для вкладчика это потенциально удобно: не нужно самостоятельно разбираться с расчётами по каждому депозиту, особенно если вкладов несколько в разных банках.
Но окончательный расчёт всё равно останется за налоговой службой. Именно ФНС будет учитывать все доходы человека и определять итоговую сумму налога. Банк лишь выполнит функцию первичного удержания.
7. Кто окажется в зоне наибольшего внимания
Наиболее заметными изменения могут стать для тех, у кого одновременно есть высокая зарплата и крупные банковские вклады. В этом случае совокупный доход будет быстро подниматься по шкале, и налоговая нагрузка на проценты может вырасти.
Для человека с небольшим депозитом и скромной зарплатой изменения, скорее всего, будут малозаметными. Если процентный доход в основном укладывается в необлагаемый лимит, налоговая нагрузка останется ограниченной.
Люди с высокой зарплатой и крупными накоплениями могут ощутить изменения сильнее всего
Мне кажется, именно поэтому крупным вкладчикам уже сейчас стоит пересмотреть подход к оценке доходности. Красивая ставка в рекламе — это одно, а реальный доход после налогов — совсем другое.
8. Что делать, если деньги лежат на вкладе
Паниковать из-за одной новости точно не стоит. Если изменения действительно примут, нужно будет внимательно изучить окончательный текст закона, дату вступления в силу, порядок расчёта базы и размер необлагаемого дохода.
До этого момента строить финансовый план только на предположениях о будущих ставках неразумно. При выборе вклада полезно учитывать несколько параметров:
- процентную ставку
- срок размещения
- возможность пополнения
- условия досрочного снятия
- пролонгацию
- итоговый доход после налогов
- надёжность банка и страхование вкладов
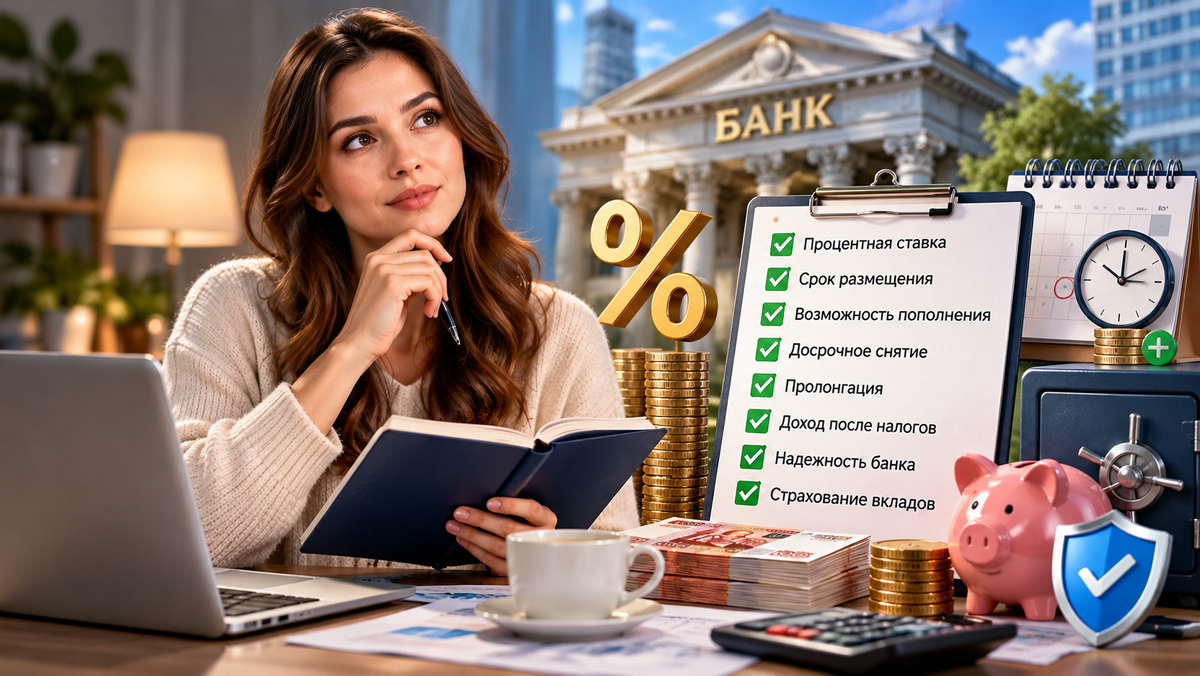
При выборе депозита теперь нужно смотреть не только на ставку, но и на итоговую доходность после налогов
Особенно внимательными стоит быть тем, у кого на счетах лежат значительные суммы. Для крупных сбережений уже недостаточно ориентироваться только на номинальную ставку — нужно считать реальную доходность с учётом потенциальной налоговой нагрузки.
9. Частые вопросы вкладчиков
- Будет ли новый налог на вклады с 2027 года? Минфин предлагает изменить порядок налогообложения процентного дохода, но это пока лишь инициатива. Для вступления правил в силу нужны законодательные поправки.
- Зависит ли налог на вклад от зарплаты? При предлагаемой системе ставка будет зависеть от совокупного годового дохода, поэтому зарплата может влиять на налоговую ставку для дохода от вклада.
- Какой необлагаемый лимит процентов предлагают установить? Для доходов за 2027 год предлагается увеличить необлагаемый лимит до 160 тысяч рублей.
- Нужно ли будет самостоятельно платить налог с процентов? Предполагается, что банки станут налоговыми агентами и будут удерживать налог при выплате процентов, а окончательный расчёт останется за ФНС.
10. Вывод
Главное, что стоит вынести из этой истории: подход к налогообложению вкладов может стать заметно более сложным. Проценты перестанут быть изолированным доходом и будут рассматриваться вместе с зарплатой и другими поступлениями.
Для меня это сигнал к тому, что при планировании сбережений нужно учитывать не только ставку, но и свою общую доходную картину. Особенно это касается тех, у кого высокий заработок и крупные депозиты.
Но пока всё это — лишь предложение, а не действующие правила. Поэтому спешить с резкими решениями не стоит. Лучше дождаться окончательных формулировок закона и уже потом пересматривать свою стратегию хранения денег.