
1. Суть предстоящих перемен в налогообложении депозитов
Владельцам банковских вкладов стоит внимательно присмотреться к законопроекту, который способен перекроить привычную систему налогообложения процентных доходов. Речь идёт о документе № 617-9, внесённом Правительством в Государственную думу 30 сентября 2026 года. Первое чтение он уже прошёл 29 октября, а второе намечено на 19 ноября. Пока это не окончательный закон, и формулировки могут скорректировать, однако общее направление изменений уже просматривается достаточно чётко.
Главная идея законодателей — перестать рассматривать проценты по депозитам как обособленную налоговую базу. Их планируется включить в общую совокупность доходов гражданина, к которой применяется прогрессивная шкала НДФЛ. Одновременно банки должны превратиться в налоговых агентов, то есть начать самостоятельно удерживать налог при выплате процентов. На первый взгляд это выглядит как техническое упрощение, но за ним скрывается более глубокое изменение принципов расчёта.
 Предлагаемая реформа может изменить сам подход к налогообложению процентных доходов по вкладамПредлагаемая реформа может изменить сам подход к налогообложению процентных доходов по вкладам
Мне кажется важным сразу подчеркнуть: для одних вкладчиков перемены окажутся почти незаметными, а для других — довольно ощутимыми. Всё зависит от размера совокупного дохода, количества депозитов и того, насколько внимательно человек следит за своей налоговой ситуацией. Особенно это касается тех, кто получает высокую зарплату или хранит крупные суммы сразу в нескольких кредитных организациях.
2. Как устроена предлагаемая прогрессивная шкала
Сегодня процентные доходы по вкладам облагаются по отдельной шкале со ставками 13% и 15%. Повышенная ставка действует лишь на ту часть дохода, которая превышает 2,4 миллиона рублей. Законопроект № 617-9 предлагает отказаться от такого обособленного порядка и встроить проценты по депозитам в общую прогрессивную шкалу НДФЛ.
Если документ примут в нынешнем виде, ставки будут распределяться следующим образом: до 2,4 миллиона рублей совокупного дохода — 13%, от 2,4 до 5 миллионов — 15%, от 5 до 20 миллионов — 18%, от 20 до 50 миллионов — 20%, а свыше 50 миллионов — 22%. Принципиально важно понимать, что повышенная ставка применяется не ко всей сумме, а только к той части, которая выходит за границу предыдущего диапазона.
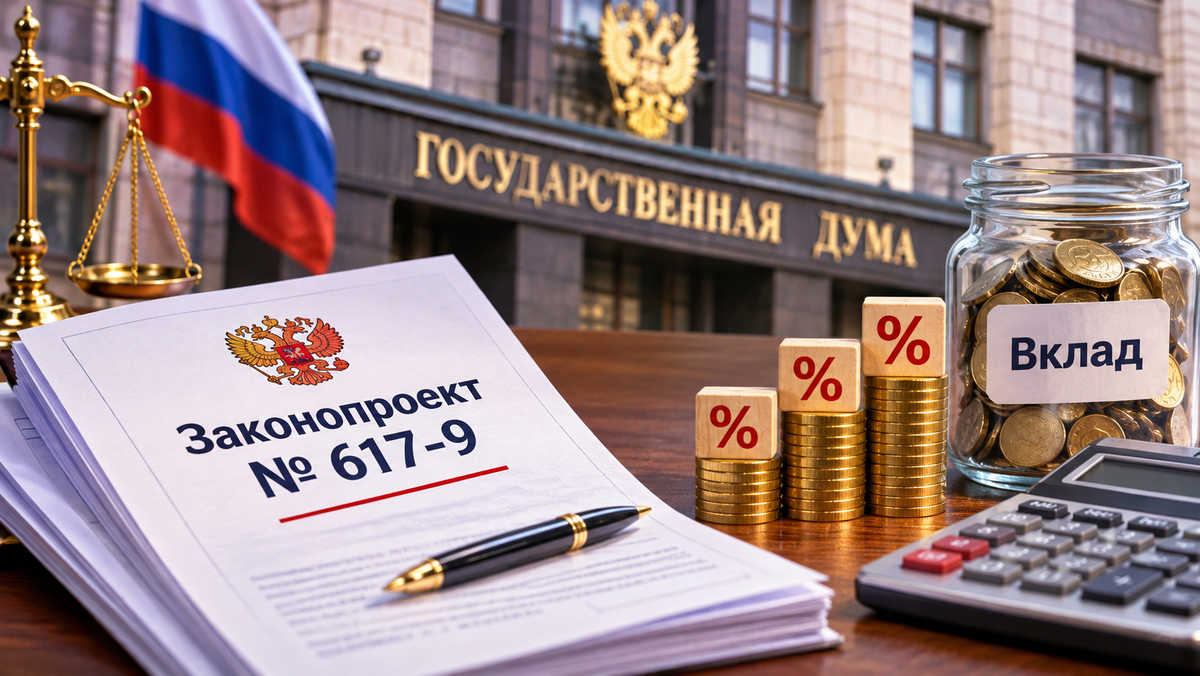 Прогрессивная шкала НДФЛ может затронуть и процентные доходы по депозитамПрогрессивная шкала НДФЛ может затронуть и процентные доходы по депозитам
Приведу условный пример. Если совокупная налоговая база человека составляет 3 миллиона рублей, то первые 2,4 миллиона облагаются по ставке 13%, а оставшиеся 600 тысяч — уже по 15%. Такой подход сохраняет принцип постепенности и не приводит к резкому скачку налоговой нагрузки для тех, кто лишь немного перешагнул порог.
3. Влияние зарплаты на налог с процентов
Один из самых чувствительных моментов реформы — возможный учёт заработной платы при определении ставки налога на процентные доходы. При действующем порядке проценты по вкладам существуют в отдельной налоговой базе, поэтому высокая зарплата сама по себе не переводит их в более высокую категорию налогообложения. Законопроект предлагает этот принцип изменить.
Если проценты включат в общую совокупность доходов, то зарплата, депозитные выплаты и другие учитываемые источники начнут влиять на итоговую ставку. Представьте ситуацию: за год человек получил 2,2 миллиона рублей в виде зарплаты, а облагаемый процентный доход после применения необлагаемого минимума составил ещё 300 тысяч. Совокупная база достигает 2,5 миллиона рублей. В этом случае часть дохода, превышающая порог в 2,4 миллиона, может попасть под ставку 15%. При этом первые 2,4 миллиона остаются в диапазоне 13%.
 Зарплата и проценты по вкладам могут совместно влиять на итоговую ставку налогаЗарплата и проценты по вкладам могут совместно влиять на итоговую ставку налога
Именно поэтому владельцам крупных сбережений теперь стоит оценивать не только доходность банковских продуктов, но и собственную налоговую ситуацию в целом. Даже относительно небольшие проценты по депозиту при высокой зарплате способны сдвинуть часть дохода в следующий диапазон прогрессивной шкалы.
4. Банки в роли налоговых агентов: что изменится на практике
Сегодня механизм уплаты налога с процентов выглядит так: банки передают сведения о выплаченных доходах в ФНС, налоговая служба собирает информацию из всех кредитных организаций, рассчитывает общий облагаемый доход и направляет гражданину уведомление. После этого человек самостоятельно оплачивает начисленную сумму. С 1 января 2027 года предлагается перейти к иному порядку — банки станут налоговыми агентами и начнут удерживать НДФЛ непосредственно при выплате процентов.
Например, если вклад предусматривает ежемесячную выплату процентов, налог может удерживаться в момент каждого такого начисления. На счёт вкладчика будет поступать уже сумма за вычетом НДФЛ. Банк станет рассчитывать налог нарастающим итогом с начала года по тем процентным доходам, которые выплачивает именно он.
 Банки могут начать удерживать налог с процентов автоматически при выплате доходаБанки могут начать удерживать налог с процентов автоматически при выплате дохода
Однако здесь кроется важный нюанс: кредитная организация не видит доходы человека в других банках и не располагает полной картиной его зарплаты и прочих источников. Поэтому первоначальное удержание и окончательный налоговый расчёт могут различаться. ФНС продолжит получать сведения и определять итоговую сумму налога с учётом совокупных доходов. Если по итогам года выяснится, что удержанного банками налога недостаточно, гражданину направят уведомление с суммой доплаты.
5. Несколько банков — несколько удержаний: где подстерегает риск
Для тех, кто распределяет сбережения между разными кредитными организациями, новый порядок особенно интересен. Представим ситуацию: у человека есть три депозита в трёх разных банках. Каждый из них выплачивает проценты и самостоятельно удерживает НДФЛ в пределах своих выплат. Но ни один банк не видит полной картины доходов вкладчика.
В результате в течение года каждая кредитная организация может удерживать налог исходя из собственных данных, тогда как ФНС впоследствии учтёт совокупный доход. Это особенно важно, если общий размер доходов приближается к границе следующей ступени прогрессивной шкалы. Например, в одном банке человек получил 1,5 миллиона рублей процентов, в другом — ещё 1 миллион. Если после применения необлагаемого минимума и учёта остальных доходов итоговая налоговая база окажется выше установленного порога, может возникнуть необходимость доплатить разницу.
 При размещении средств в нескольких банках итоговый расчёт налога может потребовать доплатыПри размещении средств в нескольких банках итоговый расчёт налога может потребовать доплаты
Рассчитывать исключительно на то, что каждый банк самостоятельно удержит окончательную сумму налога, не стоит. Вкладчикам с несколькими депозитами придётся внимательнее следить за совокупным доходом и быть готовыми к возможной доплате по итогам года.
6. Необлагаемый минимум: что предлагается изменить
Ещё один важный момент касается суммы процентов, которая освобождается от НДФЛ. Сейчас необлагаемый лимит рассчитывается по формуле: 1 миллион рублей умножается на максимальную ключевую ставку Банка России, действовавшую на первое число каждого месяца в течение соответствующего года. Например, если максимальная учитываемая ставка составляет 21%, необлагаемый лимит равен 210 тысячам рублей.
Законопроект предлагает изменить период, за который определяется максимальная ключевая ставка. Вместо показателя текущего года будет использоваться максимальная ставка предыдущего года. Это позволит заранее определить необлагаемый минимум на новый налоговый период. Однако у такого подхода есть и обратная сторона: если ключевая ставка в текущем году заметно изменится, прошлогодний показатель может уже не отражать реальную ситуацию на рынке. Поэтому для вкладчиков это не обязательно означает увеличение необлагаемой суммы — всё будет зависеть от динамики ключевой ставки и окончательной редакции закона.
 Формула расчёта необлагаемого минимума по вкладам может изменитьсяФормула расчёта необлагаемого минимума по вкладам может измениться
Сам принцип освобождения части процентного дохода от налога при этом сохраняется. Вопрос лишь в том, какой именно размер минимума будет действовать в конкретном году.
7. Кому новые правила окажутся особенно неприятны
В первую очередь изменения стоит учитывать людям с крупными накоплениями и высокими официальными доходами. Если человек получает значительную зарплату, имеет несколько депозитов и дополнительно зарабатывает на других источниках дохода, включение процентов в общую налоговую базу может привести к применению более высокой ставки. При этом пенсионеры не получают автоматического освобождения от НДФЛ только на основании своего статуса. Если процентный доход превышает необлагаемый минимум, налоговые правила применяются и к ним, хотя конкретная нагрузка будет зависеть от размера учитываемых доходов и действующих льгот.
Для вкладчиков с небольшими депозитами и невысокими доходами изменения, скорее всего, окажутся менее заметными. В большинстве случаев основным отличием станет то, что налог будет удерживаться непосредственно банком, а не приходить отдельным уведомлением от ФНС.
 Владельцам крупных депозитов стоит заранее оценить потенциальную налоговую нагрузкуВладельцам крупных депозитов стоит заранее оценить потенциальную налоговую нагрузку
Мне представляется, что основное внимание стоит уделить не столько самому факту удержания налога банками, сколько совокупному эффекту от объединения налоговых баз. Именно это может привести к более высокой итоговой ставке для тех, кто раньше не задумывался о взаимодействии зарплаты и процентных доходов.
8. Стоит ли сейчас открывать депозит
На фоне обсуждения налоговых изменений у многих возникает закономерный вопрос: стоит ли торопиться с размещением денег на вкладах? На мой взгляд, ориентироваться исключительно на налоговую реформу не стоит. Само по себе изменение порядка удержания НДФЛ не делает банковские депозиты невыгодными. Гораздо важнее учитывать процентную ставку, срок размещения, условия досрочного закрытия и ожидаемый доход после налогообложения.
Тем более что на рынке ещё встречаются предложения с привлекательной доходностью. Некоторые акционные ставки достигают 22% годовых, и такие условия вряд ли сохранятся надолго. При дальнейшем снижении ключевой ставки банки просто не смогут поддерживать подобную доходность по депозитам. Поэтому, если вы собирались разместить средства на вкладе, сейчас действительно подходящий момент.
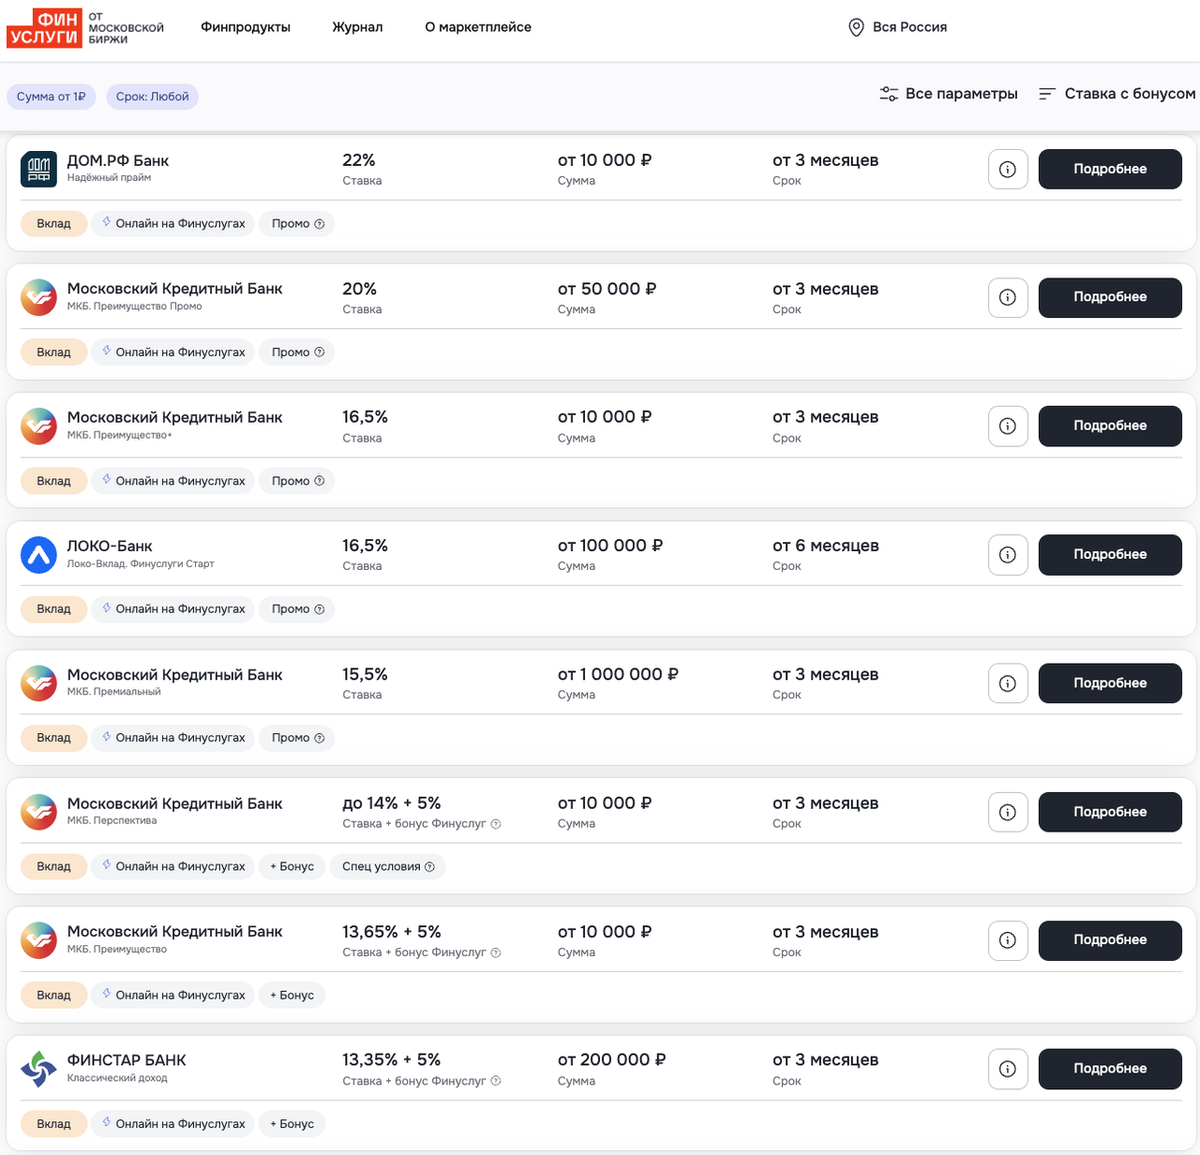 Высокие ставки по вкладам могут сохраняться лишь ограниченное времяВысокие ставки по вкладам могут сохраняться лишь ограниченное время
При выборе депозита стоит помнить о государственной страховке через АСВ. Размер страхового возмещения составляет 1,4 миллиона рублей на одного вкладчика в одном банке. Если сумма существенно превышает страховой лимит, разумно распределять деньги между несколькими банками. Такой подход защищает сбережения и одновременно позволяет гибче управлять налоговыми последствиями.
9. Когда заработают новые правила
По предложению законодателя основные изменения должны вступить в силу с 1 января 2027 года. Однако на 9 ноября 2026 года законопроект № 617-9 ещё не прошёл все необходимые стадии рассмотрения. Первое чтение состоялось 29 октября, а второе запланировано на 19 ноября. До окончательного принятия документа его положения могут корректироваться.
Поэтому пока правильнее говорить именно о предлагаемых изменениях, а не о гарантированно действующих правилах. Вкладчикам, особенно тем, кто располагает крупными суммами, стоит следить за дальнейшим рассмотрением законопроекта. После принятия окончательной редакции станет понятно, какие именно правила начнут действовать и как они повлияют на налоговые обязательства граждан.
 Окончательные параметры реформы станут известны после принятия законаОкончательные параметры реформы станут известны после принятия закона
Я бы рекомендовал не паниковать заранее и не закрывать депозиты в спешке. Банковские вклады по-прежнему остаются одним из наиболее понятных инструментов сохранения сбережений. Просто при выборе депозита теперь стоит учитывать не только обещанную банком доходность, но и возможный налог после всех расчётов. Внимательное планирование финансов поможет избежать неприятных сюрпризов и сохранить доходность сбережений на приемлемом уровне.