
Свежая финансовая отчетность МКПАО «Хэдхантер» по МСФО за третий квартал 2026 года заставила деловые издания наперебой писать о снижении чистой прибыли на 16,5% — до 4,8 млрд рублей. Котировки отреагировали на это локальной просадкой примерно на полтора процента. Однако подобная реакция выглядит скорее как внутридневной шум, нежели как сигнал к смене долгосрочного тренда.
Если переключиться на месячный таймфрейм, становится понятно: бумага продолжает торговаться в узком коридоре около отметки 2700 рублей, и отчет не внес в эту картину принципиальных изменений. Тем не менее, напряжение нарастает, и в обозримой перспективе рынок, вероятно, столкнется с необходимостью выхода из затянувшегося равновесия.
1. Что скрывается за заголовками о падении прибыли
Поверхностный взгляд на отчет может создать впечатление ухудшения дел в компании. Но если разобраться в цифрах подробнее, ситуация предстает куда более многогранной и не столь однозначной.
Выручка фактически осталась на уровне прошлого года — 10,97 млрд рублей, что соответствует символическому росту на 0,2%. Основной сдерживающий фактор — сегмент малого и среднего бизнеса, где выручка сократилась на 10,3%, а количество платящих клиентов уменьшилось на 13,2%. Причина кроется в жестких денежно-кредитных условиях, которые давят на небольшие компании. Крупные клиенты, напротив, показали рост выручки на 3,5%, что частично компенсировало провал в МСБ.
Снижение чистой прибыли объясняется двумя ключевыми причинами. Во-первых, операционные расходы на персонал и маркетинг выросли на 13,7% в годовом выражении. Во-вторых, компания перешла от чистой денежной позиции к чистому долгу в размере 1,6 млрд рублей — это стало следствием щедрых дивидендных выплат и масштабной программы обратного выкупа акций. Финансовые расходы заметно подскочили, что и оказало давление на итоговую чистую прибыль, которая составила 4,8 млрд рублей.
При этом рентабельность по скорректированной EBITDA держится на уровне 54,6% — для IT-сектора это феноменальный показатель. Отдельного внимания заслуживает направление HRtech: его выручка взлетела на 35,1% (до 843 млн рублей), и сегмент впервые вышел в плюс на операционном уровне. Параллельно продолжается выкуп акций с рынка — из программы на 15 млрд рублей уже потрачено около 6,7 млрд.
2. Глобальный график: сжатая пружина перед рывком
На месячном графике недавний откат на 1,5% после публикации отчета выглядит как статистическая погрешность. Уже много месяцев котировки зажаты в боковике между уровнями 2600 и 2815 рублей. Эта консолидация сопровождается несколькими важными техническими сигналами, которые заставляют внимательно следить за развитием ситуации.
Первый момент — серьезный рост объемов внутри бокового диапазона. Профиль горизонтальных объемов и вертикальные гистограммы показывают, что в районе 2700–2800 рублей сформировался мощнейший узел проторговки. Объемы на месячных свечах в 2025–2026 годах кратно превышают те, что наблюдались во время роста бумаги в 2024 году. Это говорит о том, что в текущем диапазоне происходит масштабное перераспределение позиций.
Второй момент — индикатор относительной силы RSI 14 на месячном таймфрейме замер в нейтральной зоне около отметки 43,5. Нет ни перекупленности, ни перепроданности, а значит, у бумаги сохраняется огромный запас хода в любую сторону. Третий и самый интригующий вопрос — что именно происходит сейчас: накопление или распределение? Пока невозможно с уверенностью сказать, выкупают ли крупные игроки навес продавцов на фоне байбэка компании перед новым циклом снижения ставок, или же крупные фонды плавно выходят из актива, пользуясь стагнацией выручки.
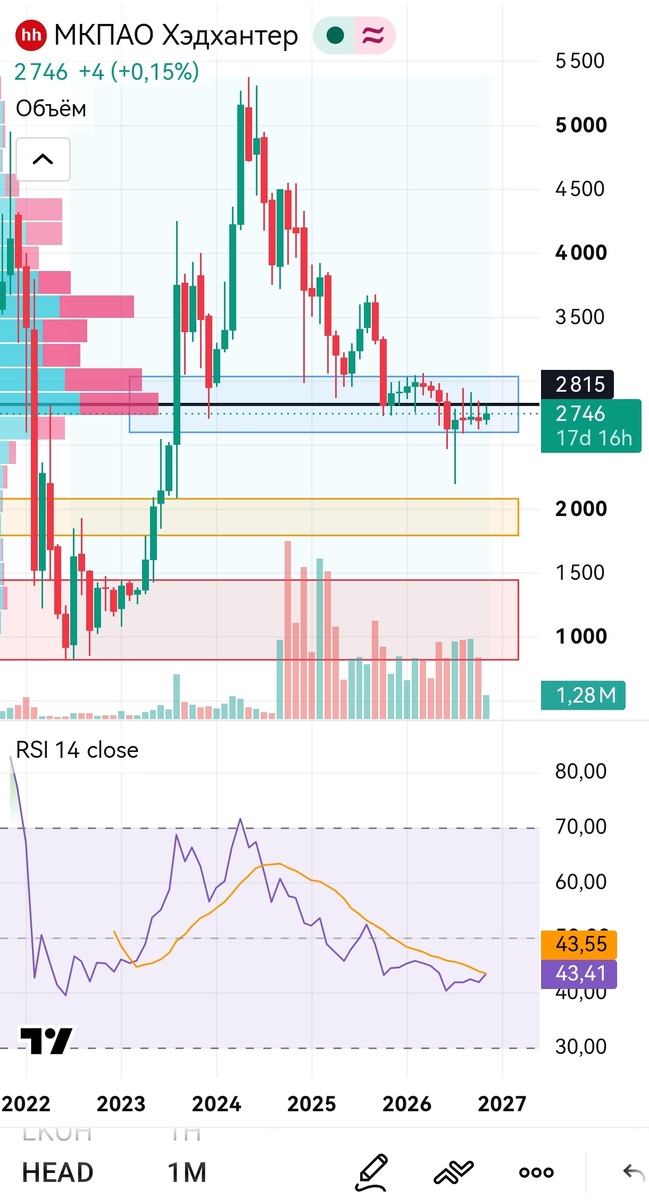
Месячный график наглядно демонстрирует, насколько плотно котировки зажаты в обозначенном коридоре и какой объем торговли сконцентрирован в этой зоне.
3. Личный план действий при любом сценарии
После столь длительной консолидации на рекордных объемах рывок, по моему мнению, будет мощным. Пружина сжата до предела, и выход из диапазона 2600–2815 рублей задаст тренд на многие месяцы вперед. Гадать, в какую сторону произойдет пробой, бессмысленно — гораздо разумнее иметь четкий план под оба варианта развития событий.
При оптимистичном сценарии рынок может переварить слабую динамику прибыли и сместить фокус на высокую маржинальность в 55%, рост HRtech и продолжающийся байбэк. Пробой верхней границы боковика выше 2815 рублей откроет дорогу к восстановлению в район 3500 рублей. Это базовый сценарий, к которому я морально и финансово готов.
Защитный сценарий предполагает, что текущая проторговка окажется распределением, и котировки продавят вниз на фоне негативного макрофона или ухудшения показателей малого и среднего бизнеса. В этом случае у меня заранее размечены две ключевые зоны интереса для долгосрочного набора позиции. Первая — оранжевая зона в диапазоне 1800–2100 рублей: это сильный исторический уровень поддержки 2023 года, от которого в прошлый раз начинался большой импульс роста. Здесь логично добрать около 50% к уже имеющейся позиции в дивидендном портфеле. Вторая — красная зона от 800 до 1450 рублей: область глобальных минимумов 2022–2023 годов. Это сценарий «идеального шторма» на рынке. Если цену когда-либо опустят сюда при сохранении прибыльности бизнеса, для меня это станет зоной крайне агрессивных покупок.
Пока бумага стоит на месте, лучшая долгосрочная стратегия — наблюдать за развязкой со стороны, не поддаваться эмоциям от заголовков в новостях и держать свободный кэш на случай, если рынок решит устроить распродажу. На локальных сливах я продолжу точечные спекулятивные покупки на другом счете для получения быстрой прибыли в дополнение к потоку купонов от облигаций.
Материал не является индивидуальной инвестиционной рекомендацией. Решения о покупке или продаже ценных бумаг каждый инвестор принимает самостоятельно с учетом своего риск-профиля.