
Рынок сбережений снова напомнил о себе тихим, но заметным движением вверх. После долгого периода, когда проценты по вкладам только уменьшались, банки начали осторожно повышать доходность. Это не выглядит как резкий разворот, но сигнал достаточно ясный: условия для вкладчиков становятся интереснее, и это стоит учитывать всем, кто держит свободные деньги без дела.
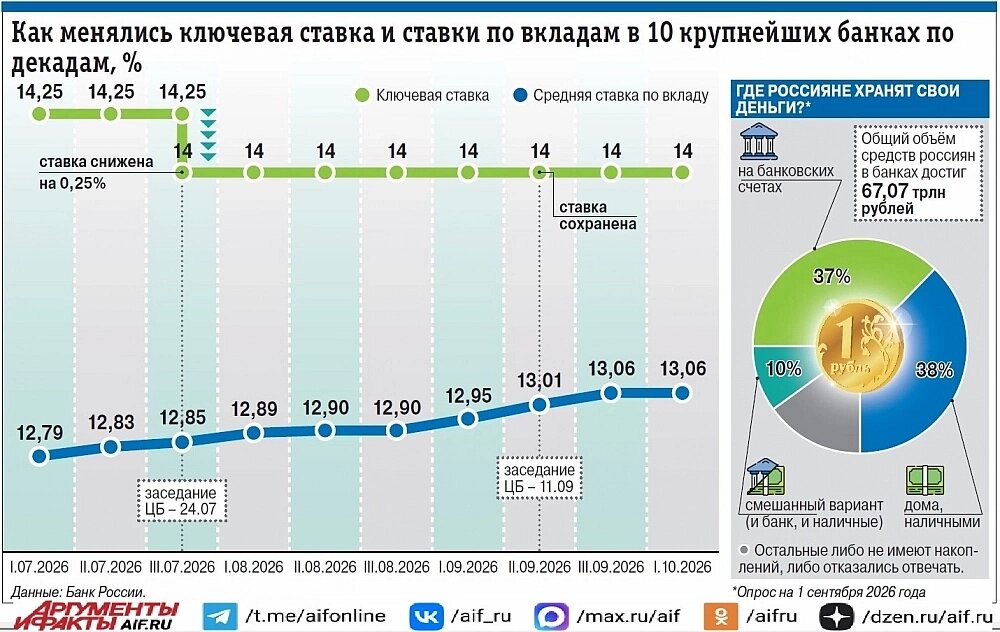
Если смотреть на цифры, с конца августа до начала октября средняя ставка по вкладам в крупнейших банках выросла с 12,9 до 13,06 процента. Изменение небольшое, но оно показательно. В последний раз похожее оживление наблюдалось под занавес прошлого года, когда банки боролись за клиентов, получивших премии и бонусы, и запускали праздничные акции. Затем наступила пауза, и условия только ухудшались.
1. Почему банки снова начали повышать проценты
Когда я разбиралась в происходящем, стало понятно, что главная причина — позиция Центробанка. После длительного цикла снижения ключевой ставки с 21 до 14 процентов банки привычно опускали доходность по депозитам. Однако регулятор дал понять, что намерен и дальше придерживаться жёсткой денежно-кредитной политики, чтобы привести инфляцию к целевому уровню в четыре процента. Более того, вернуться к этому ориентиру планируется уже в следующем году, а не в конце 2026-го, как предполагалось ранее. Это значит, что банки могут удерживать повышенные ставки как минимум до декабря.
Ключевая ставка — это не просто абстрактный показатель. Под такой процент Центробанк кредитует банки и принимает у них депозиты. Работать ниже этого уровня финансовым организациям невыгодно. Но ориентируются они не только на текущее значение, а ещё и на то, каким оно будет в ближайшие месяцы. Если банки рассчитывали на снижение, а ЦБ сохраняет ставку на прежнем уровне, появляется повод пересмотреть условия по вкладам. Иначе клиенты просто уйдут к конкурентам, а этого никто не хочет.
2. Короткие вклады пока выгоднее длинных
Сейчас на рынке сложилась любопытная ситуация: короткие депозиты приносят больше, чем долгосрочные. Например, на три месяца в среднем предлагают 13,74 процента, на полгода — 13,25, а на год — уже 12,76. Это объясняется тем, что банковская система всё ещё находится в цикле снижения ключевой ставки. Через три месяца на очередном заседании всё может измениться, и если ставка пойдёт вниз, доходность по вкладам тоже поползёт за ней. Держать высокий процент на длинном горизонте банкам становится просто невыгодно.
Я для себя сделала такой вывод: открывать годовой вклад с фиксированной ставкой имеет смысл только в одном случае — если есть свободные деньги, которые точно не понадобятся в течение всего срока. Доход известен заранее, и при снижении рыночных ставок условия уже оформленного депозита не изменятся. Но нужно внимательно проверять условия досрочного закрытия, потому что при таком сценарии можно потерять существенную часть процентов.
Чтобы было нагляднее, приведу расчёты. Если положить 500 тысяч рублей под 14 процентов годовых без капитализации, через год получится 70 тысяч рублей дохода. Если же последовательно открывать четыре трёхмесячных вклада на «новые» деньги под 16, 14, 12 и 10 процентов, каждый раз перекладывая всю сумму вместе с процентами, выйдет 68,2 тысячи. Накопительный счёт с повышенной ставкой 20 процентов в первые два месяца и 12 процентов в оставшиеся даст около 66,7 тысячи, но такой вариант подойдёт тем, кому деньги могут внезапно понадобиться.
Отдельно стоит упомянуть про заманчивые 20–25 процентов, которые мелькают в рекламе. Такие условия обычно действуют только для новых клиентов или на «новые» деньги, в течение короткого приветственного периода. Иногда повышенная ставка доступна тем, кто оформил платную подписку на банковские сервисы или ежемесячно тратит с карты определённую сумму. Поэтому перед оформлением нужно внимательно читать условия, а не ориентироваться только на крупные цифры в рекламном баннере.
3. Наличные под матрасом — привычка дорогая
Несмотря на рост ставок, самым популярным способом хранения сбережений в России остаются наличные. В сентябре этого года деньги «под матрасом» держали 38 процентов наших сограждан, и это на шесть процентных пунктов больше, чем годом ранее. Людей можно понять: хочется иметь прямой доступ к деньгам и не зависеть от работы мобильных приложений или интернета. Но хранить все сбережения дома — не лучшая идея.
При средней ставке 13 процентов и годовой инфляции около семи процентов наличные просто теряют ценность. Те же 500 тысяч рублей, пролежав дома год, обесценятся примерно на 35 тысяч. На вкладе эта сумма увеличится на 65 тысяч, а реальная выгода с учётом инфляции составит около 30 тысяч. Конечно, небольшой запас наличных — например, в размере месячных расходов — иметь полезно. Но бояться банков не стоит: система страхования вкладов действует с 2004 года и ни разу не давала сбой.
Перебои в работе банковских приложений — это технические трудности, а не потеря денег. Они могут временно затруднить доступ к счёту, но средства никуда не исчезают. Забирать домой все сбережения из-за страха перед сбоями тоже не стоит: массовое снятие наличных не пойдёт на пользу ни людям, ни банкам. Гораздо важнее помнить про личные меры защиты от мошенников. Страхование вкладов не вернёт деньги, переведённые аферистам, поэтому сообщать коды подтверждения «сотрудникам банков», устанавливать приложения по просьбе незнакомцев и переводить средства на «безопасные счета» нельзя ни при каких обстоятельствах.
4. Стоит ли бежать за валютой
Спрос на вклады в иностранной валюте сегодня рекордно низкий. Люди предпочитают держать деньги под рукой, а не на депозитах. На фоне укрепления рубля и роста цен на нефть один доллар можно купить за 80–85 рублей, но это вовсе не повод бежать скупать «зелёные». Если зарплата и основные траты в рублях, валютные операции несут слишком много рисков. Всё будет зависеть от курса в момент обратного обмена и от разницы между курсами покупки и продажи.
Недавнее укрепление рубля не гарантирует, что он продолжит дорожать. Покупая валюту, нужно чётко понимать, сколько планируете потратить и готовы ли вы к тому, что её стоимость в рублях может снизиться. В нестабильных геополитических условиях это более чем возможно. Если доллары всё-таки нужны, обменивать рубли на них лучше постепенно, несколькими небольшими частями, чтобы снизить риски.
Главный вывод, который я сделала из всей этой истории: сбережения требуют спокойного и трезвого подхода. Не стоит поддаваться панике, бежать за валютой или прятать всё под матрас. Гораздо разумнее использовать текущий момент, когда банки снова начали повышать ставки, и выбрать подходящий инструмент — короткий вклад, накопительный счёт или комбинацию из нескольких вариантов. Тогда деньги будут работать, а не просто лежать мёртвым грузом.